2026年12月30日,欧盟《零毁林产品法规》(EUDR)正式对大中型经营者生效,距今不到58天。这道门不是关税,也不设配额,它只问一句话:你这批货,能不能证明不来自2020年12月31日之后被毁的林地上?
牛、可可、咖啡、油棕、大豆、木材、橡胶七类商品及其衍生品(豆粕、豆油都在内)进欧盟,必须提交地块级地理坐标和尽职调查声明。巴西是全球最大的大豆出口国,也是欧盟豆粕的最大供货方——这道门一关,全球豆粕的流向就得重排。(本文数据截至2026年11月2日,欧盟进口数据含2026/27年度预估值;不构成任何投资建议)
一、这道门卡的不是价格,是”能不能说清这块地”
EUDR的核心是地块级溯源:每一批进欧盟的大豆、豆粕,都要能对应到具体的地理坐标,并附上尽职调查声明,证明该地块在2020年12月31日之后没有发生毁林或森林退化。做不到,货就进不去。
这套规则之前推迟过两次(2024年推到2025年,再推到2026年),市场一度以为还会再延。但欧盟委员会2026年5月4日的审查结论是”不再修订,以保全法律确定性“——也就是说,这次大概率不会再有第三次推迟。分档安排是:大中型经营者2026年12月30日、微小经营者2027年6月30日、新增品类2027年12月30日。
这里值得说透一层:EUDR名义上是环保法规,实际运作起来是一套以合规能力为准入资格的贸易筛选器。谁的地块数据整得清、链条短、可核验,谁就能继续供货;谁的货要从内陆深处倒几手才出港,谁就先被筛掉。价格还没动,格局已经在动。
二、巴西为什么最难受:2000公里和350公里的差距
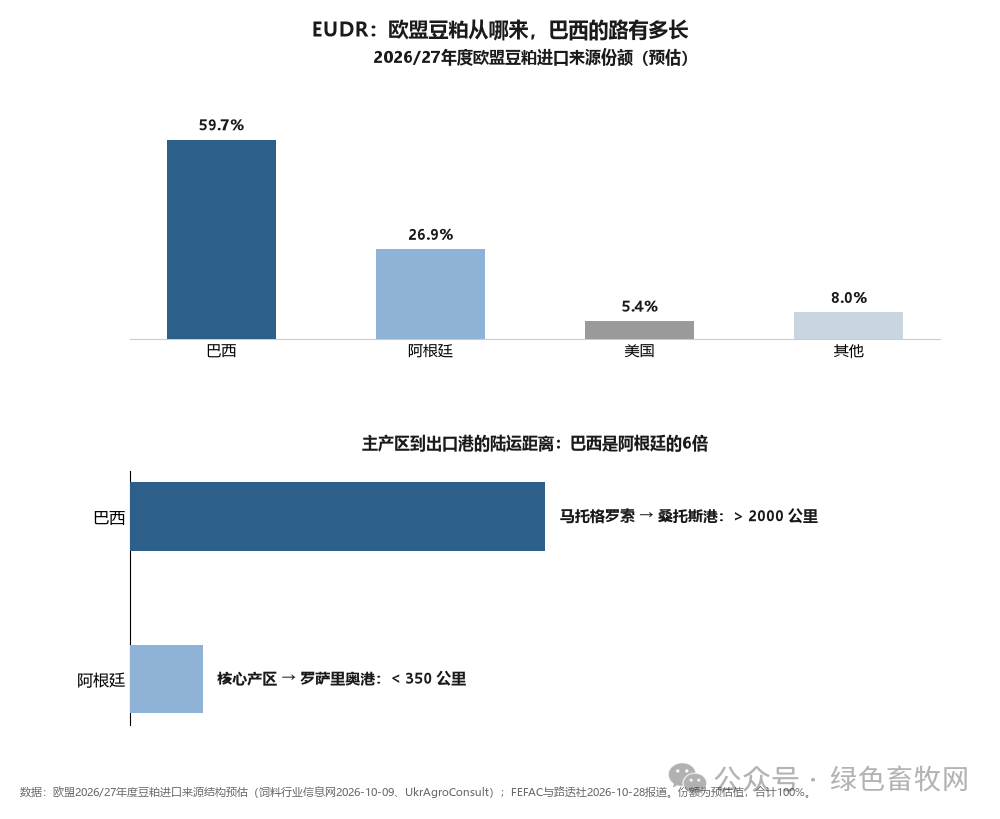
巴西占欧盟豆粕进口的约一半(2026/27年度预估59.7%),2025年大豆出口2330万吨创纪录。份额越大、暴露越大。欧洲饲料制造商协会(FEFAC)的警告是:巴西最多可能有400万吨(约17%)的对欧豆粕因溯源不达标被挡在门外。
难点在天生的地理条件。巴西大豆主产区马托格罗索州深居内陆,运到桑托斯等港口要走2000公里以上,途中多次转运、多户拼货,要把每一批货回溯到具体地块,链条极长。相比之下,阿根廷核心产区到罗萨里奥港不足350公里,且已建成VISEC全链溯源平台;巴拉圭早在2004年就立法禁毁林,国别风险评级更低。同样一船豆粕,一个要自证到底,一个拿现成凭证——这就是差距。
欧盟的国别风险分级也放大了这种落差:巴西被列为”中等风险”,阿根廷、巴拉圭为”低风险”。风险等级不同,尽职调查的强度和成本完全不同。下面这张图把欧盟豆粕的进口结构和溯源距离摆在一起:
三、美国的”抢跑”和阿根廷的”待命”,是两件事
市面上有个笼统说法:”美国和阿根廷已经在抢巴西的份额。”这话对了一半,另一半得掰开看。
美国是真在抢,而且是抢跑。2026/27年度欧盟豆粕进口量预估同比下降22%,但美国的份额从0.6%升到5.4%,对欧豆粕出口量从2024/25年度的25.15万吨增至2025/26年度的54.75万吨,一年多翻了一倍还多(+117.7%)。绝对量还不大,但方向很明确:赶在生效前把合规通道先跑通。
阿根廷则是在等,不是在抢。它当前对欧份额26.9%,同比还降了33.6%。原因不难理解:欧盟总进口量本身在缩(-22%),阿根廷没必要在生效前硬冲量;它真正的位置,是12月30日之后承接巴西那400万吨被卡出来的缺口——溯源体系已经建好,随时可以上量。“抢”和”待命”是两种节奏,混在一起写就看不清谁在下哪步棋。
四、传导到国内:成本会晃,但方向未必是”涨”
豆粕是全球贸易流定价的商品,巴西货被挡,流向必然重排。但重排之后国内是”更贵”还是”更便宜”,市场上有两种完全相反的推演,都值得摆出来。
一种推演是输入性上涨。欧盟抢购合规货源(阿根廷、美国、巴拉圭),推高这些地区升贴水;巴西豆为进入欧盟付出额外合规成本,这部分成本也会摊到全球报价里。国内采购成本跟着抬。
另一种推演恰恰相反。2026年发表在欧洲农业经济评论(ERAE)上的一项模拟研究(Zamani & Pelikan)认为,EUDR对减少毁林的实际效果有限,更可能的结果是”贸易改道“:被欧洲拒收的南美大豆转向中国等不设溯源门槛的市场,反而给这些市场带来更便宜的货源。逻辑很朴素——货不会消失,只会换个买家。禁运造成的不是全球短缺,是区域性价差。
哪一种占上风,取决于两个变量:巴西被卡的量到底有多大(400万吨是FEFAC的上限估计,不是确定值),以及国内油厂在压榨利润与开机节奏之间怎么取舍。所以”成本跟着晃一下”这个判断是稳的,”一定涨”这个判断是不稳的。“晃”字比”涨”字准确得多。
五、别把它讲成”缺口故事”
这类政策题材最容易写成”欧盟缺豆粕了,国内要涨”,因为听起来顺、传播也快。但它经不起推敲:欧盟进口量本身预估要降22%,说明欧洲在主动收缩需求;巴西被卡的货大概率会找到新买家,而不是烂在港口;美国那5.4%的份额,绝对量才50多万吨,撑不起全球缺口叙事。
EUDR真正改变的,是贸易的路径和成本结构,不是豆粕的总量。它把”能不能溯源”变成了新的准入货币,让阿根廷这类链条短、体系全的供应方拿到溢价,让巴西付出合规成本,让美国提前占位。至于价格最终传到国内是多少,取决于这400万吨货最终往哪走——而这,正是12月30日之后才会真正揭晓的那部分。
接下来两个月,值得盯的不是豆粕报价的日内涨跌,而是三件事:巴西对欧装船量的实际下滑幅度、阿根廷对欧报价的升贴水变化、以及国内油厂远月买船的来源结构。这三条,比任何”缺口多少万吨”的标题都更接近真相。
数据来源:欧盟委员会EUDR实施安排及2026年5月4日审查结论;欧洲饲料制造商协会(FEFAC)巴西豆粕溯源风险估计(路透社2026年10月28日报道);欧盟2026/27年度豆粕进口来源结构预估(饲料行业信息网2026年10月9日、UkrAgroConsult);巴西2025年大豆出口数据;Zamani & Pelikan,《European Review of Agricultural Economics》2026年。国别风险等级依据欧盟EUDR国别基准评估。文中”400万吨/17%”为机构上限估计,非确定值。
绿色畜牧网 · 诗蕊
2026-11-02
