11月1日,肉鸭行情日报给出了两个刺眼的”持平”:白羽鸭苗均价1.82元/羽、毛鸭均价3.69元/斤,纹丝不动。可就在一个月前的10月,行业刚狠心淘汰了约220万只父母代种鸭。种鸭在去、产能在减,价格却躺平——这和猪那一轮的剧本惊人相似:去产能不等于马上涨价,而且鸭比猪更”钝”。(本文价格均指白羽肉鸭主产区报价,数据截至2026年11月1日;不构成任何投资建议)
一、种禽亏在最深
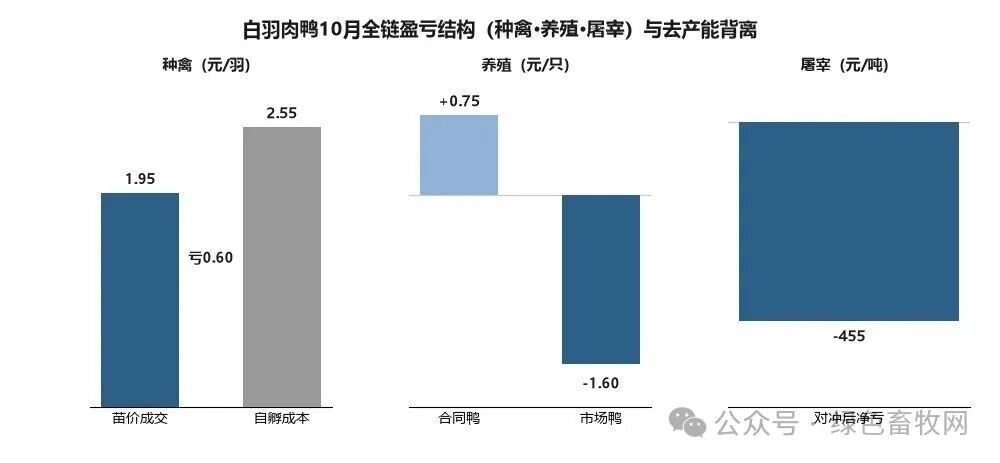
这轮亏损,种禽端最重。Mysteel农产品监测,10月鸭苗主流成交1.50–2.40元/羽,而自孵成本线在2.40–2.70元/羽。卖价整体压在成本线下方,种禽是全产业链亏得最狠的一环。行业对后市信心不足,头部主体减产控产,中小种禽现金流承压、主动加速淘汰父母代种鸭,到月底累计淘汰约220万只。
可即便淘汰了这么多,当前日均出苗仍在1150–1300万羽的高位,离11月中旬预判的900–950万羽/日还有距离。产能基数太大,去的这点,还不够。
二、去产能”慢半拍”
按常理,一个月淘汰220万只种鸭,出苗量该明显往下走。但日报原话是”种禽出孵较快,产能去化仍迫在眉睫“——潜台词:去化速度赶不上产能基数。更关键的是”合同”这层缓冲。
10月一体化保底合同鸭单只盈利0.5–1.0元,而无保底的市场鸭,行情低点单只亏损1.2–2.0元,散户亏损面大。合同鸭用”保底”把散户的价格风险内部化了,一体化企业靠内部利润转移维持供给,自然出清被悄悄拖慢。
这和猪的”能繁跌破正常保有量、猪价却还在坑里”是同一个底层逻辑:产能去化有滞后,且被产业韧性层层缓冲。只不过鸭这一层缓冲更厚——合同模式把出清速度摁得更死。
三、屠宰的缓冲与困局
屠宰环节10月综合分割品成交5840–6100元/吨,腿类订单意外偏强,部分点累涨1600元/吨,带来一定缓冲;屠企还靠鸭绒、鸭血、鸭肠、鸭油等副产品收益对冲主产品亏损。但主产品依旧倒挂,对冲后吨亏损仍在370–540元/吨,整体未脱困。
下游卤味采购保守、按需拿货,冻品库存压制了价格弹性——这也是毛鸭卡在3块7、上不去的原因之一。下面这张图,把全产业链10月的盈亏结构拆开看:
四、拐点为啥一推再推
220万只种鸭淘汰,是这轮去产能实打实的第一步。但鸭苗还在1块8、毛鸭还在3块7,”产能去化迫在眉睫”这句话,行业已经说了一阵子。
鸭周期比猪更钝,原因就藏在前三节里:合同模式放大了产业韧性、副产品对冲了屠宰亏损、冻品库存后置了供应——每一道缓冲,都在延缓自然出清。产能在去,价格却像被焊在了成本线下方,动弹不得。
至于真正的拐点什么时候来,哪个月出苗量会真正跌破900万羽、苗价能重新站上成本线,留给市场自己回答。我们能确定的是:只要”去化迫在眉睫”还挂在嘴边、苗价还躺在地板上,这场磨底就还没到尽头。
数据来源:Mysteel农产品网《10月白羽肉鸭利润复盘》(2026-10-28);钢联数据。毛鸭全国均价3.69元/斤为PIB全国综合报价(含南方活禽),山东产区6.30–6.80元/公斤为Mysteel监测口径,两者统计范围不同,分列以示区分。
