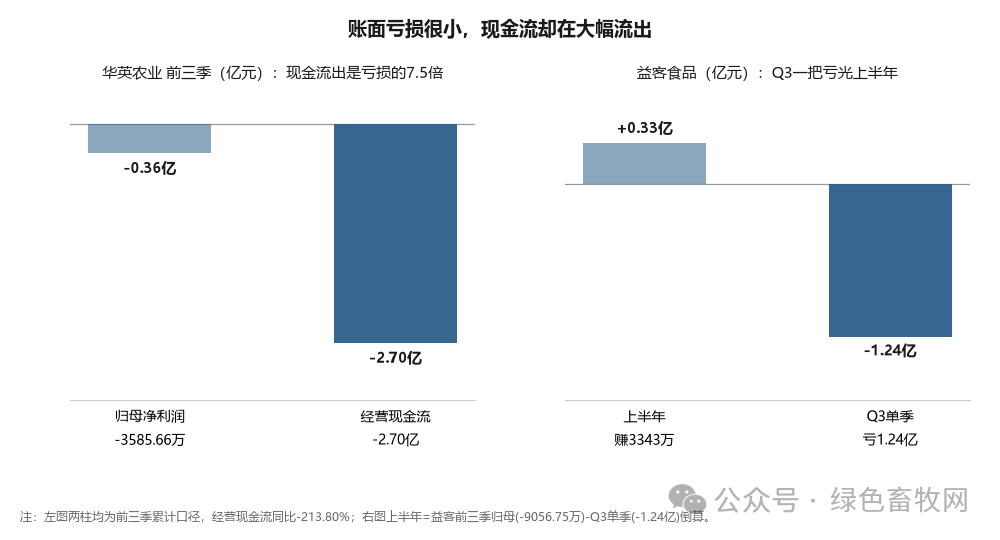
10月29日晚,鸭链龙头华英农业披露三季报:前三季营收40.58亿元、同比增7.07%,归母净利润亏损3585.66万元,同比亏幅扩大11.25%。亏得不多,看数字甚至算”温和”。但同一份报表里还有另一个数:经营活动现金流净额-2.70亿元,同比恶化213.80%。
账面亏3586万,口袋里流出2.7亿,现金流出是账面亏损的7.5倍。同一晚披露的白羽鸡屠宰企业春雪食品,前三季赚2294.71万元、同比降32.25%,可三季度单季只赚248.72万元、同比降87.31%——几乎白干。(本文依据公司定期报告与公开披露整理,不构成投资建议)
一、华英的账:利润薄得像纸,现金却在往外淌
拆到单季更清楚。华英前三季归母亏3585.66万元,扣非亏4712.80万元;三季度单季营收16.87亿元、同比降1.91%,归母亏657.41万元、同比减亏43.32%,扣非亏1202.60万元、减亏20.05%。用中报倒算,一季度亏约1508.82万元、二季度亏约1419.43万元,三季度是三个季度里亏得最少的一个。
利润在往好的方向走:Q3毛利8725万元、毛利率约5.17%,比二季度的4.05%抬了1.1个百分点。归母和扣非的差额也说明一件事——前三季有约1127万元非经常性损益在托着,扣非的4712.80万元才是主业真实的亏法。
问题出在现金流。前三季经营活动现金流净额-2.70亿元,去年同期还是正的(同比-213.80%)。同期总资产从39.33亿元增到42.43亿元、增7.88%,净资产只有9.50亿元、微增1.36%。资产在扩、现金在出、净资产几乎没动——这三个数放在一起,指向同一个方向:钱变成了存货和应收,压在了账上。
杠杆也不轻:总资产42.43亿元、净资产9.50亿元,资产负债率约77.6%,加权平均净资产收益率-3.90%。Q3单季财务费用1937.58万元、信用减值损失1769.21万元——一个季度光利息就吃掉近2000万,比当季657万的亏损还多。这就是重资产、高杠杆的鸭链企业现在的真实处境:主业勉强打平,财务费用把它拖进亏损。
背景也变了。今年9月,公司控制权变更落地,新控股股东为信阳产投(信阳市财政局体系),从民营控股转为国资控股。中报时公司给亏损的解释是鸭价低位、羽绒原毛涨价双向挤压;三季报没有单列归因,但Q3毛利率比二季度抬了1.1个百分点,至少说明售价与成本的缺口没有再扩大。
二、春雪的账:Q3只赚248万,但结构已经换了
春雪食品前三季营收20.84亿元、增9.00%,归母2294.71万元、降32.25%,扣非2052.64万元、降34.53%。Q3单季营收7.33亿元、增7.57%,归母248.72万元、降87.31%,扣非189.79万元、降89.39%,利润总额1335.67万元、降45.59%;经营现金流1193.34万元、骤降82.62%。
公司在三季报里给了四条原因,条条都很具体:一是鸡肉产品国内销售价格同比下降;二是出栏毛鸡对应的鸡苗成本同比上涨,养殖成本抬升;三是母公司利润增加,冲回原先由可弥补亏损确认的递延所得税资产;四是美元汇率同比下降,汇兑收益减少。现金流骤降八成,原因是原料价格波动、扩大生产导致购买支出增加。
注意第二条:鸡苗成本上涨。这和上游种苗企业的业绩正好互为镜像——益生股份Q3归母1.36亿元、同比增428.73%,赚的就是鸡苗的钱;而买苗养鸡的这一端,苗价就是成本。同一条链上,一个人的收入是另一个人的支出。
真正值得记的是结构变化。同日披露的经营数据显示:调理品收入约3.76亿元、占比51.27%,首次超过生鲜品的3.51亿元(47.95%),鸡肉调理品成了第一大收入来源。渠道端,境外出口2.62亿元、占35.74%,稳居第一大渠道;批发零售29.02%、食品加工13.90%、餐饮13.68%、商超4.02%、电商3.16%。
一家屠宰企业,把一半以上的收入做成了调理品、三分之一以上卖到了国外——这说明在国内毛鸡价格战里,唯一的出路是往下游走、往境外走。生鲜品是按斤卖的,调理品是按份卖的,后者有加工附加值,能把原料波动的冲击挡掉一部分。春雪Q3只赚248万,但它的收入结构是这批禽企里最像”食品公司”的。
三、把八家已披露的摆一起:种苗赚、商品代亏、屠宰薄
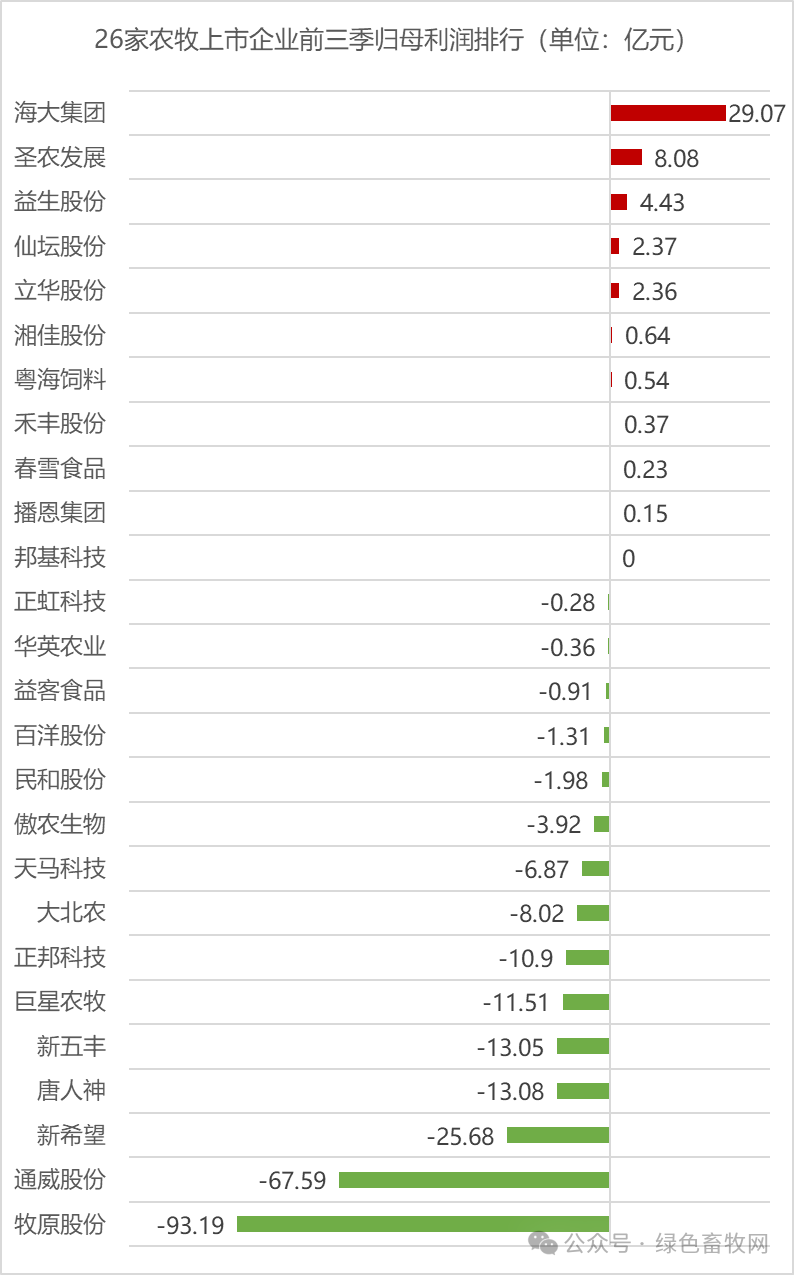
加上此前已披露的八家,禽链三季报的全貌就出来了,分化比猪链还极端:
· 上游种苗最赚:益生股份Q3归母1.36亿元、同比增428.73%。鸡苗涨价,卖苗的先吃肉。
· 商品代养殖最难受:民和股份Q3归母亏1.03亿元、同比降548.87%。同是鸡苗生意,益生赚1.36亿、民和亏1.03亿,差别在产品代次——益生卖的是父母代种雏(上游供给紧,价格硬),民和主要是商品代苗加自养鸡肉(苗贵、鸡贱,两头受挤)。
· 一体化和黄羽鸡在赚:圣农发展前三季归母8.08亿元、扣非8.57亿元、同比增35.64%,Q3扣非3.34亿元创2021年以来单季新高;仙坛股份前三季2.37亿元;立华股份Q3归母3.08亿元、增122.70%扭亏;湘佳股份Q3归母7597.44万元、增360.44%;温氏Q3肉鸡业务盈利约6.5-7亿元。
· 屠宰端最薄:春雪Q3归母248.72万元、降87.31%;益客食品前三季亏9056.75万元(同比减亏68.58%),但Q3单季亏1.24亿元、亏损还在扩大——倒算上半年还盈利约3343万元,一个季度把上半年的利润全亏光还倒欠。
把这四条串起来,禽链的利润分配图就清楚了:种苗在食物链顶端,商品代养殖在最底端,屠宰在中间薄薄一层,能穿过去的只有一体化+深加工。圣农赚8.08亿、春雪Q3只赚248万,两家都在白羽鸡这条链上,差别就是”有没有自己的父母代种鸡、有没有把鸡肉做成调理品”。
这也解释了一个常被搞反的判断:禽链不是”上游赚下游亏”这么简单,是”谁掌握种源谁定价”。鸡苗紧张的时候,价格由卖苗的定;鸡苗过剩的时候,屠宰厂才敢压价。今年Q3是前者,所以益生暴赚、民和巨亏、春雪贴地。
四、落到养殖户:三笔账要现在算
· 外购鸡苗的,先算”苗价+料价”两条线。春雪把Q3利润降87%的第二条原因写成”鸡苗成本同比上涨”,这就是你的成本表。苗价处在高位时,一只鸡的盈亏平衡点会被抬高0.3-0.5元,出栏价稍有波动就从赚变亏。这个阶段别赌行情,先锁成本。
· 鸭链的赊销要收紧。华英账面只亏3586万、现金流却流出2.7亿、负债率77.6%、一个季度利息2000万——这种财务状态下,上游对企业赊销苗、赊销料的账期风险会上升。和鸭链企业做生意,回款条款比价格更要紧。国资入主能托住信用,但不会替企业还账。
· 想活得久,往”按份卖”那头靠。春雪的调理品占了51.27%、出口占35.74%,Q3只赚248万但活下来了;纯卖生鲜毛鸡的,价格完全被动。规模小做不了调理品,就做差异化——品种、日龄、饲喂方式,任何一条能让收购方按”你的标准”而不是”市场均价”收购的,都是护城河。
一句话收尾:这一轮禽链的赢家不在养鸡场,在种鸡场和食品厂。中间的养殖环节,赚的是一份辛苦钱,亏的是一整年的现金流。
资料来源:河南华英农业2026年第三季度报告(巨潮资讯网)、春雪食品2026年第三季度报告及三季度经营数据公告、益客食品/圣农发展/益生股份/民和股份/立华股份/湘佳股份/仙坛股份三季度报告及公告、证券时报、中国证券网、每日经济新闻、深圳商报·读创、央广网。
