10月29日晚,牧原股份披露2026年三季报:前三季营收922.00亿元,同比下降17.52%;归母净利润亏损93.19亿元,去年同期是盈利147.79亿元。93亿的亏损数字看着刺眼,但这份财报真正要看的不是亏损额,是钱从哪来、又怎么留住——上半年经营性现金流还是净流出22.24亿元,到9月末变成了净流入29.83亿元。(本文依据公司三季报与公开披露整理,不构成任何投资建议)
一、先把总账摆平:亏的是利润,不是本钱
前三季,牧原销售商品猪5873万头,屠宰生猪2583万头,同比增34.8%。截至9月末,账上货币资金228.88亿元,资产负债率55.89%,经营活动现金流净额29.83亿元。
把这四个数和93亿亏损放在一起,就能看出这家公司的”亏损结构”和同行不一样。同期已披露的猪企里,天邦负债率91.84%、金新农净资产缩水43.15%、新五丰归母净资产较上年末大减61.37%,都是”亏到伤本”的路子;牧原亏的是93亿利润,但净资产没被打穿,账上还有228亿现金。
这个差别不是运气,是成本线决定的。往下看就明白。
二、三个季度拆开:Q2挖的坑最深,Q3填回来一半
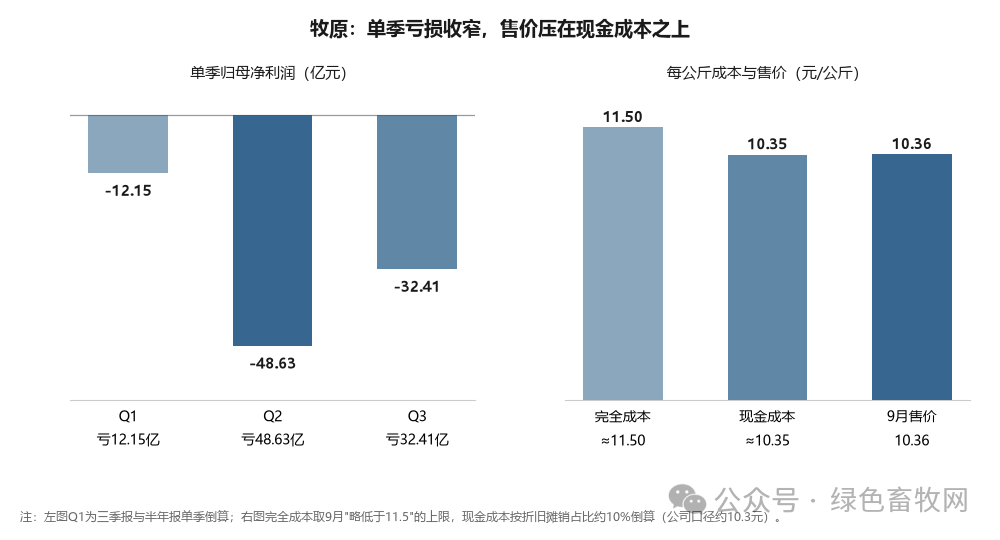
93.19亿的亏损不是均匀发生的。用半年报和三季报倒算单季:一季度亏约12.15亿元,二季度亏48.63亿元,三季度亏32.41亿元。二季度是最深的那个坑,三季度环比少亏了16.22亿元。
Q3单季营收327.90亿元,毛利率-3.44%,比二季度的-8.41%收窄了近5个百分点。毛利率还是负的,意思是卖猪的收入还没盖住全部成本——但”负得少了”这件事,在一个连亏14个月的行业里已经是方向性变化。
更能说明问题的是现金流。上半年经营性现金流净流出22.24亿元,前三季合计净流入29.83亿元——这意味着三季度单季经营性现金净流入约52.07亿元。利润表上还在亏32亿,现金流量表上却进了52亿,这两个数字同时成立,只有一种解释:亏的主要是折旧摊销这类不掏现金的成本。
三、10.3元的现金成本,才是这份财报的题眼
牧原的生猪养殖完全成本,从年初的12元/公斤一路降到6月的11.7元、7月的11.5元,9月略低于11.5元/公斤。公司披露成本结构中折旧摊销等非现金成本占比约10%,据此倒算,最新现金成本约10.3元/公斤。
把9月的售价放进来对照:牧原9月商品猪销售均价10.36元/公斤,环比还涨了0.6%,同比下降19.57%。10.36元的售价,压在10.3元的现金成本和11.5元的完全成本中间——卖一头猪,现金层面基本打平、略有盈余,会计层面每公斤要认1元多的亏。这就是为什么利润亏32亿、现金流却能进52亿。
这个成本位置也解释了牧原为什么敢在这个时点主动砍产能。截至9月末,能繁母猪从高点的362万头调到297万头,减了65万头,降幅18%;6月末还是311.3万头,公司当时说计划9月底降到300万以下,做到了。
注意这个动作的性质:砍的是母猪,不是现金。母猪是产能,是未来的出栏量;现金成本已经压到售价之下,眼下少养一头就少亏一头,但保留现金和低成本能力,等的就是下一轮。秦军在三季报交流会上说,明年供需关系会支持猪价在今年水平上有所上升,”但具体价格区间不好判断”——这句话的分量在于,管理层自己也没把明年当大牛市。
四、屠宰这条线,第一次真正接住了利润
三季报里最容易被忽略的一句是:屠宰肉食业务整体盈利2亿多元。前三季屠宰2583万头、同比增34.8%,上半年屠宰1723.4万头、同比增50.98%,屠宰肉食收入220.61亿元、增14.04%。倒算下来,三季度单季屠宰约859.6万头。
2亿多元,对比93亿的养殖亏损是杯水车薪。但它证明了一件事:在猪价10.3元的年份,屠宰环节是正毛利的。养殖端亏、屠宰端赚,这个组合意味着产业链利润正在从”养”往”杀”搬——过去几年行业拼命扩养殖产能,屠宰只是配套;现在屠宰成了唯一稳定赚钱的环节。
对中小养殖户,这条信息比牧原亏多少更重要:当屠宰端成为利润中心,定价权就往屠宰厂那头偏。你卖猪时的议价空间,不只取决于当天猪价,还取决于附近有没有第二家愿意收你猪的屠宰厂。
五、同一批披露的七家:亏得更狠,也更危险
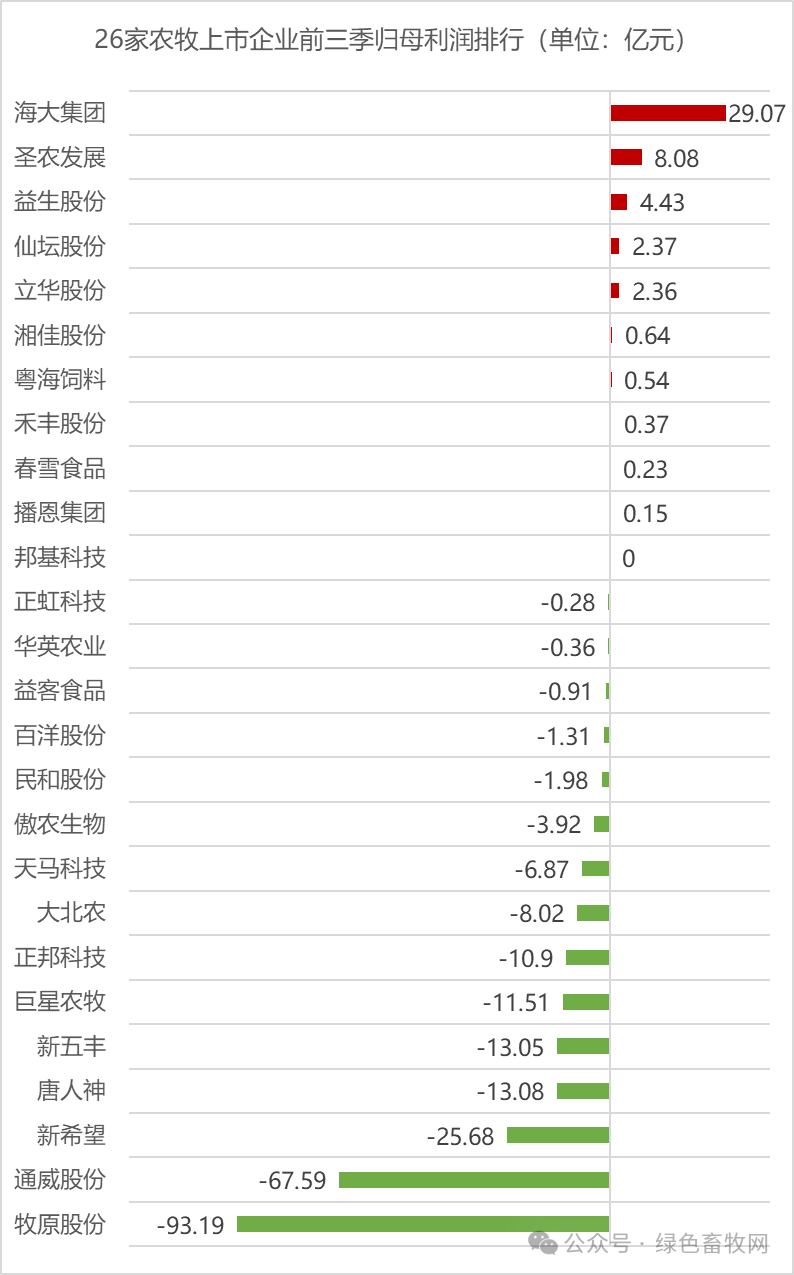
10月29日晚到30日,猪链集中披露。把牧原和另外六家摆在一起,分化一目了然:
· 新希望:前三季营收876.98亿元、同比增8.94%,归母亏损25.68亿元(去年同期盈利7.60亿元);Q3营收321.09亿元、增11.18%,归母亏8.66亿元,比Q2的8.04亿元还多亏了一点。收入在涨,亏损在扩大——这是最值得警惕的一种组合,说明增量是靠低价换来的。
· 唐人神:前三季营收166亿元、降10.69%,归母亏13.08亿元,同比亏幅扩大;Q3单季亏2.61亿元,比Q2的4.21亿元收窄了1.6亿。
· 巨星农牧:前三季营收52.26亿元、降7.33%,归母亏11.51亿元(去年同期盈利1.07亿元),加权平均净资产收益率-44.44%,净资产从31.12亿元降到24.19亿元、缩水22.27%,负债率约73%。在本批(除新五丰外)里”伤本”最明显。
· 正邦科技:前三季营收115.95亿元、增8.80%,归母亏10.90亿元,扣非亏10.50亿元;净资产98.59亿元,负债率约47.3%,是这批里资产负债表最干净的。
· 傲农生物:前三季营收70.22亿元、增10.85%,归母亏3.92亿元(去年同期盈利4.14亿元),扣非亏4.45亿元。亏损里有6970万元一次性支出:子公司补缴税款及滞纳金2870万元、关停并转固定资产报废2717万元、限制性股票股份支付1383万元。另外9月因未按规定披露重大诉讼、仲裁及关联交易,被福建证监局罚款250万元、责令改正。
· 新五丰:10月30日晚披露,前三季营收43.16亿元、降19.92%,归母亏13.05亿元(去年同期仅亏0.13亿元),Q3单季亏5.69亿元;归母净资产8.36亿元、较上年末大减61.37%,经营现金流-6.07亿元,是这批里”伤本”最狠的一家。
七家(含牧原)前三季归母亏损合计约171.33亿元,其中新五丰13.05亿排第二,仅次于牧原。同样是亏,牧原的亏法是把折旧认掉、把现金留住,巨星和新五丰的亏法是净资产往下掉、负债率往上走。在一个还没看到拐点的周期底部,”能不能扛到下一轮”比”这一轮亏多少”更要命。
落到养殖户身上,这份成绩单有三个能直接用的数字:
· 10.3元/公斤是龙头的现金成本线。猪价长期低于这个数,龙头会缩量;高于这个数,龙头就有动力把量放出来——你的猪价天花板和这头巨兽的出栏节奏绑在一起。
· 297万头能繁,是明年下半年的供给。按10个月配种周期推,今年9月的母猪存栏决定明年7月后的出栏。减了65万头是好事,但18%的降幅不足以逆转供给过剩,别把”龙头减产”直接翻译成”明年大涨”。
· 屠宰端赚钱,说明收猪的人不缺猪。这时压栏赌涨价的成本极高——每多养一天,料肉比下降、体重虚增,而屠宰厂不会为超标体重加价。10月出栏均重已经连涨11周,这个信号说明大家都在赌,也说明赌的人有点多。
资料来源:牧原股份2026年第三季度报告及业绩交流会(2026年10月29日)、牧原股份2026年半年度报告、证券时报、中国证券网、华夏时报、财联社、每日经济新闻、界面新闻、各公司三季度报告原文(巨潮资讯网)。
