猪的至暗一周——期现双破、仔猪破百、龙头砍产能
这一周,养猪人记住的不是某一个坏消息,而是坏消息叠在了一起。
猪的至暗一周。期货跌破万元、现货跌破10元/公斤、7公斤仔猪弱苗跌破百元、秦英林在李曼大会上亲口宣布牧原砍掉92个猪场——四条线在同一周拧成一股绳,把”旺季不旺”四个字钉死在10月下旬。本期快报按板块梳理,★标为本周已单发成文,这里只做一句话简讯,不与原文重复。
一、猪的至暗一周·四条线
① 期货破万(背景|★10/19已发)
10月19日,生猪主力2701合约跌2.48%收9860元/吨,创上市以来新低,较上市高点28400元/吨跌约64%。这是”破万”的锚点——期现贴水结构中,期货先一步把预期打到了地板上。
② 现货破十(本周新硬料)
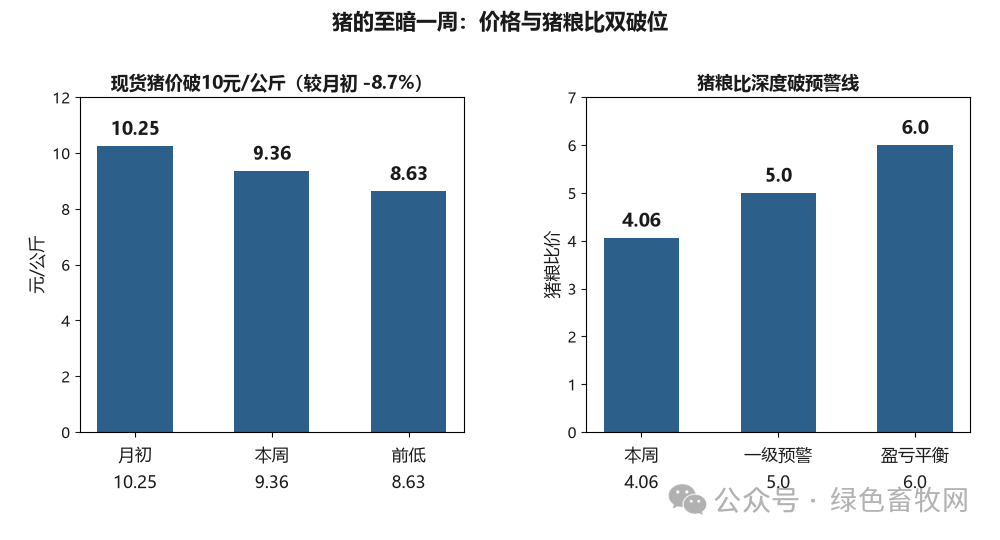
截至10月25日,全国外三元出栏均价9.36元/公斤,较月初10.25元/公斤累计下跌约8.7%,连续多日走低、刷新下半年新低。区域分化明显:新疆触底8.5元/公斤,广东、福建仍在10.7-10.9元/公斤,南北价差超过2元,距离全年低点8.63元/公斤仅一步之遥。需求端”双节”后惯性回落,屠宰场开工率仅30.41%、头均亏损13.4元,白条走货偏慢;供应端集团场出栏增量、出栏均重124公斤以上、冻品库容31.77%分流鲜销——供需双弱之下,现货短期难言反转。
③ 仔猪破百(本周新硬料)
7公斤断奶仔猪,部分产区弱苗成交已跌破100元/头,较高点258.57元/头(7月)腰斩近六成。繁育场综合成本260-280元/头,卖一头亏一头。更关键的是:外购仔猪育肥,出栏窗口对应明年春节后淡季,当前自繁自养头均亏损超260元、外购育肥一头亏损可达400元以上——所以”仔猪越便宜越没人敢接”,补栏信心降至冰点。这恰恰是产能出清刚发动的信号,不是利好。
④ 秦英林砍自己(背景|★10/23已发)
李曼大会上,牧原秦英林宣布停建124个、停产92个猪场,能繁母猪从362万头砍到297万头、降幅18%,450万头规划压到297万头。龙头亲口认错”猪养得越好亏得越多”,等于给全行业的”至暗”盖了章。
散户落点:四条线拧成的不是恐慌,而是一句老话——底部不是一天到的,但现金流是一天一天漏的。散户别盯着”仔猪便宜”去扩栏,先把成本线和现金流守住;这一轮磨底以”月”计,赌方向不如赌自己活得久。
二、生猪板块·其他动态
天邦食品:猪企三季报最惨样本(10/14)
10月14日晚,天邦食品(002124)连发两份公告,把”猪的至暗”写到了极致:前三季度归母净利润亏损16.58亿元,由盈转亏、同比暴跌738.80%,扣非亏损19.33亿元;营收53.74亿元、同比降20.01%;第三季度单季仍亏1.15亿元,亏损同比扩大。更刺眼的是资产负债表——资产负债率攀升至91.84%(较2025年底提升约12个百分点),归母净资产从23.66亿元缩水70%至7.08亿元,账上货币资金仅5824万元、流动负债却超70亿元。
比亏损更棘手的是重整崩盘。原定13.7亿元重整投资(7.4亿产业+6.3亿财务)已全部退出:厦门建发物产9月18日因国资审批未获核准解除,南宁漓源同日以”合作基础丧失”解约,11家财务投资人10月13日集体签署解除协议、保证金无息退还。预重整期限已第四次延期至2026年11月9日——在此之前若招不到新投资人、重整方案无法通过,公司将面临*ST甚至退市风险。
巨亏主因与全行业一致:商品肥猪均价仅10.17元/公斤,同比降4.22元/公斤(-29.33%),而全成本仍高达12.63元/公斤。天邦选择”以量补价”,前三季度出栏571.95万头、同比增23.34%,仔猪占比超36%。但周期的坑靠量填不平——在91%负债率+净资产快转负+投资人全退+猪价弱复苏的四重夹击下,天邦抢的是11月9日前的重整窗口。给散户的落点很直接:连头部上市公司都在为高负债、错判周期买单,散户资金链容错率更低,活过磨底期比押一次反弹重要得多。
收储动态(10/24-25)
10月20-23日,华储网挂牌2.85万吨中央冻猪肉轮换收储与出库竞价;7-9月中央6次收储合计7.7万吨,基本都是”收一批、出一批”的轮换操作,净新增储备量微乎其微。叠加地方收储分布零散,放在全国千万吨级供给大盘里难改基本面。猪粮比价已跌至4字头(约4.06:1),深度击穿一级预警线(5:1),行业连续14个月亏损。收储的定位是托底而非拉涨,别把希望押在公告上。
月末转机观察(10/25)
机构判断短期难破前低8.63元/公斤:进入10月末,猪价再降空间或有限,头部猪企或有缩量拉涨尝试。但供需基本面未扭转——屠宰开工30.41%、头均亏损13.4元(较前一周多亏5.6元)、冻品库容31.77%、出栏均重124.49公斤,供给压力仍在释放。转机要盯两件事:集团场月末是否控量、腌腊需求11月中下旬能否兑现。
★ 本周已发·一句话简讯
· 生猪期货破万(★10/19):2701合约收9860元/吨创上市新低,较28400高点跌约64%。
· 能繁母猪3602万头官宣(★10/21):三季度末数据,环比回落但仍低于3750万头正常保有量目标(96.0%)。
· 王祖力定调后市(★10/22):官方首席专家”别拿母猪数据赌猪价”,减母猪不减肉。
· 秦英林官宣减产(★10/23):停建124场、停产92场,能繁362→297万头降18%。
· 温氏三季报(★10/22):前三季亏49.61亿,但Q3单季减亏至约6亿。
三、禽板块
巴西14家禽肉厂暂停输华(★一句话)
10/22-23,巴西SC州新城疫触发输华暂停,14家SIF禽肉厂暂停(州级非全国),1-9月自巴西鸡肉约42万吨,爪翅类弹性最大;国内白羽整鸡供给充足,影响有限,本周实际成交谨慎。
进口鸡产品提价遇冷(10/24)
受巴西疫情+美国部分禽肉企业被移出准入名单双重消息影响,进口翅中、全翅、爪类对外报价上调200-500元/吨,但经销商观望、只询价不拿货,成交率偏低,涨价未转化为真实走货。国内山东屠宰端同期”控重收鸡”,小体重毛鸡增多,后续小规格产品积压、价格承压的隐患已经埋下。一句话:消息提振是短期的,供需基本面没变。
益生年内第8批祖代鸡入境(10/16入境·10/19报道)
10月16日,益生股份从法国引进年内第8批祖代白羽肉种鸡,年内累计引种约8万套(利丰系为主)。1-5月因法国禽流感禁令海外引种中断,6月恢复后截至10月10日海外引种合计39.4万套,白羽种源供应持续恢复。提醒:引种越顺、批次越密,种源安全是利好、苗价是利空,别读反了。
鸡蛋先涨后乏力(10/23-25)
10月23日多地领涨,周末转为”零星上涨、动力不足”。农业农村部监测10月12-18日全国鸡蛋批发均价9.64元/公斤,连续4周下滑、累计降幅13.7%;4-5月集中补栏蛋鸡进入产蛋高峰,供应充足,后市大概率弱势运行。禽肉、牛羊肉、鸡蛋自身的替代消费持续分流猪肉需求,也是猪价”旺季不旺”的隐性推手。
四、饲料原料
豆粕现货寻底、盘面箱体(10/24)
全国43%蛋白豆粕主流区间3220-3360元/吨,现货整体弱势寻底(华北、山东多地较前日普跌10-30元/吨)。盘面M2701在3220-3360元/吨箱体震荡,上压3360、下撑3220。压制因素明确:USDA 10月供需报告将美豆单产上调至53.1蒲/英亩、创历史新高,产量45.62亿蒲、期末库存3.15亿蒲均上调;国内油厂豆粕库存仍在百万吨级高位,下游养殖亏损、仅刚需采购。浙商等研报定性”成本托底、库存压顶”区间震荡,深跌空间有限但趋势性大涨缺驱动。
玉米低位企稳(10/25)
玉米低位企稳,全国均价约2347元/吨(饲料原料),秋粮收购全面启动。新粮集中上市、东北潮粮供应充裕,价格贴近种植成本、基层惜售升温,11月中储粮收购大概率启动,底部支撑渐显;但对猪价而言,饲料成本端既无支撑也无拖累——低成本反而延长了养殖端的”亏损耐受期”,不算好事。
五、政策与疫病
国际疫情周报(10/24发布)
美国通报12起家禽和13起野禽H5N1疫情,586万只被扑杀;德国通报10起家禽和16起野禽H5N1,2.3万只家禽被扑杀;西班牙通报4起野禽和1起家禽H5N1疫情(非野猪非瘟)。欧洲野猪非洲猪瘟多点散发:波兰单周通报41起野猪ASF,匈牙利、爱沙尼亚、罗马尼亚等地持续有野猪感染。国内暂无相关通报,但秋冬候鸟迁徙季,边境防疫不能松。
卖猪新规蹲点(观察)
《生猪屠宰质量管理规范》相关新规,8月征求意见稿截止已近两个月,截至10月25日正式版仍未落地。本号持续蹲点:正式公告一出,即是选题。
六、下周前瞻
· 牧原三季报(10/30):周一起上市公司密集披露期,牧原数据将验证”砍产能”后的成本与现金流成色;对照天邦(负债率91.84%、净资产缩水70%),”活下去”已是猪企头号命题。
· 腌腊需求:11月初启动预期能否兑现,是现货能否止跌的关键变量。
· 中央收储是否加码:目前仅轮换(收一批出一批),若猪粮比持续4.5:1以下,扩规模的政策空间充分,但定位仍是托底非推涨。
绿色畜牧网 / 2026-10-25
