10月16日,农业农村部第1072号公告落地:59个转基因玉米、1个转基因大豆品种过审。算上前三批,国审转基因品种累计到239个,全部建在13个转化体底座上。对养殖户来说,这份公告真正的分量不在”又多了几十个品种”,而在它钉死了产业化收官的时间表——以及豆粕那条长期成本曲线的天花板。
一、四批国审:过审不再稀缺
节奏很清楚:2023年12月第732号(37玉米+14大豆)→ 2024年10月第830号(27+3)→ 2025年9月第947号(96+2)→ 2026年10月16日第1072号(59+1),累计玉米219个 + 大豆20个 = 239个。
第四批释放了一个收幅信号:74个初审筛剩60个,14个止步终审;其中大北农46→38、隆平5→3。从”批量放行”转向”逐项从严”——过审不再稀缺,门槛反而高了。
二、一超多强:13个底座定格局
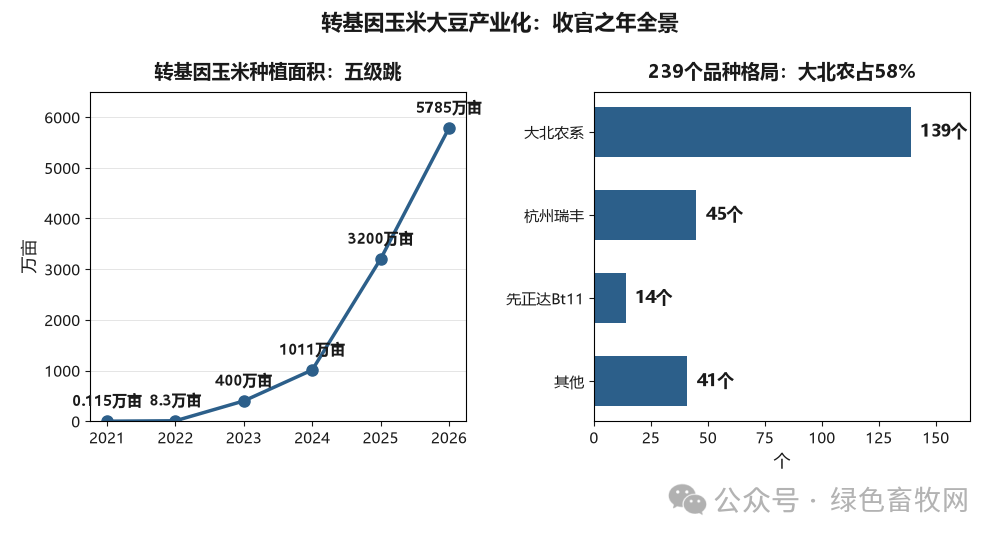
239个品种全部建立在13个转化体(基因底座)上。大北农DBN9936一个底座撑起122个品种,占玉米56%;大北农系合计139个,占总量58%。
其余:杭州瑞丰45个、先正达Bt11系列14个,剩下41个分散在多主体。一句话——性状端六成握在大北农一家手里,品种端是”一超多强”。
三、面积五级跳:全国常规化收官
从试点到示范再到常规化:2021年1150亩 → 2022年8.3万亩 → 2023年400万亩 → 2024年1011万亩 → 2025年3200万亩 → 2026年5785万亩(玉米)+ 103万亩(大豆)。
2026年铺到23省份 + 新疆兵团 + 北大荒,全国适宜区全覆盖,”试点—示范—常规化”三步走收官。按全国玉米面积估算,渗透率约8%—9%。
四、国产性状出海:开始赚外汇
大北农大豆性状获巴西种植许可(9月15日公告),在阿根廷有4个、乌拉圭3个许可;转化体DBN9004获欧盟进口许可。中国自主性状开始走出国门。
但体量还小,短期不影响国内供需——更多是”卡位”信号,不是眼前行情。
五、养殖户的账:豆粕天花板的长期逻辑
抗虫耐除草剂叠加,大田验证亩产+5%—10%(平均增产8.5%)。更关键的是高蛋白玉米:籽粒粗蛋白含量从8%提到12%—13%(华中农大严建兵团队,58个组合中10个突破12%)。若推广开,每年可替代2800万—3500万吨大豆进口。
豆粕是对饲料成本影响最大的单项。这条逻辑不是明年就见效,而是写在了公告的产业方向里——它是豆粕价格的长期天花板,不是短期救命稻草。
安全之争怎么看:国家审定程序 + 安全证书链条已走完,政策立场明确;本文只摆事实,对个体选择不做断言。
散户落点:口粮端长期成本有下行动力,但落地以年计。当下猪价还在磨底、豆粕仍在高位震荡,别把”长期利好”当”眼前行情”。真正影响你今年账本的,还是猪价和你的成本线。
绿色畜牧网 | 2026-10-23 | 转基因玉米大豆产业化全景
