10月21日晚,温氏股份(300498)交出2026年三季报:前三季度归母净利润亏损49.61亿元,同比由盈转亏;但第三季度只亏5.96亿元,较第二季度32.96亿元的亏损大幅收窄。财报发布当天股价反而收涨3.73%——资本在用脚投票”最惨的一个季度可能已经过去”。更罕见的是,温氏在投资者交流中第一次把”拐点时间表”摆到了明面上。
一、亏损节奏:最惨的Q2已经翻篇
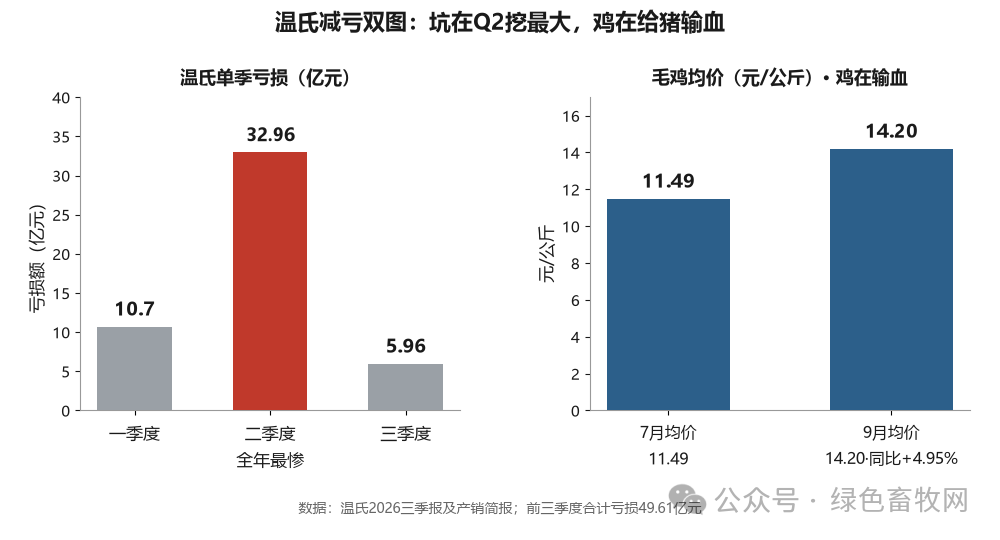
一季度亏约10.7亿元;二季度亏32.96亿元,是全年最惨的一个季度——当季毛猪均价探至全年低位(4月最低9.27元/公斤,Q2均价约9.5元),猪价跌破成本线;三季度只亏5.96亿元。
关键点在节奏:上半年(Q1+Q2)就已经亏了43.66亿元,三季度再亏5.96亿,前三季度合计49.61亿。换句话说,亏了大半年的大坑,Q3只又挖了个小口子——”最惨已过”不是口号,是季度数据摆出来的。
二、Q3减亏双引擎:猪价回血 + 鸡在给猪输血
引擎一:猪价环比回升。Q3毛猪均价站稳10.8元/公斤(7/8/9月10.80/10.86/10.75),较Q2均价约9.5元环比回升约13.3%;温氏8月养殖综合成本已降至6元/斤(12元/公斤)以下,价格回升叠加成本下降,养猪亏损大幅收窄。
引擎二:肉鸡业务回暖输血。黄羽鸡(中华土鸡)Q3均价由7月11.49元/公斤涨到9月14.20元/公斤,9月同比还涨了4.95%;财联社测算,鸡业务盈利支撑下,Q3单季环比减亏约27亿元。双主业对冲,是温氏比纯养猪企业少亏的关键。
三、龙头第一次把时间表摆上桌(全文核心)
温氏10月投资者交流官方口径,三段式说得很直白:
① 春节前后盘整拐点。猪价已持续低迷较长时间,初步预计春节前后有望迎来盘整拐点。
② 2027盈利确定性较高。行业普遍预期2027年实现盈利的确定性较高,盈利水平取决于今年三、四季度猪价走势和产能去化情况。
③ 若明年仍普遍亏损。若明年行业仍普遍未能实现盈利,将出现大面积产能出清,后续猪价可能进入快速上涨阶段。
把”磨底—拐点—反转”三段式讲清楚,等于给市场一个可跟踪的坐标:盯着春节前后的猪价、盯着能繁去化进度,就能验证这份时间表。
四、扎心真相:去化为什么这么慢
温氏点破本轮去化慢的三点原因(官方口径):
一是行业集中度提升。头部企业融资渠道多,抗周期能力远强于过去散户为主的时代。
二是前期盈利的企业家底厚。仍有较强资金储备,亏得起、扛得住。
三是有人心存侥幸。“寄希望于其他主体先行出清、自身逆势增产”——说白了,都在等别人先死。
这三句话,基本把”为什么亏了一年还没见底”讲透了。另需留意:温氏自己也在加借款储备过冬,资产负债率由去年末49.82%升到三季度末59.15%——龙头都要备粮,散户更得算清自己的现金流。
五、散户落点:时间表不是承诺,是预期管理
时间表不是保底承诺。春节前后是否真拐点、2027是否真盈利,取决于四季度猪价和能繁去化进度,温氏自己用的是”初步预计””普遍预期”这类措辞。
散户的账本只有一条线——成本线。龙头的报表再花哨,能活过这个冬天、不被出清的,才有资格吃到下一轮上涨。温氏都还在加杠杆备粮,散户更没理由赌反转。
一句落点:别盯着”时间表”激动,盯住自己的成本线和现金流——那是你过冬的唯一救生圈。
