10月13日至14日,新浪财经、肉类食品网、猪易通等多家机构同日点题:集团猪企加速出栏、二次育肥(二育)不敢接盘,猪市“负循环”正在上演。作为过去两年猪价反弹最大的“中间买盘”,二育群体的集体躺平,比任何数据都更能说明市场的冷。
一、戏眼:去年抢猪的人,今年集体躺平
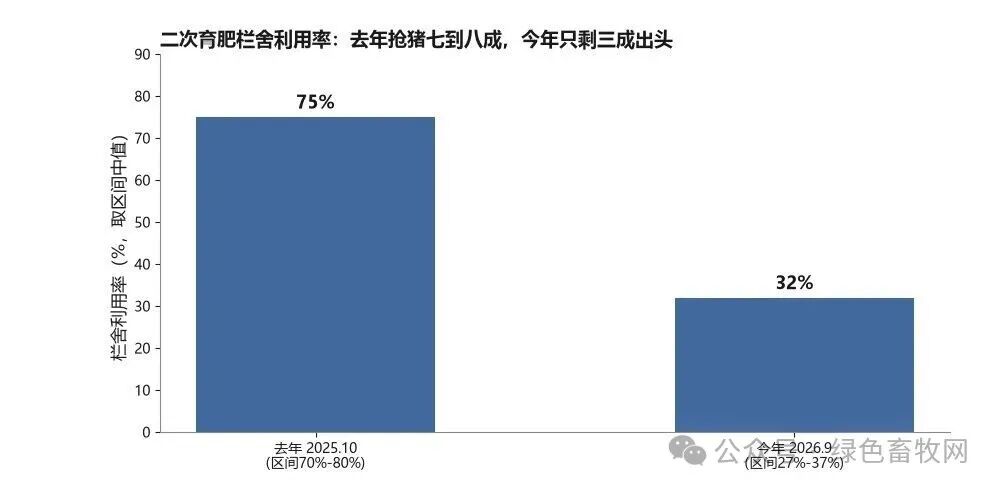
把时间拨回一年前。据Mysteel 2025年10月22日市场解读,当时猪价从10月13日的10.3元/公斤低位拉升,中上旬二育入场比例升至25%—40%,少部分区域达40%—60%,栏舍利用率基本恢复到70%—80%水平——那是实实在在的“抢猪”。
今年呢?据Mysteel与同花顺等机构监测,2026年9月全国二育栏舍利用率已跌至三成出头(不同样本在27%—37%区间),较去年同期的七到八成,几乎腰斩。去年抢破头的人,今年集体趴着不动。
二、为什么不敢接:进场就亏的账
外购二育的成本线已经抬到11元/公斤以上,而现货连10.5元都站不稳——这意味着二育户一进场就浮亏。更致命的是标肥价差:当前标肥价差已收窄到约-1元/公斤,养大猪不仅没溢价,反而比标猪还便宜,“养大猪赚差价”的逻辑彻底失效,饲料成本却还在高位。
还有“前车之鉴”:150公斤以上大猪占比已经堆到2.44%,前期那一波二育集中出清砸盘的记忆还在,没人愿意再去接最后一棒。
三、买盘消失的后果:越跌越卖的负循环
二育本质上是猪价里的“中间库存”和“缓冲买盘”。他们消失后,压力直接砸向两端:集团猪企资产负债率仍处历史高位(以牧原为例,2025年末资产负债率54.15%,部分扩产激进企业更高),只能加速出栏回血;而没有二育承接,猪越出越多、价越跌,越跌越没人接——“越跌越卖、越卖越跌”的负循环就转起来了。
配套数据也在印证冷意:屠宰开工率30.11%(同比降4.42个百分点)、冻品库容率32.14%(同比高14.39个百分点)、自繁自养头均亏损196.6元(卓创口径),行业自2025年四季度转亏以来,已连续亏损超过一年。
四、产能面:能繁已逼近调控红线
农业农村部数据显示,2026年二季度末全国能繁母猪存栏3780万头,距3750万头的调控目标仅差0.8%;而第三方机构监测显示,8月能繁已回落至3690万头左右,跌破3750红线。官方与机构两个口径要分开看:官方季度末数偏稳,机构月度追踪更灵敏,但方向一致——产能还在往下掉。
五、给散户的决策地图
机构共识:短期猪价在9.8—10元/公斤有支撑(年内低点已从4月约8.65元/公斤逐步抬升至8月约10.34元/公斤,底部在抬升);趋势性反转要等11月下旬腌腊启动。二育如果在10元附近逢低入场,行情才有“缓冲垫”。
对咱们散户,机构给出的操作参考(非承诺):标猪在10元附近可分批出栏,反弹到10.8—11元区间建议择机全出,千万别赌单边。二育是最大的买盘,他们回来那天,才是市场信心真正回来的信号——现在,别去接飞刀。
数据来源:Mysteel农产品、同花顺、卓创资讯、新浪财经、肉类食品网、猪易通等公开报道;农业农村部生猪产能数据。本文为市场行为分析,不构成投资建议。
