10月2日,联合国粮农组织(FAO)发布:9月全球食品价格指数 136.0点,环比 +1.5%、同比 +5.8%,创 2022年11月以来最高。玉米涨到三年多高位、小麦升至2023年8月以来最高。国际在涨、国内新粮在落,养殖户的饲料账到底被谁拽着?这期把传导链拆给你看。
136.0点:近四年高,但不是史上最高
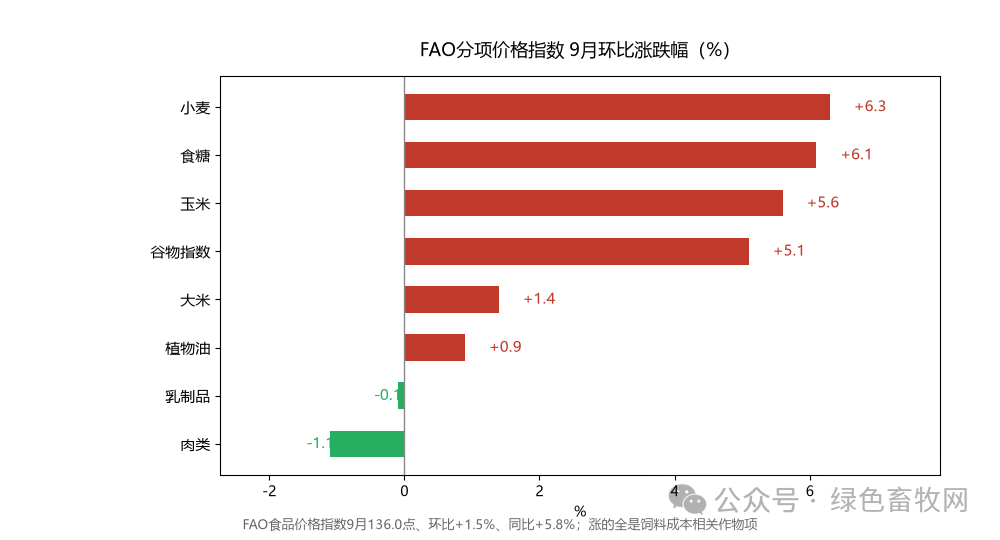
指数:FAO食品价格指数9月平均 136.0点,较8月修订值 134.0 涨 1.5%,同比涨 5.8%,创2022年11月以来最高。
定调:但仍比2022年3月的历史峰值低 15.1%(低24.3点)。是”近四年高”,不是”史上最高”,这个措辞别夸大——转发时最容易跑偏的就是这句。
结构:食糖、谷物和植物油三个作物类指数全涨,肉类跌、乳制品基本走平——涨的全是饲料成本项,跟你养什么关系最直接。
涨什么:谷物最狠,玉米三年高位
谷物指数 122.8点,环比 +5.1%,同比 +17.2%(比2025年9月高18.0点)。其中:
小麦 环比 +6.3%,升至2023年8月以来最高(黑海物流受限逼着进口商换货源,北美冬小麦播种前又干旱);玉米 环比 +5.6%,升至三年多来最高(美国单产低于预期、巴西出口供应减少、霍尔木兹航运不确定推高运费)。
植物油 198.6点 环比 +0.9%;食糖 环比 +6.1%(18个月高位,同比 +14.7%)。
另一头:肉类指数 127.9点 环比 −1.1%(禽肉、猪肉报价走低),乳制品 119.1点 环比 −0.1%。收入侧反而小幅走弱——涨的是你的成本,跌的是你的卖价。
传导链:国际粮价怎么走到你的料槽
第一环|进口原料:玉米、高粱、大麦、大豆_price 都在国际盘面上。玉米三年高位、高粱环比 +13.7%,进口成本预期直接抬。
第二环|加工成粕:大豆→豆粕、玉米→能量料。国际大豆/玉米一涨,国内豆粕、玉米现货跟盘。
第三环|饲料成品:配合料、预混料按配方成本调价——这一步有滞后,一般 lag 数周。
最该盯的:这一轮里猪最吃亏——猪料里玉米+豆粕双高,而猪价又在低位,成本涨、卖价跌,两头挤。
国内这一头:秋粮过三成,硬生生压住
丰收对冲:同样是10月4日央视《新闻联播》+农业农村部调度——全国秋粮收获已过三成、快于去年同期;新疆玉米万亩示范田亩产 1609.4 公斤刷新纪录,黑龙江大豆高产攻关田单产 540斤、同比 +17%。
含义:新粮集中上市,国内玉米供应宽松,短期饲料成本被”国内丰收”这头压住了——所以这轮国际涨,短期传导有限,中期才是变量。
口径提醒:近期国内饲料原料本身还在回落通道(豆粕、玉米同比均为负),别把”国际新高”直接读成”国内要涨价了”。
两句话带走
第一,别因为”全球粮价新高”就恐慌式囤料——国内新粮正在压价,库存宽松,囤料只会高位接盘。
第二,黑海、霍尔木兹的扰动一天不解除,进口原料就有上行风险。真要锁价,逢低锁一部分远期更稳,别一次到位。
觉得有用,转给养殖、做饲料的朋友。关注绿色畜牧网,粮价、饲料成本、周期,咱接着聊。
|
数据来源:联合国粮农组织(FAO)官网食品价格指数(2026年9月数据,10月2日发布)中文页、央视《新闻联播》(2026-10-04)、农业农村部农情调度。本文为市场解读,不构成投资建议。 撰稿:绿色畜牧网原创,转载请注明出处 |
