 牛奶是人人都喝的东西,可过去这几年,养牛产奶的人过得比谁都难。从2022年下半年算起,这轮奶业下行整整走了快5年——奶卖不掉就喷成奶粉囤着,行情差时龙头乳企单日喷粉就有1万到2万吨。
现在信号来了:散奶从底部2.5元/公斤涨到3.3元,旺季局部已经破4元;全国奶牛存栏三年砍掉84万头;上游双龙头中报集体扭亏。这到底是真拐点,还是又一波”假反弹”?这篇把账算给你看,并把几个反差点一并摊开。
THE PURGE
出清有多狠:三年杀掉84万头牛
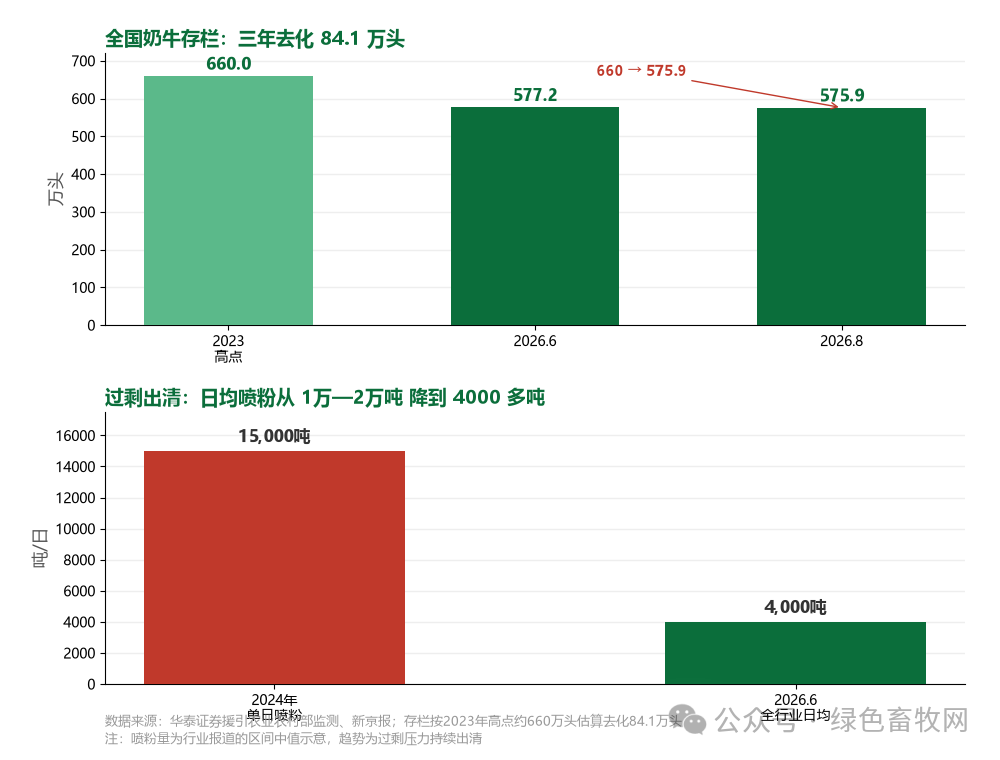
先看这轮产能出清的狠劲。据华泰证券援引农业农村部监测:截至2026年8月末,全国奶牛存栏575.9万头,环比再减0.9万头,而且去化幅度比7月的0.4万头重新扩大——产能出清方向没变,还在加速。
按2023年行业高点约660万头估算,三年时间全国奶牛存栏减少了84.1万头;其中本轮周期合计淘汰后备牛约50万头,成母牛占比从2023年的50.8%提升到当前的53.8%。(注:华泰另有”较2024年2月高点累计去化72.6万头”的口径,基准不同,趋势一致。)
喷粉量是最直观的”过剩温度计”。新京报此前报道,行情最差时龙头乳企单日喷粉就有1万—2万吨,奶卖不掉只能做成大包粉存着。而到今年6月,全行业日均喷粉已骤降到4000多吨——过剩压力实实在在在出清。
TURNAROUND
反转信号:散奶破4、龙头扭亏
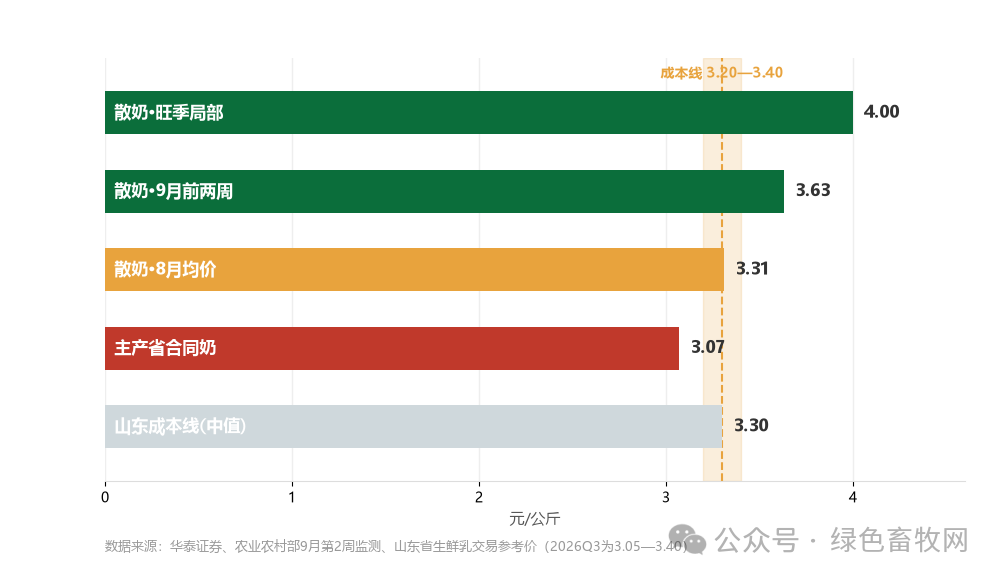
价格端,散奶从年初低位2.5元/公斤涨到8月均价3.31元,9月前两周进一步到3.63元,涨超三成;进入9月,内蒙古巴彦淖尔、宁夏灵武、河北唐山等旺季地区散奶收购价已经突破4元/公斤。农业农村部监测的10个主产省份生鲜乳均价9月第2周为3.07元/公斤,同比+1.3%,结束了此前连续六周持平。
最硬的信号在上市公司中报。新浪财经数据:优然牧业上半年溢利8.45亿元(上年同期净亏损2.47亿元),现代牧业上半年税前利润不低于0.42亿元(上年同期亏损约9.72亿元),双双扭亏。现代牧业并表圣牧后,上游”双龙头”格局更清晰。
需求端也出现拐点:2026年1—7月乳制品产量同比增长6%,结束了2024—2025年的连续负增长;现制茶饮、咖啡、烘焙拉动奶酪黄油需求,下游深加工在消化原奶。
WHY REAL
为什么这轮可能不是小反弹
牛不是想补就能补的。一头奶牛从出生到首次产奶要24个月,一个完整生产周期7—8年。更关键的是 timing:2027—2028年正好进入进口牛的集中淘汰期,而这三年的后备牛又被大量淘汰(约50万头),供给短期根本补不上来。
专家也给出定调:中国农业大学教授、国家奶牛产业技术体系首席科学家徐闯指出,本轮奶价回升属于”供给驱动型周期性拐点,非短期波动”;宁夏奶产业协会秘书长云华同样判断”更倾向于周期性拐点到来”。政策纾困落地+存栏下降+大包粉库存出清,三股力叠加,底色比前几轮反弹扎实。
COLD WATER
四个反差,别把拐点想太满
反差一:别拿4元当全国。破4元的是旺季局部散奶价(宁夏、河北、内蒙古部分地区),占主流的是和乳企签长期订单的合同奶——9月第2周主产省均价才3.07元/公斤。而我们此前测算,山东奶牛养殖成本整体在3.20—3.40元/公斤,日单产要到34公斤才摸到盈亏平衡线。也就是说,合同奶价刚刚贴着成本线,是”温和上行”,远没到暴涨。
反差二:量和额在打架。1—7月乳制品产量同比+6%,但第三方零售监测(尼尔森等)显示,5—6月乳品全渠道销售额还同比跌8%—9%。是”量增、价弱”,复苏没那么单边——乳企的价格战还没停,终端需求谈不上全面回暖。
反差三:股市可能已经跑过头。以一鸣食品为代表的部分乳业概念股,12天里8个涨停、累计涨近130%。资本在提前透支反转预期,养殖户别被涨停板带着盲目扩栏。
反差四:现在补栏,2028年才出奶。24个月的滞后意味着,你今天抓的犊牛,要到下一轮周期的未知位置才下奶。等行业真缺奶时你补不上,等你的牛下奶时说不定又到周期另一个位置——扩栏尤其要冷静。
TAKEAWAYS
三句话收尾
第一,倒奶杀牛四年、去化84万头之后,供给驱动型拐点信号是真的,双龙头扭亏、喷粉骤降不是假的。
第二,但合同奶3.07元仍贴着成本线,4元只是局部旺季散奶;”量增价弱”说明需求端还没跟上,别把温和上行读成暴涨。
第三,牛周期24个月打底,现在扩栏2028年才出奶,养殖户最该做的是降本和稳住单产,而不是追着涨停板加牛。
觉得有用,转给身边养牛、做乳业生意的朋友。关注绿色畜牧网,行情、政策、防疫,咱一个不落。
既然看到这里了,如果觉得有用,随手点个赞、转发、推荐三连吧。
点赞
转发
推荐
THANKS FOR READING
图文素材来源于网络,如有侵权请联系删除
—- 业务合作WX:esdncn —-
