先说结论
① 8月鸡肉出口14.45万吨、同比+49.57%,创单月历史新高;1—8月累计97.06万吨、同比+51.08%,接近翻倍。② 反差来自内销:白羽鸡”金九失效”、毛鸡亏损、库容率90.62%压顶,出口成了过剩产能的泄洪口。③ 中国2024年已转为鸡肉净出口国(USDA),但出口仅占产量约8%,这碗”出海饭”吃得着、撑不起全行业反转。
8月,中国鸡肉出口交了一份让人意外的答卷:单月出口14.45万吨,同比大涨49.57%,直接刷新了历史单月最高纪录。把时间拉长到1—8月,累计出口97.06万吨,同比增长51.08%——接近翻倍。
同一时间,国内白羽肉鸡那边却是另一番光景:毛鸡棚前价3.11元/斤、同比跌11.40%,鸡苗2.10元/羽、同比跌近37%,冻品库容率压到90.62%,纯做孵化的企业单只最高亏1.25元。”金九银十”的季节性规律,今年在白羽鸡身上彻底失效了。
一头是国内卖不动,一头是出口创纪录。一句话概括这轮行情:内销不旺,外销补位。
一、出口翻倍,进口却在缩:中国已是鸡肉净出口国
把进出口两张表摆一起,反差更刺眼。2026年1—8月,鸡肉出口97.06万吨、同比+51.08%;同期进口只有47.64万吨、同比-16.32%。出口在翻倍,进口在萎缩,前8个月净出口缺口已经拉到49.42万吨。
这不是短期波动。美国农业部(USDA)的数据很明确:中国早在2024年就已经从鸡肉净进口国转为净出口国。2026年的预估是——国内产量1730万吨、消费1615万吨、出口140万吨、进口25万吨,全年净出口约115万吨。换句话说,中国鸡肉”出海”,已经是一条真实发生的趋势,不是噱头。
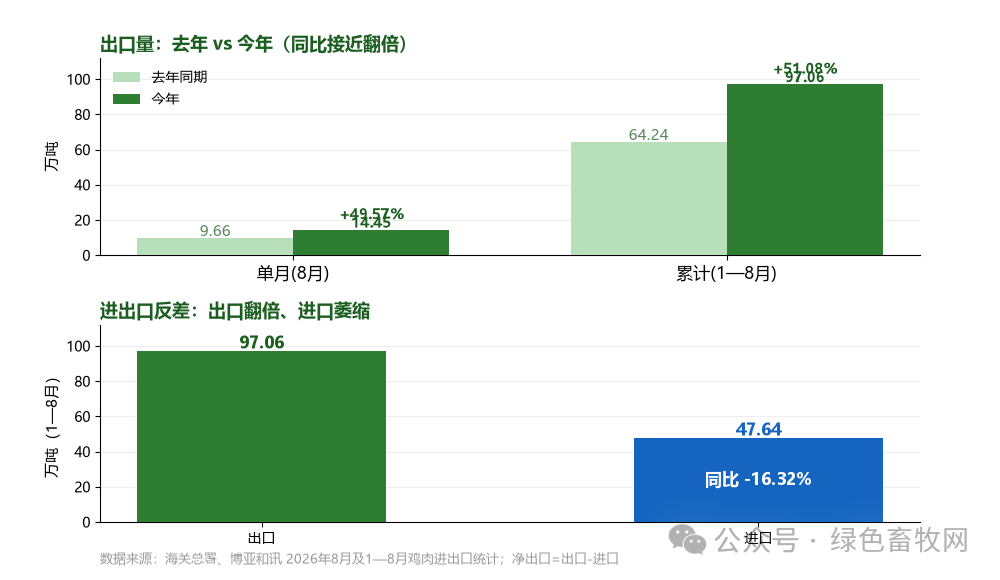
出口翻倍、进口萎缩:前8月净出口缺口49.42万吨,中国已是鸡肉净出口国
二、为什么是”外销补位”:内销这头,根本吃不下这么多鸡
出口能翻倍,反过来说明一件事:国内目前根本消化不了这么多产能。白羽鸡今天的困局,是过去四年疯狂扩产埋下的——全国出栏量从2021年的68.6亿只,冲到2026年预计约97.5亿只,四年扩张约42%。产能跑得比需求快太多,价格自然一路被压。
我们此前写过白羽鸡”金九失效”:种蛋、鸡苗、毛鸡、分割品四个价格同步跌穿年内低位,冻品库容率90.62%意味着工厂还在正常宰,但宰出来的肉大半没卖出去、全堆进了冷库。库存堰塞湖压顶,内销反弹空间被封死。这时候,出口成了消纳过剩产能最重要的泄洪口。
(白羽鸡”金九失效”全文见我们此前的推文,本文重点讲出口这条线。)
三、卖的是什么、谁在买:鸡胸肉是基本盘,带骨鸡块在爆发
先看产品结构。1—8月出口里,鸡胸肉(含冻鸡块、保藏鸡胸肉)累计61.24万吨,占总出口63.09%,同比+54.90%——这是撑起出口的基本盘。更猛的是带骨冻鸡块:出口10.29万吨、占比10.60%、同比暴涨187.30%,是这一轮增量里跑得最快的新引擎;保藏鸡腿肉9.95万吨、占比10.25%、同比+17.07%,稳健增长。
再看买家。东亚是核心基本盘:对日本出口16.23万吨(占16.72%)、对中国香港12.40万吨(占12.77%)、对俄罗斯9.26万吨(占9.54%),三大市场合计约占四成。同时,面向东南亚、中亚、中东等价格敏感市场的出口份额在快速提升,出口不再单一依赖少数国家。
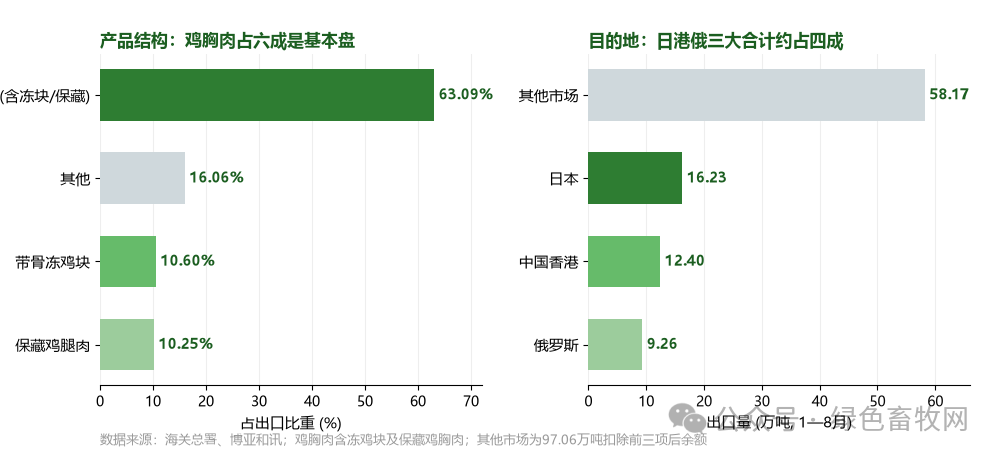
出口结构:鸡胸肉占六成是基本盘,带骨冻鸡块翻倍爆发;日本、香港、俄罗斯三大市场合计约占四成
四、三盆冷水:这碗”出海饭”,吃得稳吗?
数字是热的,但该泼的冷水得泼。否则容易把”出口新高”误读成”行业反转”。
第一盆:增长靠的是价格优势,不是品牌溢价。我们出口的大头是原料型冻品(冻鸡胸、冻鸡块占六成以上),议价权弱。USDA也点明,中国鸡肉出海的核心竞争力是”价格优势显著”。更值得警惕的是,出口产品正在从深加工往冷冻分割回调——2025年冷冻分割已占出口55%,而2020年只有22%。越走越”原料化”,利润空间越薄。
第二盆:对俄出口里,有黑海断供的一次性因素。对俄9.26万吨、占9.54%,这部分大涨,和今年黑海粮道中断、俄罗斯自身缺粮高度相关——是地缘冲突带来的阶段性订单,未必可持续。一旦黑海恢复、俄方自给回升,这块增量可能回落。
第三盆:出口占国内总产量,比例仍不大。全年产量预估1730万吨,出口140万吨占比约8%;前8个月出口97万吨,折算同期产量约1153万吨,占比也就8.4%左右。大头永远在国内。8%的出口,撑不起一场全行业反转。
五、对养殖户,真正要盯的是这三件事
① 别把”出口利好”当成自家鸡价的支撑。出口红利高度集中在有出口资质的头部企业(圣农、九联这类一体化龙头),绝大多数养殖户卖的鸡走的是国内市场和日港俄方向,跟出口增量关系不大。鸡价能不能起来,看的还是国内去产能、去库存的进度。
② 内销才是基本盘,反转还没到时候。白羽鸡的库存堰塞湖(库容率90.62%)没消化完、四年扩张的产能没出清前,毛鸡价反弹空间有限。出口再火,也接不住国内的过剩。
③ 关注两件事的持续性:俄罗斯订单 + 欧盟审计风险。前者决定了”对俄增量”是不是昙花;后者决定了中国禽肉能不能守住高端市场——我们在《欧盟封了巴西禽肉》那篇里写过,欧盟对中国输欧禽肉的审计报告结论并不轻松,同一把尺子,巴西今天的处境不是不可能落到我们头上。
六、一句话收口
中国鸡肉出海,是真实的趋势:净出口国身份、成本优势、产能溢出,三件事都站得住。但它现在是”外销补位”,不是”行业反转”。对养殖户来说,出口的红利看得见、未必吃得到——把成本卷进前30%、把库存去干净,才是穿越这轮周期的本钱。
|
数据来源:海关总署、博亚和讯、山东省畜牧兽医局、美国农业部(USDA)2026年禽肉供需预估、中国饲料工业协会、鸡病专业网、卓创资讯。文中环比/同比、出口与进口量、产品结构与目的地占比、净出口测算、产量与出口占产量比例等数字均经独立核算;年度产量1730万吨/出口140万吨为USDA预估口径,非实际值。 |
既然看到这里了,如果觉得有用,随手点个赞、转发、推荐三连吧。
点赞
转发
推荐
THANKS FOR READING
图文素材来源于网络,如有侵权请联系删除
—- 业务合作WX:esdncn —-
