11月4日,农业农村部交出前三季度的农业农村经济运行”成绩单”。其中”菜篮子”那段,把牛、奶、禽、猪四个行当的命,一句话就分出了高下——肉牛连续18个月盈利,生鲜乳连涨3个月,禽肉产量增速最快;唯独养猪,产量还在增、价钱和利润却在大出血。
一、牛:躺着赚钱的18个月
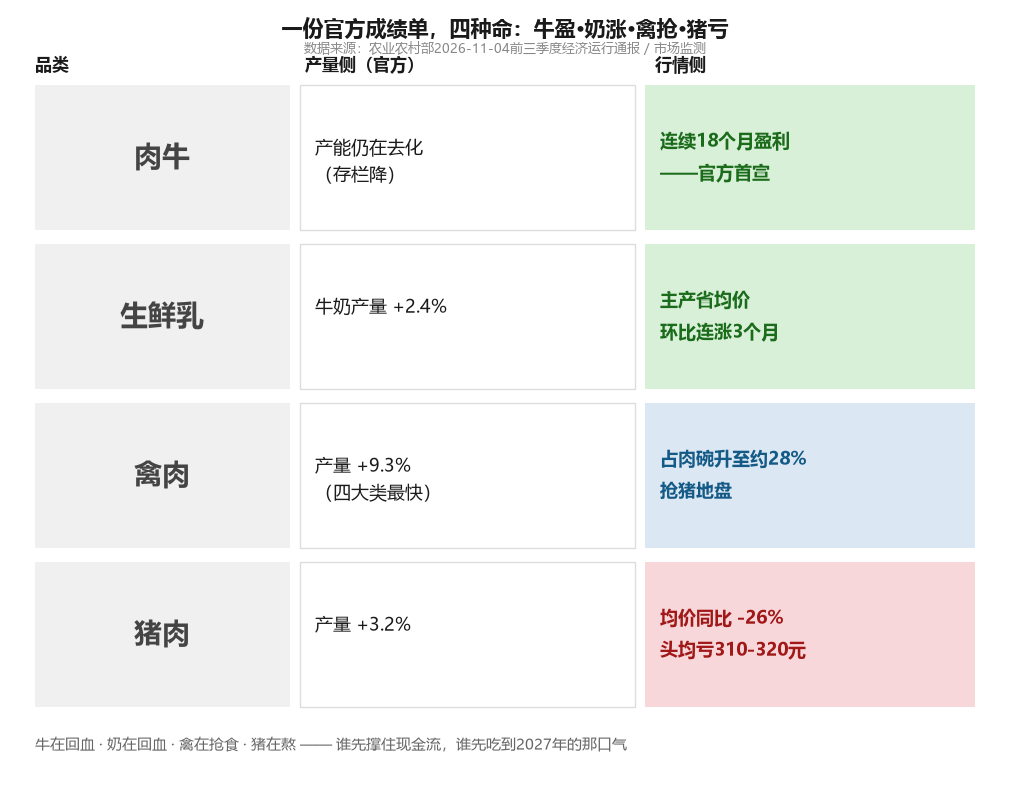
官方这次头一回明确写:肉牛养殖连续18个月盈利。
这不是嘴上反转。今年9月初咱们就写过《肉牛周期反转》——当时依据是全国肉牛存栏减了951万头、能繁母牛持续去化,行业从”杀牛倒奶”的至暗里爬出来。现在农业农村部把”连续18个月盈利”写进经济运行通报,等于官方给那波判断盖了章。
但提醒一句:盈利周期走到第18个月,补栏窗口还开着,犊牛已经不便宜了。山东郓城监测,上半年犊牛均价同比涨了34.2%,活牛均价同比涨15.45%。也就是说,现在进场补栏的成本,比反转初期贵出一截。”犊牛倒挂”(买犊比卖肉便宜)的窗口,基本关上了。
二、奶:慢慢回血的3个月
生鲜乳这边,官方说主产省份均价环比连续3个月上涨。
这把9月底那篇《倒了4年、杀掉84万头牛,中国奶价终于反转了?》的问号,直接拉直了——反转确认。更硬的信号是:今年7月,生鲜乳结束了长达53个月的同比下跌,9月末10个主产省均价回到3.09元/公斤。去产能(杀掉的那84万头牛)终于在价格上见了拐点信号。奶业这口气,是真正缓回来了。
三、禽:抢地盘最快的那个
禽肉前三季度产量增长9.3%,是四大品类里增速最快的。
更值得养殖户盯的,是盘子里的位置变了:猪肉占国人”肉碗”的比重,已经滑落至约59%,禽肉升到约28%。这是咱们这阵子密集写禽链(巴西禽肉厂、种源、肉鸭磨底)的大背景——不是某一家企业的事,是消费结构在往”减红增白”挪。禽在抢猪的地盘,而且抢得有底气。
四、猪:流血的那个
同样一张表,养猪最刺眼:产量增长3.2%,可均价同比跌了约26%,自繁自养头均亏损310到320元,猪粮比4.06:1,已经踩进过度下跌一级预警。
更反常识的是”减母不减肉”。三季度末能繁母猪存栏3602万头,较2025年末减了359万头,回到了调控绿色区域——按老经验,母猪少了肉该紧、价该涨。可偏偏没涨。根子在前几篇讲过:PSY(每头母猪年提供断奶仔猪数)从十几年前的17、18头提到现在23头以上、头部企业近30头,单产提升把”减母猪”的缺口补上了。调控见效,但价格不跟,这就是官方版”减母不减肉”的收官注脚。
五、给养殖户的判断
一份成绩单,四种命,落到地里该怎么做:
肉牛:补栏窗口还开着,但犊牛已贵,别闭眼冲;母牛产能恢复要2到3年,这波盈利的红利还在,但成本端要先算细。
奶牛:去产能拐点信号已现,手里有牛的,最难的时刻大概率过去了;想进的,别追着高价扩。
禽:顺势抢量可以,但产能底座厚(父母代存栏同比还在增),脉冲式行情别当成大周期。
猪:等。多家机构共识,能繁去化传导到出栏要约10个月,真正的修复窗口大概率在2027年二季度之后。谁先撑住现金流,谁先吃到那一波。
一句话收尾:牛在回血、奶在回血、禽在抢食,猪在熬。这一轮,拼的不是谁跑得快,是谁能熬到2027年的那口气。
绿色畜牧网 · 诗蕊 | 2026年11月5日
