11月3日,Mysteel与白羽肉鸡行情日报给出的最新报价:山东毛鸡3.10元/斤、鸡苗山东大厂2.70元/羽,纹丝不动。可就在此刻,中国畜牧业协会的祖代更新数据却显示,2026年1—10月全国祖代更新(引种+自繁)累计107.21万套,比去年同期多了三成以上。上游种源已经宽松,下游鸡价却躺平、种禽还在亏——这跟去年那波”引种断供、2027才紧缺”的剧本,完全反着来。(数据截至2026年11月3日;不构成任何投资建议)
一、种源为什么松了
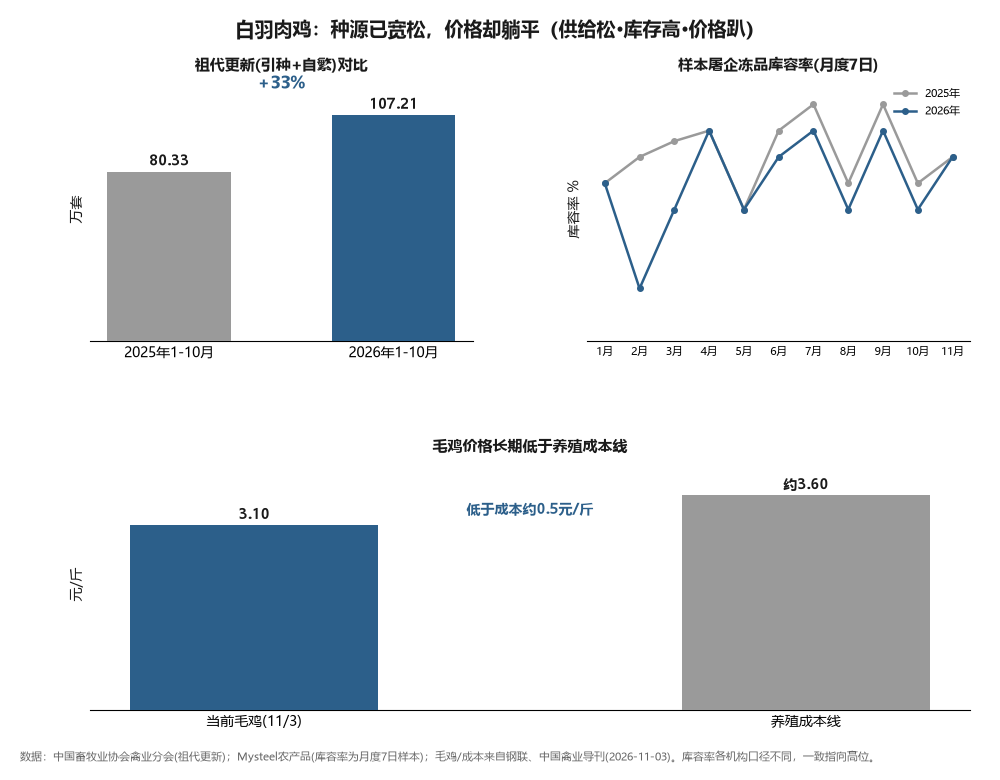
今年初中法国禽流感,确实让1—5月纯引种断档,当时全行业喊”缺种”。但国产自繁顶上来了:祖代更新(引种+自繁)2026年1—10月累计107.21万套,同比2025年同期80.33万套增长约33%;6月引种重启后,引种+自繁持续放量。一句话:引种是断过,但自繁补位,总量反而更多。
供给宽松直接体现在价格上:父母代鸡苗从年中60—66元/套的高位,回落到当前45—55元/套(大风综合报价45、益生11月报价55)。上游种源,根本不紧张了。
二、上游热,下游冷
产业链温差刺眼:父母代鸡苗45—55元/套(上游仍溢价),商品代鸡苗仅2.70元/羽、毛鸡3.10元/斤(下游趴着)。种禽企业上半年靠父母代高价赚过,但商品代孵化、养殖、屠宰整条下游都在亏损或微利。老赵测算,10月养殖亏损已从9月末的-4.10元/只收窄到-1.43元/只——方向对了,但头还露在水面下。
三、病根在需求,不在供给
为什么种源松了鸡还不涨?因为瓶颈在需求端,三座山压着:
① 低价猪肉压制替代。当前猪价8.94元/公斤(约4.47元/斤),猪肉比鸡肉还便宜。猪肉批发约19.5元/公斤、白条鸡约22.8元/公斤,猪鸡价差收窄,C端消费向猪肉回流,鸡肉的替代逻辑直接逆转。
② 屠企冻品高库存。样本屠企库容率长期在75%—95%高位(Mysteel月度样本,2026年多在85%上下,峰值曾冲到92.33%),山东外租冷库满地都是。高库存就是价格天花板——毛鸡想涨,立刻被冻品抛压摁回去。
③ 团膳餐饮疲软。1—8月全国餐饮收入同比仅+2.4%,快餐、团餐这些鸡肉主力渠道增长乏力;开学季、双节备货预期接连落空,渠道”先去库、后补栏”,价格传导彻底失灵。
四、去产能也救不了短期价格
这和猪、和鸭是同一个底层逻辑:产能去化有滞后。商品代鸡苗供应量环比降幅仅约4%(博亚和讯9—10月),只是斜率放缓,不是方向反转。行业”退订鸡苗、延缓补栏”在发生,但存量产能太大,短期对冲不掉。更关键的是——只要冻品库存不消、猪肉不涨,毛鸡就缺上行动力。
下面这张图,把”供给松、库存高、价格趴”三件事放一起看:
五、说句实在话
去年全行业炒”引种断供、2027才涨”,今年数据直接打脸:祖代更新反而多了三成,种源根本不缺。真正卡住鸡肉价格的,是需求端那三座山——低价猪肉、高冻品库存、疲软团膳。
对养殖户来说,这意味着:别再等”断档带来的涨价”了,脱困靠的是别人先退出、库存慢慢消化,而不是供给自然收缩。这轮白羽鸡的磨底,比猪、比鸭都更考验耐心——谁先扛不住离场,谁就把坑底让给别人。
数据来源:中国畜牧业协会禽业分会(祖代更新2025—2026);Mysteel农产品/钢联数据(毛鸡、鸡苗、屠宰库容率);益生股份互动易(父母代报价);卓创资讯、中国禽业导刊(养殖盈亏、猪鸡价差);农业农村部、国家统计局(猪价、餐饮收入)。本文为行业分析,不构成投资建议。
绿色畜牧网 · 诗蕊
2026-11-04
