11月2日,腌腊季还没正式开秤,一个先行指标却先拐了头:全国生猪标肥价差(肥猪比标猪每公斤多卖的钱)从10月上旬的约1.0元,缩到10月29日的0.90元,再到11月2日行业监测的约0.71元。网上开始流传”标肥倒挂、肥猪卖不过标猪”的说法,但按Mysteel口径,真相是”溢价收窄、局部倒挂“——东北等地确实已现肥猪低于标猪,全国整体仍是正溢价,只是快速缩水。对压栏养大猪的人而言,这意味着:靠体重赚溢价的那本账,开始算不赢了。(本文价格均指外三元,数据截至2026年11月2日;不构成任何投资建议)
一、价差怎么缩的:三周缩水近三成,区域严重分化
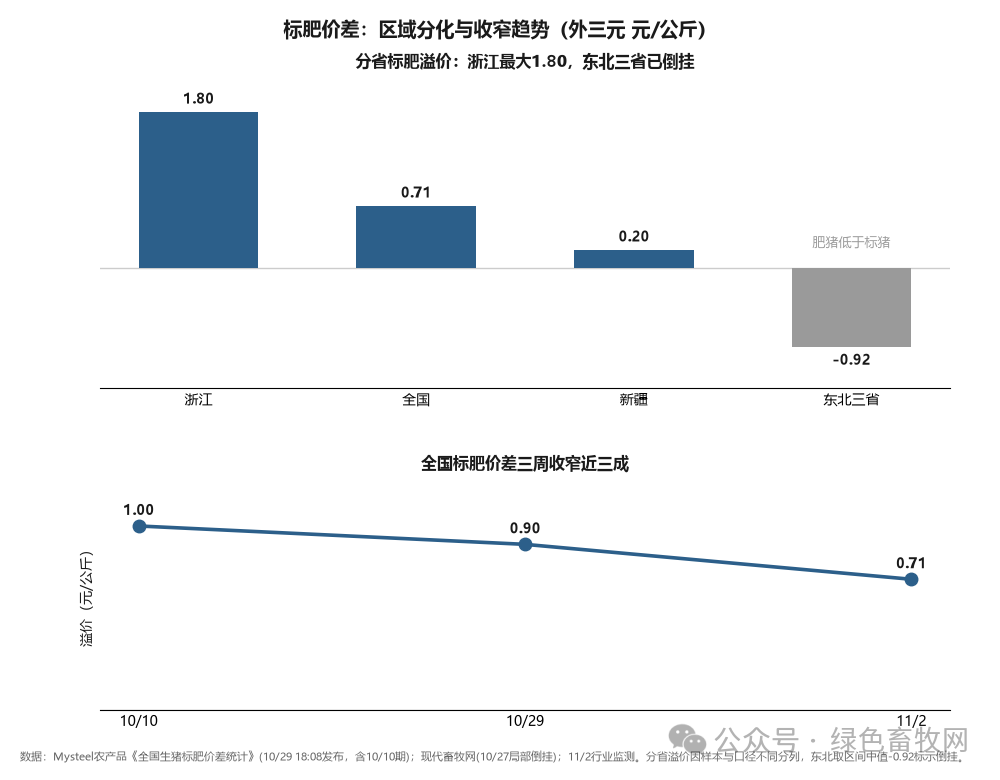
先看时间线。Mysteel全国生猪标肥价差统计:10月上旬约1.00元/公斤,10月29日(18:08发布)收窄至0.90元/公斤——当天全国标猪9.1元/公斤、肥猪10.0元/公斤,肥猪溢价仅0.90;到11月2日,监测进一步缩至约0.71元/公斤。三周时间,溢价缩水近三成。
再看区域,分化极其剧烈。溢价最大的是浙江约1.80元,最小的是新疆仅0.20元;而东北三省已现倒挂,肥猪比标猪低0.88–0.96元/公斤(现代畜牧网10月27日报道,局部区域大猪-标猪价格已倒挂)。也就是说,全国平均还是正溢价,但北方部分地区大猪已经卖得比标猪便宜——这正是”局部倒挂”的真实含义,不是网上说的”全面倒挂”。下面这张图把分省溢价和收窄趋势一起摆出来:
二、为什么缩:大猪堰塞湖 + 冻品压顶,屠企只愿加价1块以内
肥猪溢价,本质是”大猪少、腌腊前抢货”给的季节性红包。这轮红包缩水,根子在供应端两股力量叠加。
第一,大猪堰塞湖。当前出栏均重124.33公斤,处于历史同期高位——猪越养越大、越积越多,大猪并不缺。第二,计划出栏不减反增。10月规模场计划出栏1508万头,环比+1.91%(约多28.8万头),供应压力还在往上垒。第三,冻品高库容。冻品库容率32%,同比高出15个百分点(即去年同期约17%),屠企手里有冻货垫底,鲜销收肥猪时议价权很强,只肯加价1块以内。
堰塞湖在前、冻品压顶在后,屠企不缺大猪、也不急抢大猪,肥猪的那点季节性溢价,自然被一点点挤没了。
三、连锁反应:二育不接盘,亏损又创深
标肥溢价缩水,最先打击的是”养大猪赚溢价”这套逻辑,而这套逻辑的主力是二次育肥。监测显示,二育栏舍空置率已达42%,入场意愿冷清——溢价越缩,二育越不敢接,越不接,大猪就越只能往屠宰端抛,反过来又压低价差。二育的冷淡,直接决定了11–12月大猪抛压的节奏。
更扎心的是成本端。物流中心10月30日数据,自繁自养头均亏损已达-359.42元/头,创本轮亏损新深。在这种深度亏损下,肥猪溢价从1块缩到7毛,等于把”压栏养大”那点可怜的边际收益又削掉一截——养大猪的账,从”靠溢价补亏”变成”算不赢”。
四、别被”倒挂”带偏,也别低估腌腊的成色
这里有个正在传播的错误说法要纠正:多家自媒体(包括11月2日那篇)把价差符号读反,写成”肥猪低于标猪、全面倒挂”。按Mysteel口径,全国仍是正溢价0.71元,倒挂只局限在东北等局部。”局部倒挂”和”全面倒挂”差之毫厘、误导千里,养殖户据此抛售或压栏都可能踩错节奏。
回到腌腊本身。季节性备货确实要来,但今年是”备货收缩 + 冻品32%压顶 + 产能去化传导滞后”的供需错配:下游备货谨慎、冻品高库容兜底、而能繁去化传导到出栏收缩要等到2027年二季度(母猪配种到商品猪出栏约10个月时滞)。需求的小阳春,撞上供应的慢出清,腌腊能给的红包,成色注定有限。
至于大猪溢价会不会继续缩、甚至全面倒挂,留给市场自己回答。我们能确定的是:当二育空置率站上42%、自繁自养亏过359元/头,养大猪的那本账,已经不是”多养几斤多赚几毛”的算术题了。
数据来源:Mysteel农产品《全国生猪标肥价差统计》(10月29日18:08发布,另含10月10日期);现代畜牧网(10月27日局部倒挂报道);物流中心(10月30日自繁自养亏损监测);行业11月2日监测。标猪/肥猪价格均指外三元,分省溢价因统计口径与样本不同,分列以示区分,倒挂区以东北三省为负值标示。
绿色畜牧网 · 诗蕊
2026-11-02
