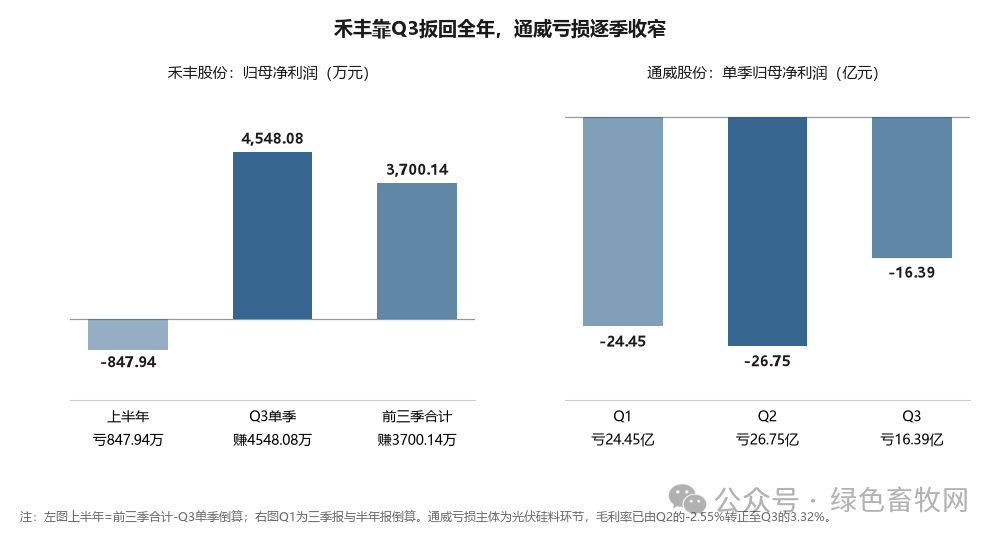
10月29日到30日,饲料链的三季报密集落地。禾丰股份前三季归母净利润3700.14万元,同比降71.34%——单看这个数字是”塌了”;可拆开看,三季度单季就赚了4548.08万元,同比增143.75%。一个季度赚的,比九个月合计还多,意思是上半年整体是亏的。
同一批财报里,通威股份前三季亏67.59亿元,但三季度单季亏损从二季度的26.75亿元收窄到16.39亿元,毛利率由负转正。海大集团Q3归母12.96亿元,环比增79%,同比却还降13.81%。三家放在一起,能看清一件事:饲料行业的钱,正在从猪料那一头,往禽料和别的方向搬。(本文依据公司定期报告与公开披露整理,不构成投资建议)
一、禾丰的Q3:4548万,把上半年的窟窿填上了
禾丰前三季营收298.32亿元、同比增6.27%,归母3700.14万元、同比降71.34%,扣非936.78万元、降65.06%。三季度单季营收108.70亿元、增1.91%,归母4548.08万元、增143.75%,扣非2779.13万元、增125.05%,利润总额1.0567亿元、增197.25%。
做一道减法:前三季3700.14万元减去Q3的4548.08万元,上半年(Q1+Q2)合计亏损约847.94万元。也就是说,前六个月白干还倒贴,全靠7、8、9三个月把这笔账扳回来,还多赚了一点。
为什么前三季还是降了71.34%?公司在业绩说明里给的原因是生猪销售价格持续低位、生猪业务亏损同比扩大。这个解释针对的是九个月的整体降幅,三季报并没有单列Q3单季反转的归因。
但从结构上看,线索是清楚的:禾丰不是纯猪企,它的盘子是饲料+白羽肉鸡屠宰+生猪养殖三块。同期白羽鸡产业链三季度的景气度明显好于生猪——圣农发展Q3扣非3.34亿元创2021年以来单季新高,立华股份Q3归母3.08亿元、同比增122.70%扭亏,湘佳股份Q3归母7597.44万元、增360.44%。猪在拖、禽在托,这是禾丰和纯猪企(比如前三季亏13.08亿元的唐人神)最大的结构差异。
还要看一个不太好看的数字:前三季经营活动现金流净额-1.165亿元,同比只微增0.97%,仍是净流出。利润转过来了,现金还没转过来——这是”账面回暖”和”口袋回暖”之间的时差。
二、海大的Q3:环比涨79%,同比还降13.81%
行业老大海大集团的数据更能说明”饲料厂在跟谁较劲”。前三季营收1033.49亿元、增7.55%,归母29.07亿元、降29.83%,扣非24.04亿元、降42.45%。Q3单季营收391.09亿元、增4.95%,归母12.96亿元、环比增79%、同比降13.81%,扣非10.98亿元、同比降27.88%。
环比大增、同比还降,这两个方向不矛盾:环比是和二季度比(二季度是全年最差的季度),同比是跟去年同期的好光景比。前三季归母29.07亿元、扣非24.04亿元,差出约5.03亿元非经常性损益;其中Q3单季这一块约1.98亿元,包含期货平仓收益2.34亿元——这29亿利润里,有一部分是期货账户赚的,不是卖饲料赚的。
真正的对手是原料。秘鲁鳀鱼B季不开放,鱼粉价格从10月14日的23500-24000元/吨,到10月16日冲到24500元,部分报价已达25000元/吨,全球鱼粉产量可能跌破460万吨、创十年新低。对以水产料为看家本领的海大,这是直接的成本冲击;对用鱼粉做教槽料、哺乳料的高端猪料,同样传导。
这条信息对养殖户比”海大赚了多少”更有用:鱼粉25000元/吨的时候,饲料厂降本只有两条路——换配方,或者涨价。换配方意味着料的质量参数会动,涨价意味着你的造肉成本要往上走。这两个月进料,别只看单价,要看配方表和蛋白指标有没有偷偷调整。
三、通威的Q3:毛利率翻正,但赚钱的不是饲料
通威前三季营收583.37亿元、降9.69%,归母亏67.59亿元、同比降28.25%(亏损扩大),扣非亏68.68亿元、降25.54%。Q3单季营收239.80亿元、降0.46%,归母亏16.39亿元、同比降420.80%,扣非亏15.85亿元。
环比看是明显好转:二季度亏26.75亿元,三季度亏16.39亿元,少亏10.36亿元;Q3毛利率3.32%,二季度还是-2.55%,一个季度翻了近6个百分点,毛利率由负转正。倒算一季度亏约24.45亿元。
但必须说清一件事:通威不是”饲料股”,把它当饲料链样本会看歪。它年产饲料约1300万吨,规模不小,可这67.59亿的亏损几乎全部来自光伏硅料环节的价格战。三季度毛利率转正,反映的是硅料环节”反内卷”、价格触底回升,跟饲料卖得好不好关系不大。农牧板块在这份财报里的角色是”稳定器”——不出彩,但也不添乱。
反过来说,这也提示了一个观察角度:当一家饲料企业在财报里”亏得莫名其妙”,先看它的非饲料业务。饲料本身是个薄利、重周转的生意,毛利率常年在10%上下,很难出现几十亿级的亏损——出现这种量级的窟窿,一定是别的板块在放血。
四、同一张榜单上,还有一头”股价跑到业绩前面”的样本
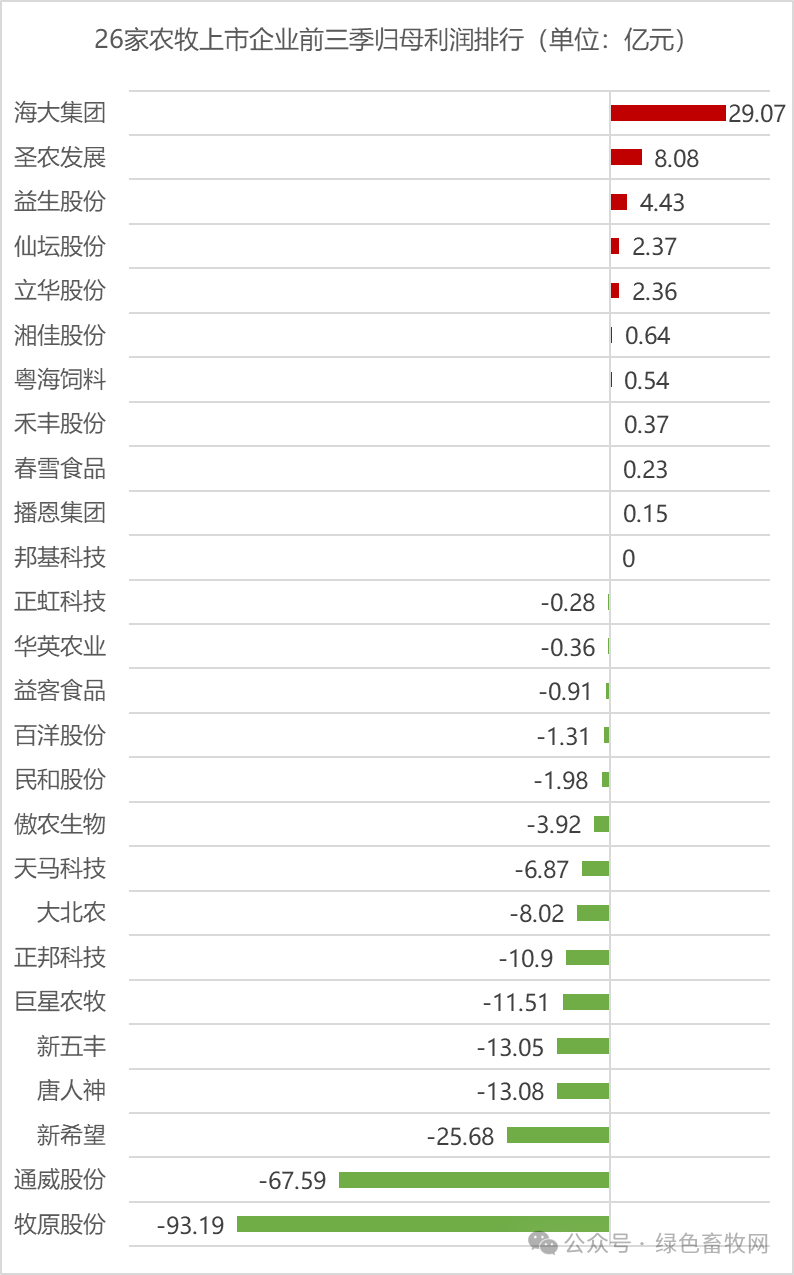
把已披露的饲料链摆一起,分化比想象中大:
· 赚钱的:海大29.07亿(降29.83%)、粤海饲料5379.70万元、播恩集团1479.2万元(同比增248.50%,扭亏,另拟1.125亿元收购希杰沈阳/天津/聊城三家饲料公司100%股权);
· 微利或贴地的:禾丰3700.14万元(降71.34%)、邦基科技-20.65万元(降99.35%,Q3单季靠27.3万元勉强站在盈亏线上);
· 亏得多的:大北农-8.02亿元(转亏)、天马科技-6.87亿元(鳗鱼周期+减值+台风,详见下文)、天康生物-5.96亿元、正虹科技-2752.08万元、百洋股份-1.31亿元(Q3单季-4800万元)。
百洋股份这一栏要单独说。前三季亏1.31亿元的同时,它的股价在9月底到10月初9个交易日收了7个涨停,公司自己在10月22日发布公告提示“股价与业绩严重偏离”。一家亏1.31亿的公司被资金追着买,说明市场买的不是这家公司的饲料,是别的东西——题材、筹码、或者一句传闻。基本面和股价短期可以完全脱钩,但脱钩不会一直持续。
· 天马科技:10月30日晚正式披露,前三季营收43.06亿元、降4.38%,归母亏6.87亿元(中报还盈利1232.79万元,由盈转亏),Q3单季亏6.99亿元。亏损几乎全来自养殖及食品板块:鳗鱼价格持续低位、活鳗及烤鳗业务亏损,叠加计提3.3亿元存货跌价准备,以及台风”沙德尔””美莎克”造成的2.28亿元非常损失;期间费用还同比多了0.72亿元。但有意思的是经营现金流净额+1.24亿元、同比转正(增1734.81%)——钱压在存货和应收上,账面亏了,现金还没断。
五、落到养殖户:这份财报能读出三件事
· 猪料在打价格战,禽料在抢货。禾丰Q3靠非猪业务翻身、海大同比仍降、大北农和天康由盈转亏——猪料这条线的量价都在往下走。饲料厂为了保住猪料产能利用率,会加大促销、账期、赠料力度。这个时候谈猪料采购,是买方市场,该谈条件。
· 鱼粉25000元/吨,配方会动。高档料(教槽料、哺乳母猪料、水产料)对鱼粉依赖高,成本压力最大。进料时把蛋白指标、氨基酸平衡、鱼粉替代方案问清楚,别只看每吨便宜几十块——料肉比差0.1,一头猪的账就反过来了。
· 明年上半年的补栏节奏,看禽不看猪。饲料厂的利润结构已经把答案写出来了:禽链三季度在赚钱(圣农、立华、湘佳都转好),猪链在流血。饲料销量结构的变化,通常比猪价提前一个季度反映下游的真实意愿。你身边的饲料经销商如果开始主推禽料、压猪料库存,那就是周边养殖结构在变。
一句话收尾:饲料厂的三季报不是在讲自己赚了多少,是在告诉你——钱正从猪那头,流向禽那头。但要注意,禾丰的现金流还是负的、海大的扣非还在降,这个”流向”才刚开始,还远没到能乐观的时候。
资料来源:禾丰食品2026年第三季度报告(巨潮资讯网)、通威股份2026年第三季度报告、海大集团2026年第三季度报告、大北农/天康/播恩/粤海/正虹/邦基/百洋三季度报告及公告、中国证券网、中国基金报、财联社、每日经济新闻、东方财富。
