今天(10月29日)一开盘,生猪期货的新规矩正式生效:LH2701合约单日开仓不得超过500手,其他合约不得超过1000手。这不是大商所本周的第一刀——从10月20日的风险提示函,到10月23日、27日的两次提保证金加一次限仓,两周之内四步加码,刀刀砍向生猪期货的投机盘。交易所罕见地对一个品种连续出手,本身就是最大的信号。
一、两周四步:从”口头提醒”到”真金白银”
把时间线拉直,能看到监管的力度在逐级递进:
· 10月20日晚:大商所发市场风险提示函(大商所函〔2026〕161号),提示”生猪价格波动较大,请理性参与、合规交易”——这是口头警告;
· 10月23日:LH2701合约交易保证金由8%上调至10%,10月27日结算时起执行;
· 10月27日盘后:两道令同发(大商所发〔2026〕391号、392号)——LH2701单日开仓限500手、其他合约限1000手,10月29日交易时起生效;LH2703、LH2705保证金同步提至10%,10月30日结算时起生效。
值得注意的是细则里的一句话:套期保值交易和做市交易的开仓数量不受限制。翻译过来就是:这刀不砍养猪人,砍的是押注猪价继续暴跌的投机资金。做生猪套保的养殖企业在名单之外,该锁价锁价。
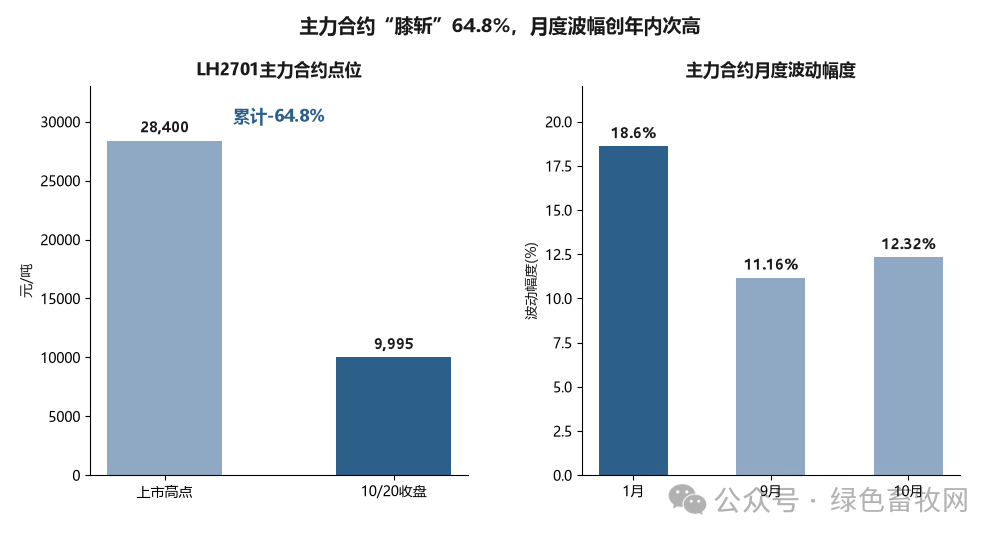
附图:主力合约”膝斩”与波动率红灯
二、交易所看到了什么:波动率、持仓、跌幅三个红灯
交易所不会无缘无故出手。三个数据说明这个市场已经”过热到失序”:
· 跌幅:主力LH2701从上市高点28400元/吨跌到10月20日的9995元/吨,累计跌幅64.8%——不是腰斩,是”膝斩”,且10月19日、20日连续创上市新低;
· 波动率:主力合约9月、10月波动幅度分别达11.16%和12.32%,仅次于今年1月的18.6%,波动明显放大;
· 持仓:10月19日LH2701持仓增至19.16万手的历史高位,10月20日进一步增到20.71万手。价格创新低、持仓创新高,这是空头在主动加仓进攻——不是多头认输离场,而是空头押注继续暴跌。
投机资金扎堆做空近月合约,价格信号会被放大失真:期货是现货的预期锚,锚被打歪了,产业链上所有人的决策都会跟着变形。交易所出手,本质是把歪掉的锚扶正。
三、监管出手,等于给”价格已经跌出问题”盖了章
把期货端的动作和现货端的现状放在一起看,信号更清楚。现货全国外三元均价已跌到9.2元上下(10月29日多源口径9.16~9.22元/公斤),同比降超两成;自繁自养头均亏损307元(10月23日样本口径),行业自2025年10月转亏起已连续亏了14个月;猪粮比跌到4.02~4.26,深陷过度下跌一级预警。
与此同时,中央冻猪肉轮换收储10月20日到23日挂牌2.85万吨,托底动作没停。交易所降温+收储托底同时出现——监管层在用行动确认:这个价格,已经不是”市场正常波动”,而是”跌出了需要干预的问题”。对被”二级预警””一级预警”这些词搞麻了的养殖户来说,这是比文件更实在的态度信号。
四、2021年的镜鉴:降温是底部的组成部分,但不是反转按钮
上一轮大跌也有过同样的组合拳。2021年猪价探底阶段,国家6月下旬开始收储、7月连做三次,10月10日又启动第二轮3万吨收储——随后10月11日生猪期货主力迎来上市后首个涨停。但那个涨停只热闹了几天,盘面很快回落,真正的周期反转等到产能深度去化之后才来。
这次力度其实更大:2021年交易所只有口头风险提示,这次是两次提保加限仓的硬措施,还叠加了能繁母猪调控备案制在推进。但逻辑没变:监管降温只能压波动、压投机,改变不了供需。当前”减母猪不减肉”、出栏均重连涨、冻品库容率近32%高位的供应格局没变,猪价的底,还是要等产能去化传导到出栏端——机构普遍指向2027年。降温信号可以记进”底部队列”,别当成”反转按钮”。
五、养殖户该看懂的三件事
· 套保通道是留给你用的:限仓不限制套保,规模场完全可以借这次监管表态理直气壮用期货锁远期售价——这正是交易所留的后门;
· 别把降温当抄底:空头被限制后期货可能企稳,但现货磨底未完,接飞刀的教训2021年就有过;
· 盯收储加码和产能去化两条线:政策底的成色,看收储会不会从轮换转向净收储;价格底的成色,看能繁去化什么时候传导到出栏量。两条线都到位了,才是真反转——在那之前,活下来、降成本,比赌方向重要。
(本文数据来自大商所官方通知、证券时报、中证网及行业公开监测,截至2026年10月29日;期货行情有风险,本文不构成投资建议。)
