同一时间窗口,禽业却像被劈成两半:白羽肉鸡养殖端贴着成本线苦撑、单只还在出血;肉鸭养殖户没那么惨,真正深亏的是屠宰厂——白条吨亏450到600元。冰火之间,根子都在产能过剩。
一、白羽肉鸡:毛鸡贴着成本线,养殖端苦撑近两月
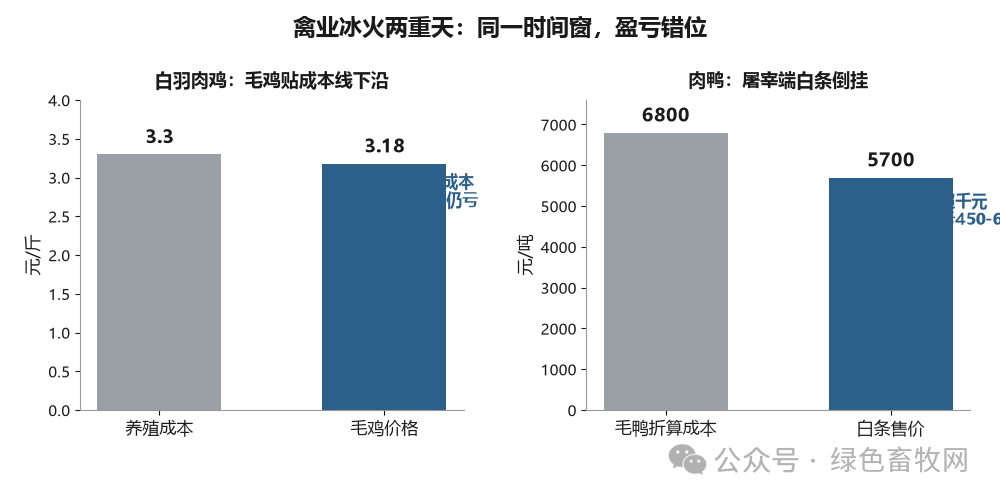
当前毛鸡均价约3.18元/斤,而养殖成本在3.10—3.30元/斤。价格贴着成本线下沿晃,高效场勉强打平,高成本场还在持续出血。9月行情最深处,单只一度亏到3—4元;10月微弱反弹到3.18,仍没真正脱离亏损区。
这波低迷从8月底算起,养殖端已经硬扛了近两个月。鸡苗、分割品同步走弱(业内说的”金九失效”),需求端没起来,供给端却还压在高位——价格想抬头,缺一个减产的真动作。
二、肉鸭:养殖户没那么惨,屠宰端才是深水区
先纠正一个误读:别被”鸭也亏”带偏。山东合同鸭养殖户单只还能赚1—2元,临朐一带散户养合同鸭一只约1元,远没到水深火热。真正深亏的是屠宰端。
白条卖5700元/吨,毛鸭折算成本约6800元/吨,光主产品就倒挂超千元。靠鸭毛、鸭舌等副产品对冲之后,屠宰端净吨亏仍在450—600元。换句话说,养殖户赚的那点钱,其实是屠宰厂在补贴。
三、反差点:白羽鸡上游赚翻,中下游血亏
同一只白羽鸡,上下游却是冰火两重天。上游做祖代、父母代种苗的益生,2026上半年归母净利3.08亿,同比暴增+4897%——种源紧、鸡苗贵,卖种的比养鸡的赚翻。
中下游的养殖、屠宰却集体血亏。为什么?因为每个环节都在赌别人先减产:养鸡的不敢停(停了市场份额没了),屠宰的不敢停(停了开工率掉、固定成本摊更厚)。典型的囚徒困境——产能不真正出清,价格就起不来。
四、肉鸭的救命稻草是羽绒,羽绒一落就裸泳
一只肉鸭身上,鸭毛(含鸭绒)能占整鸭价值的15%—20%。今年鸭绒行情走强,550蓬松度鸭绒较前期涨约240%,屠宰厂全靠副产这口气吊着,才把白条倒挂的损失补回一大半。
但这是借来的底气。一旦羽绒回落,屠宰端失去对冲,白条倒挂就彻底裸泳——吨亏会直接从450—600元往上扩。副产行情这张牌,打不了长久。
五、给养殖户的两句话
根子在产能过剩。白羽肉鸡父母代存栏同比还+21.4%,祖代引种宽松,源头还在放量;肉鸭前两年去产能不彻底,存栏去而不净。源头不控产,中下游的亏就没底。
① 别在深亏时赌反弹。现在补栏对应明年春节后淡季出栏,时间窗不对,抄底容易抄在半山腰。
② 合同鸭能保微利就别轻易转自养。自养在倒挂周期里风险成倍放大,散户最该守住的是现金流,不是赌一把翻本。
