牛价连涨15周,不少人第一反应是”牛养少了”。但数据给出了反常识的答案:国内牛根本没怎么少,真正断掉的是便宜的进口肉。9月鲜冷冷冻牛肉进口14万吨、同比暴减54.6%,巴西对华更是暴跌93%。这轮涨价的根,在进口断崖,不在国内缺牛。
一、牛价在涨,但”牛少了”是个错觉
活牛均价约32.8元/公斤、牛肉约72元/公斤,到42周已经连涨15周;活牛上半年同比还涨了8.3%。表面看是”缺牛”,往里一挖却不是。
国内产量两个官方口径其实都没崩:经济日报10月21日援引农业农村部魏锋华司长解读,前三季度肉牛出栏3564万头、+2.0%,牛肉产量550万吨、+3.3%;而统计局10月19日初稿给的是产量546万吨、-0.7%。两个口径一上一下,但都说明同一件事——国内牛没出现塌方式减少。涨价的锅,不能甩给”养的牛少了”。
二、断崖三连:进口这边是真的崩了
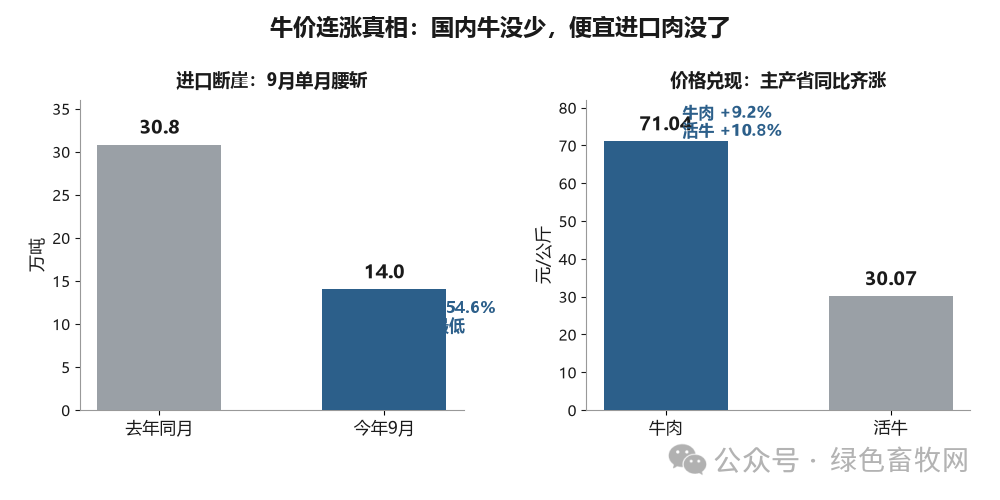
① 9月单月腰斩。鲜冷冷冻牛肉进口14万吨,同比暴减54.6%,是2020年2月以来最低水平。去年同期一个月要进约31万吨,今年9月直接砍掉一半多。
② 巴西对华暴跌93%。最大来源国巴西9月对华仅1.29万吨,同比-93.2%——去年同期同月还在19万吨上下。一个国家一个月就少了近18万吨供应。
③ 累计增速断崖回落。1—9月牛肉及牛杂碎累计进口216万吨、同比+0.3%,增速从1—8月的+8%一口气回落到近乎零增长。(注:此前有”首次转负”的说法不实,按海关口径仍是微增,但引擎明显熄火。)
三、机制拆解:为什么是现在断,不是海外缺货
这是政策约束的集中兑现,不是国外没牛了。2026年1月1日起,我国对牛肉启动三年期保障措施:设定国别配额、配额外加征55%关税。澳大利亚6月就用尽配额,巴西9月底耗尽、10月1日起执行67%税率,阿根廷等 likewise。
更关键的是贸易商的”时序套利”:眼看配额用光、税要暴涨,干脆把船期推迟到2027年新配额周期。于是到港量在四季度出现集中断档。行业平台预报10月巴西到港仅0.44万吨、阿根廷0.21万吨,比9月再下一个台阶——这是政策节奏,不是海外断供。
四、反常识核心:国内没降,进口平抑作用消失了
把两条线放一起看就清楚了:国内产量基本平稳(±3%以内波动),本不该大涨;真正的变化是低价巴西货占比骤降,被迫由阿根廷、乌拉圭的高价货补位,到岸均价止跌回升。进口冻肉过去是压住国内价的”平抑阀”,现在这个阀门关了,国内牛价自然获得成本支撑。
一句话:牛价涨,不是因为国内牛少了,而是因为便宜的进口肉没了。这是结构性的成本支撑,不是供需缺口驱动的暴涨。
五、价格已兑现,给养殖户的三句话
价格已经兑现:9月主产省牛肉71.04元/公斤、同比+9.2%,活牛30.07元/公斤、同比+10.8%(全国牛肉约76元/公斤、+7.7%)。进入四季度,进口低位贯穿全年、叠加火锅季需求,牛价短期仍有政策性成本支撑。
① 别盲目追涨补栏。母牛去化已见底,但产能恢复要三年周期,现在高价补栏对应的是未来供应恢复后的出栏,时间窗不对。
② 旺季起点别贱卖。有牛的养殖户在四季度成本支撑期,没必要在旺季起点低价抛。
③ 看清两条线逻辑不同。猪肉进口也在萎缩(1—9月145万吨、-14.1%,净猪肉56万吨、-28.1%),但那是国内低价挤出进口;牛肉这头是政策配额驱动。别用同一个剧本套两个品种。
