中储粮10月20日将拍卖进口玉米75722吨(约7.6万吨),消息一出市场又炸锅。但对养殖户来说,这事儿得换个角度读——玉米是饲料第一大原料,进口拍卖到底是压价的冷水,还是成本友好的信号?我们把近5年进口玉米开拍的行情账,摊开算一遍。
一、先说清性质:不是打压,是轮换到期
据拍卖公告媒体披露,本次投放75722吨,时间点卡在东北新粮集中上市、现货跌破成本线的敏感关口,所以很容易被解读为利空。但几个关键点要摆明:
1. 这是常规轮换,不是定向打压:进口玉米有储存期限,到期须轮出换新,到点就拍,跟国内行情没有直接的因果关系。
2. 2026年已转定向邀标模式:北京粮储局6月市场分析已确认,进口玉米拍卖几乎全部转为定向邀标,标的精准滴灌到深加工和饲企集中的销区,不是敞开抛向全国。
3. 量级放在全国面前连零头都算不上:全国月度饲用玉米消费约2500万吨、年度近3亿吨,7.6万吨占比微乎其微,实际只能局部补给销区,扭转不了全国供需。
二、历次复盘:”闻拍色变”5年史,模式定情绪
把时间拉回去,进口玉米开拍对行情的影响,本质是”同一把阀门,两种解读”:
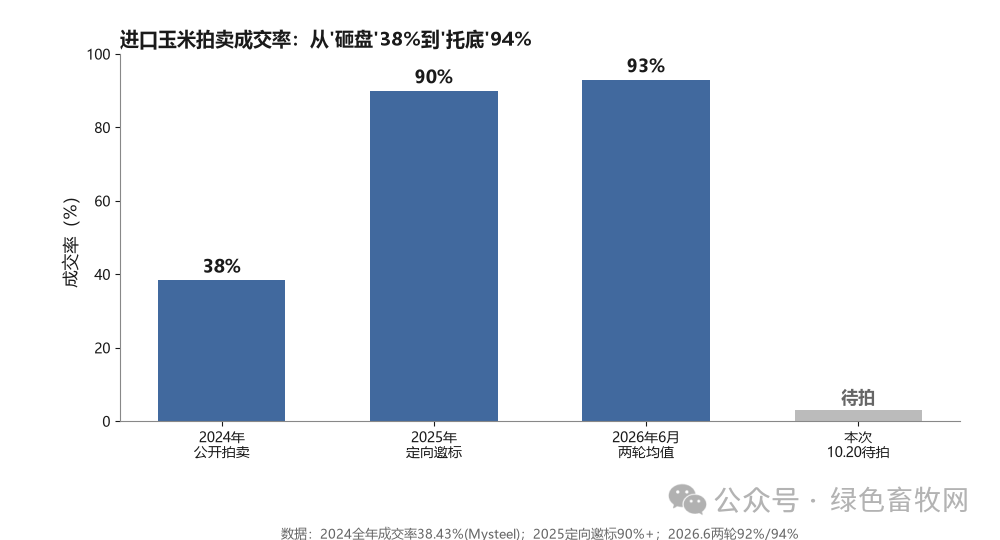
2024年(公开拍卖):被舆论贴上”与民争利””打压粮价”标签,市场闻拍色变。全年公开+定向拍卖约1418万吨、成交545万吨,成交率仅38%;当年12月18日中储粮被迫公告停止进口玉米轮出销售,转为托底。同一政策,在悲观预期里成了利空砸盘。
2025年起(转定向邀标):参与主体更精准、底价更贴合市场、信息引导更稳,市场180度反转——加工和饲料企业从”怕接盘”变成”怕缺货”,主动参拍,成交率回升至90%以上、普遍溢价,舆论也从批判转向认可。
2026年6月(定向邀标落地):6月5日首轮投放15.5万吨,成交14.3万吨、成交率92%,均价2307元/吨、溢价0-175元/吨;6月9日第二轮20.3万吨,成交率进一步升至94%。高成交、高溢价,成了市场认可的新定价锚。
一条规律:同一把调控阀门,公开拍卖时被读成砸盘,定向邀标时被读成保供。工具没变,变的是市场预期。
三、情绪vs实质:它是放大器,不是方向盘
历次复盘给养殖户最重要的启示:进口玉米拍卖,实质影响有限,情绪影响巨大。
量级恒有限:单场从7.6万吨到2024年峰值50万吨/场,相对全国消费都是毛毛雨,实际只能局部补给销区,扭转不了全国供需。
它是情绪放大器:在悲观预期里被解读为利空、加剧观望;在理性预期里被解读为保障货源、稳定价格波动。
真正的方向盘是两件事:一是国产新粮的上量节奏(当前东北潮粮”泄洪式”上量才是核心矛盾,不是进口);二是政策收储的加码力度。拍卖本身,定不了大方向。
四、当前行情:底部已现锁粮信号,深跌概率不大
回到当下。东北新粮正集中上市,现货已跌破成本线:黑龙江多地14水干粮深加工报价跌穿2000元/吨,内蒙古呼伦贝尔报到1980元/吨,30水潮粮折算七毛多一斤。深加工还在压价,但跌势里出现分化——肇东成福逆势上调30元/吨(约1分/斤)、通辽开鲁玉王等少数企业小幅上调,说明底部区域已有深加工开始锁粮稳量。
政策端也在动:中储粮在东北多地直属库陆续开收;10月14日吉林分公司采购6000多吨全部流拍——流拍频繁,恰恰说明收储底价待调整,调整即是拐点信号。当流拍出现、底价上调或库点扩围,就是明确的托底加码。
五、养殖户实操镜鉴:玉米低位=成本友好,但别赌单边
1. 玉米低位运行,对养殖是成本利好。饲料占养殖成本六到七成,玉米便宜,意味着料肉比成本中枢下移,现在补栏、压栏的压力比高位时小。
2. 别盲目囤料赌单边。当前供应压力来自国产新粮集中上量,10月下旬至11月上旬上量见顶后才会逐步回落,在此之前玉米反弹空间有限。随用随采、低库存滚动,比一次性囤货更稳。
3. 盯两个拐点信号:一是东北到车量持续下降(供应端压力衰减的标志);二是政策收储加码落地(直属库增储、底价上调)。这两个信号出来,玉米的底也就到了,到时候再考虑建库不迟。
与其盯着7.6万吨拍卖焦虑,不如看住到车量拐点和政策节奏——这两个出来了,饲料成本的底,也就稳了。
数据来源:10月20日进口玉米拍卖75722吨据拍卖公告媒体披露(新浪财经、新农观双源一致);2024年成交率及12月停拍见Mysteel年终盘点及内蒙古粮储局日评;2025-2026定向邀标模式及6月两轮成交率见北京粮储局市场分析、中国饲料工业信息网、中时通周报;当前东北现货及企业报价见猪好多网10月15日、内蒙古粮储局10月16日现货日评、腾讯新闻10月15日。具体以中储粮网公告及官方最新公布为准。
