前三季度,22家上市猪企卖出1.46亿头猪,比去年同期多8%,可销售收入却全线下滑。牧原多卖了2.45%,收入反倒少了25.72%。最猛的增量不在龙头,而在一群刚破产重整完、拼命放量回血的”活过来的人”身上;而养一头猪,发改委测算要亏308元。这份成绩单的三个反差,养殖户得一起看。
反差一:猪卖得更多,钱却收得更少
22家上市猪企1—9月合计出栏 14601.05万头,同比增长8.03%(同花顺10月15日);头部14家累计已出栏 1.29亿头,同比增长约3%(财联社10月14日)。量在涨,价却在崩。
最典型的是牧原:前三季度出栏 5873万头、同比+2.45%,销售收入 768.17亿元、同比-25.72%(每日经济新闻10月12日)。多卖的那点猪,全被猪价跌没了。前三季度全国生猪均价10.62元/公斤,同比大跌26.97%(博亚和讯)。增量不增收,是今年猪企成绩单最刺眼的主基调。
反差二:最猛的,是”活过来的人”
出栏增速榜前五,清一色是破产重整或脱困企业:正邦+41.48%、傲农+37.4%、克明食品+36.25%、天康+32.18%、金新农+32.02%(财联社10月14日)。它们有个共同点——都经历过重整或深度脱困,现在必须把产能重新填满、把现金流跑正。
正邦是典型:2023年12月完成重整、引入双胞胎集团,用近两年把产能拉回正轨,前三季度出栏810.99万头、重回行业第四(新牧网)。傲农重整后明确”恢复优势产能、满负荷生产”,8月末生猪存栏同比大增68.77%,前三季度出栏170.45万头、同比+37.4%。
反过来看龙头在主动收缩:温氏-4.18%、新希望-14.47%(财联社/新牧网)。在”压减产能、带头去化”的政策窗口里,头部控量保价,二线抢份额——产能格局正在重写,份额往”回血型”选手手里挪,但这部分放量会持续压制价格。
反差三:三季度反弹了,但比年初还惨
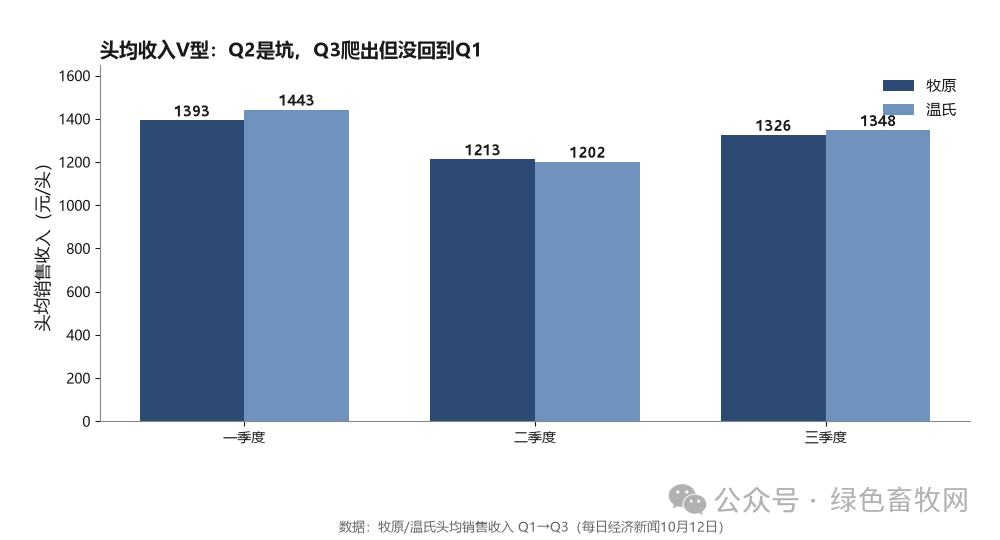
头均收入走出V型:牧原一季度到三季度分别为 1393元→1213元→1326元(环比+9.31%),温氏为 1443元→1202元→1348元(环比+12.12%)(每日经济新闻10月12日)。三季度确实回暖,但全都低于一季度——二季度的坑太深,前三季度合计仍被钉在低位。
三季度均价10.73元/公斤,环比+13.31%、同比仍-22.08%(肉类食品网10月13日)。反弹是真反弹,反转还早。
两个隐藏彩蛋:散户能感知的细节
一是猪越养越肥。三季度出栏均重接近125公斤,比去年同期多5公斤以上;9月压栏大猪占比约21%,而常年只有14%左右。隐性供应还在悄悄加码,价格承压的”库存”没出清。
二是9月那波踩踏,有猪病的份。9月中上旬南方部分区域猪病复发,养户避险集中出栏,二次育肥户也提前出猪(卓创资讯)。短期供应冲击里,疫病仍是不可忽略的变量。
算账:养一头猪,到底亏多少
国家发改委10月13日公布新一周猪料比:全国猪料比价 3.92,环比降2%。按当前价格及成本推算,未来 仔猪育肥模式头均亏损307.94元,较上周的280.5元继续扩大(新浪财经10月15日转发改委数据)。行业监测口径(肉类食品网10月13日):自繁自养月均亏 159.85元/头,外购育肥亏 286.4元/头。
怎么算自己的账?多数上市猪企养殖成本已降到 13元/公斤以下(财联社10月14日)。按一头125公斤出栏算:价格每低于成本1元/公斤,头均亏125元。价格若在10元、成本13元,头均亏约375元——和发改委”亏308元”的量级对得上。散户若外购仔猪+全价料,成本往往14—15元,现在这轮就是实亏。
给养殖户的落点:大厂在放量硬扛,散户别跟风
1. 别被”放量”带节奏。大厂(无论龙头还是重整企业)拼的是规模和成本,散户拼的是灵活性。跟风压栏只会被埋在均重和库存里。
2. 先算盈亏平衡点。把仔猪、饲料、防疫、人工摊到头均,得出真实成本。低于13元的能扛,高于14元的压栏就是放大亏损;外购仔猪的亏损预期已含在买价里,别在低价时冲动抄底仔猪。
3. 拐点看2027年。卓创196家样本企业9月底能繁母猪存栏841.23万头、同比-7.18%,去化在加速但绝对值仍高。机构共识:真反转看2027年,11月腌腊前置备货对标猪有支撑,12月冬至前后供应增幅或大于需求、价格小幅回落。该出的别压,压栏增加的均重只会加重未来供应。
算清账、控节奏,比赌涨价重要。这轮周期,活下来的不是赌对的,是算清的。
数据来源:22家出栏14601.05万头+8.03%(同花顺10.15);14家头部1.29亿头+3%(财联社10.14);牧原5873万头+2.45%、收入768.17亿-25.72%(每日经济新闻10.12);增速榜(财联社10.14/新牧网);头均收入V型(每日经济新闻10.12);全国均价10.62元/公斤(博亚和讯);发改委猪料比3.92、仔猪育肥头均亏307.94元(新浪财经10月15日);自繁159.85/外购286.4元(肉类食品网10.13,单源仅供参考);牧原9月均价10.36元/公斤为牧原口径(非全国,全国9月外三元10.74元/公斤,卓创);出栏均重/压栏占比、南方猪病(卓创资讯);猪企成本降至13元以下(财联社);能繁样本841.23万头同比-7.18%(卓创/财联社10月14日)。具体以公司公告及官方最新公布为准。
