这两天中信期货和南华期货都发了观点,方向一致:生猪供给的拐点正在靠近,但兑现节奏有分歧。中信看2026年末,南华把确认窗口后移到2027年上半年。先说清楚,这是机构对拐点的研判,不是已经发生的事实——猪价怎么走我们不下结论,但有一个比猪价更值得盯的信号,其实早就在饲料账本里了。
先说结论:这是”机构观点”,不是已发生的事实
把两家的话并排看:中信期货认为,2026年四季度出栏仍在高位,2026年末或出现拐点,2027年一季度从高位缓慢递减;南华期货则认为,拐点真正确认的时间窗口或后移至2027年上半年,前提是能繁去化深度到位、冻品充分出清。
分歧点很关键:去化的”深度”和”冻品库存”两件事没走完,拐点就不会干脆落地。所以这篇文章不赌猪价,而是看——拐点若兑实,对饲料需求的节奏意味着什么。
饲料账本早就写了:仔猪料连续4个月在缩
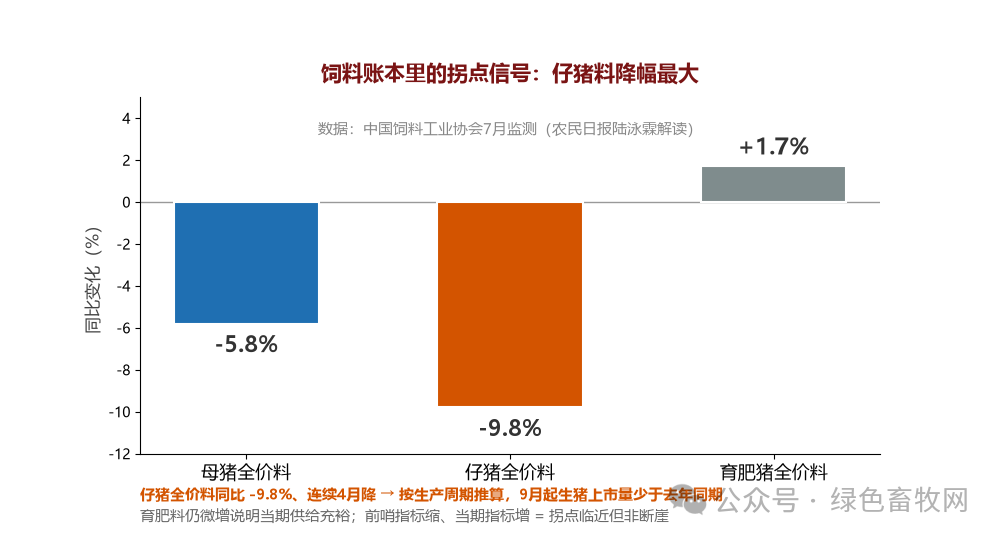
我在8月底写猪粮比收储线那篇时就提过一句:仔猪料同比降近10%,倒推9月起出栏少于去年同期。这不是拍脑袋——中国饲料工业协会7月数据,被农业农村部生猪产业监测预警专家咨询委员会委员陆泳霖公开解读过:
母猪全价饲料产量同比下降5.8%,已连续第四个月下降;仔猪全价饲料产量同比下降9.8%,同样连续第四个月下降;而育肥猪全价饲料产量同比还增1.7%。陆泳霖的原话是:按生产周期推算,9月份起生猪上市量将少于去年同期。
换句话说,期货机构说的”拐点临近”,在饲料端已经能闻到气味了——仔猪料这个”远期出栏的先行指标”缩了快一年。
中信和南华,一个看年末一个看明年上半年
两家都把”能繁去化”当前提。数据显示,8月样本企业能繁母猪存栏环比降了约2.94%,去化在提速。但中信偏向”年末就开始缓缓往下”,南华更谨慎——它强调冻品库容率历史高位这道坎:冷库里堆着的低成本冻肉,只要猪价一涨就会冲出来,把现货价格砸回去,所以”隐性供给”不出清,拐点就难确认。
把两家观点合起来看,比较稳妥的表述是:2026年末到2027上半年,是供给基数从高位逐步收窄的窗口,不是某一天突然反转。
真正的拧巴:猪少了,肉可能没少(减量不减产)
这是本轮最容易被误读的地方。南华点出的核心矛盾是:PSY(每头母猪年提供断奶仔猪数)提升,对冲了头数去化——母猪少了,但单产效率上来了,出栏肉猪未必同比例少,业内叫”减量不减产”。
所以别看到”能繁降了”就喊缺猪。判断拐点兑不兑实,得看出栏基数是不是真往下走,而不是只看母猪存栏一个数。这也是为什么饲料数据的”仔猪料缩、育肥料还增”这么值得看——它把”远期紧、当期松”同时摆出来了。
对饲料厂和养殖户,这才是该盯的节奏
如果拐点兑实,传导链很清楚:后期生猪出栏基数逐月收窄 → 猪料总需求从增转平、再从平转降。对饲料企业,这是排产和原料采购节奏的信号;对养殖户,意味着”压栏等涨价”的赌法风险在变大——因为产能去化是温和渐进的,不是断崖。后续这条线我会持续跟踪,作为选题和写稿的一条暗线。
三句话带走
① 中信看年末拐点、南华看2027上半年,均为机构研判,非既成事实;分歧在去化深度与冻品库存。 ② 饲料端先行指标已现:仔猪全价料同比-9.8%、连续4月降,推算9月起上市量少于去年同期。 ③ 警惕”减量不减产”:PSY提升对冲头数去化,看拐点得看出栏基数而非单看能繁。
出处:中信期货、南华期货生猪周期研报(2026-10);中国饲料工业协会7月生猪工业饲料产量监测、农民日报陆泳霖解读(2026-09)。机构观点仅供研判参考。
既然看到这里了,如果觉得有用,随手点个赞、转发、推荐三连吧。
点赞
转发
推荐
THANKS FOR READING
图文素材来源于网络,如有侵权请联系删除
—- 业务合作WX:esdncn —-
