先回答一个被问得最多的问题:猪价跌,你交的那份”生猪保险”,一分钱也不会赔给你。它赔的是猪死了、被扑杀、因病死了这些情况;猪好好长着、只是卖不上价,属于”市场的事”,不在保险责任里。
很多人是赔款来了才知道这一条的。这篇不聊政策方向,只做一件事:把一头猪从”交多少保费”到”真能赔多少”按官方条款一笔一笔算清楚。所有数字都来自县市政府和省级部门公开发文,文末列了出处。
先搞清它是”保死”还是”保价”
能繁母猪、育肥猪、奶牛这些中央政策性养殖险,赔的是”猪没了”,不是”猪卖亏了”。以太平洋财险的河北省中央财政能繁母猪养殖保险条款为例,保险责任列的是:火灾爆炸、暴雨洪水风灾雷击冰雹冻灾、山体滑坡泥石流、建筑物倒塌、疫病疾病,以及政府因高传染性疫病强制扑杀。
换句话说,行情不好、猪价低、卖不动——都不在列。真要覆盖价格风险,得看下面第五节说的那类新产品。
另外两个赔的前提也先说死,免得到时候白跑:一是病死猪要走正规无害化处理,条款里写得很硬——”保险母猪因病死亡且不能确认无害化处理的,保险人不负责赔偿”,理赔要提供无害化处理材料;二是投保的猪得”数得清、认得出”,能繁母猪条款要求投保时 8 月龄以上 4 周岁以下、有能识别身份的统一标识、按免疫程序接种有记录。
一头猪交多少:河北围场的官方方案
河北围场满族蒙古族自治县 2026 年度政策性农业保险实施方案,把养殖业的保费算得很细。算法就一个:每头保费 = 每头保额 × 保险费率。三条数据对得上:
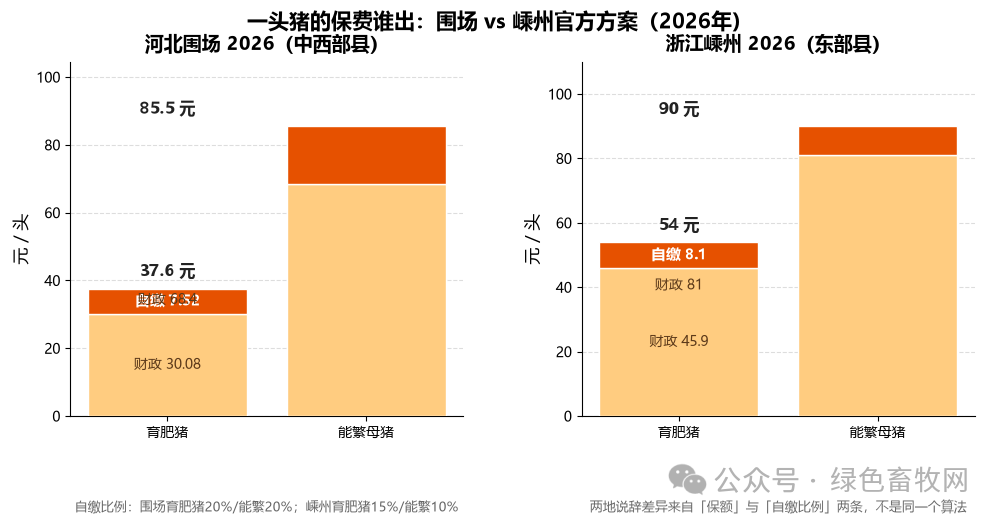
能繁母猪:保额 1500 元/头,费率 5.7%,每头保费 85.5 元。
育肥猪:保额 800 元/头,费率 4.7%,每头保费 37.6 元。
奶牛:保额 8500 元/头,费率 6.7%,每头保费 569.5 元。
这三个数不是谁编的,是围场县政府的方案原文。你自己也能验:1500 × 5.7% = 85.5,800 × 4.7% = 37.6,8500 × 6.7% = 569.5,一位小数都对得上。
那养殖户自己掏多少?围场方案里补贴拆成四段,加起来正好 100%:
能繁母猪和奶牛:中央财政 50% + 省级财政(对直管县)25% + 县级财政 5% + 农户自缴 20%。按 85.5 元算,你一头掏 17.1 元,奶牛那条 569.5 元就是一头掏 113.9 元。
育肥猪拆得不一样:中央财政 50% + 省级(对直管县)15% + 县级 15% + 农户或生产经营组织 20%。37.6 元的 20%,也就是一头猪你交 7.52 元。
换个县,同一个省,数就不一样了
这条最容易被忽悠——官方从来没有一个”全国统一保费”。浙江嵊州市 2026 年政策性农业保险通知里的生猪类目是另一套:
育肥猪:保额 1200 元/头,费率 4.5%,每头保费 54 元;农户自负 15%,一头自缴 8.1 元。
能繁母猪:保额 1500 元/头,费率 6%,每头保费 90 元;农户自负 10%,一头自缴 9 元。
奶牛:保额 8000 元/头,费率 5%,每头保费 400 元;农户自负 15%,一头自缴 60 元。
把围场和嵊州摆一起看,差异全在两头:一是保额定多少(育肥猪 800 vs 1200),二是农户自负几个点(20% vs 10~15%)。同样是”一头猪 8 块钱左右”,围场是 37.6 的 20%,嵊州是 54 的 15%——绝对值挨着,算法完全不是一回事。
甚至同一个省内部也不齐。浙江温岭 2024 年的发文是:能繁母猪 1500 元、费率 6%、保费 90 元,财政补贴九成、养殖户只承担 10%,一头 9 元;生猪(育肥猪)1200 元、费率 4.5%、保费 54 元,财政补 85%、养殖户 15%,一头 8.1 元。和嵊州同一时间口径,自负比例都是 10% 和 15%。
这些零敲碎发的比例从哪来?往上追一层是中央定盘子:农业农村部《2026 年中央财政强农惠农富农政策清单》明确——在省级财政补贴不低于 25% 的基础上,中央财政区分东部和中西部、东北地区,对养殖业保险分别补贴 40% 和 50%(种植业是 35% 和 45%)。16 个大宗农产品里,养殖类的就是能繁母猪、育肥猪、奶牛,外加牦牛、藏系羊。
所以你看到”自缴 10%”还是”自缴 20%”,是中央 40/50% 这个基数,被省、市、县三级和本级财政层层切完之后剩下的尾巴。基数一样,切法不一样,尾巴就不一样。
真能赔多少:保额是”成本”,扑杀还要扣补贴
接着算赔款。条款写的是:赔偿金额 = 死亡数量 × 每头保险金额——能定损失数量就按实算,定不了就按申报的一定比例协商。能繁母猪 1500 元保额,死了 10 头赔 1.5 万。
但有三道坎得先说明白:
第一,保额是成本口径,不是市值。围场方案写得很清楚,养殖业保险金额”参照投保个体的生理价值(包括购买价格和饲养成本)确定”——它是按你投进去的成本定的,不是按猪现在能卖多少钱定的。保额不等于市价,赔不到市价,也别指望它覆盖行情。
第二,卖得比保额高,也只赔到保额为止。条款第二十二条:保额低于或等于出险时实际价值的,按保额赔;保额高于实际价值的,按实际价值赔——也就是不可能让你靠保险赚一笔。
第三,政府扑杀的,要扣掉政府补贴。第四条和赔偿处理里都写了:因高传染性疫病政府强制扑杀也赔,但赔偿金额以保险金额扣减政府扑杀专项补贴金额的差额为限——你先拿那笔政府扑杀款,保险补剩下的部分,两笔加起来不超过保额。参保前先问一句本县扑杀补贴标准是多少,别默认”1500 元全额到手”。
想要”猪价跌也赔”,只有这一类
上面说的都是”成本保险”。真要管价格,看的是收入保险 / 价格保险这类新产品,浙江平湖 2026 年发的《关于开展生猪收入保险工作的通知》是活例子。
它的做法是:先约定一个出栏价格,再约定一个出栏重量,两者相乘就是每头保额(保额 = 约定价格 × 约定出栏重量)。约定价格从 13.2 元/公斤到 16.0 元/公斤分 8 档,对应基准费率 4.00% 到 10.00%——约定价定得越高,费率越贵,一条曲线一路往上:13.2 对应 4.00%,14.4 对应 6.00%,16.0 对应 10.00%。
算个直观的:如果按 13.2 元/公斤、出栏 120 公斤约定,每头保额就是 1584 元,按 4% 费率算,每头保费 63.36 元。平湖再给每头最高 25.7 元、且补助比例不超过 50% 的市财政保费补助,养殖主体自己缴前面的部分;另外还有个赔付率挂钩的费率调整系数——上一保险期间赔付率超过 120%,下期系数 1.2;低于 80%,系数 0.8。
注意这里有个差别值得记一下:成本保险是自缴很少、保额按成本;收入保险保费明显更高,还得先看出栏价定档。63.36 元一头,比前面围场育肥猪 7.52 元自缴贵了一个量级。便宜有便宜的保法,贵有贵的保法,别拿一个去比另一个。
三句话带走
第一句:手里的政策性养殖险是“保猪不保价”——猪死了赔、被扑杀赔、灾和疫病赔,猪价跌不赔。这话在条款里写得明明白白,赔款到手之前就该知道。
第二句:保费 = 保额 × 费率,自己掏多少 = 保费 × 自缴比例。这两个参数全国没有一个统一数,围场、嵊州、温岭各不一样,同一省内县与县也能不一样。投保前只问三件事:本县这头的保额多少、费率多少、自缴几个点。
第三句:赔款上限是保额,而且政府扑杀的要先扣掉政府扑杀补贴,病死猪没无害化处理证明不赔。真想对冲行情,去问当地有没有收入保险/价格保险,那才是另一个价格体系的东西。
(本文数据来源:河北省围场满族蒙古族自治县人民政府办公室《围场满族蒙古族自治县 2026 年度政策性农业保险工作实施方案》(2026-07-03,weichang.gov.cn);《河北省政策性农业保险补贴险种指导费率》(河北省农业农村厅、河北省财政厅);嵊州市人民政府办公室《关于进一步做好 2026 年政策性农业保险工作的通知》(szzj.gov.cn);温岭市人民政府《关于开展 2024 年政策性农业保险工作的通知》;《2026 年中央财政强农惠农富农政策清单》(农业农村部,中国政府网 2026 年 3 月);《关于开展生猪收入保险工作的通知》(平湖市人民政府,pinghu.gov.cn);中国太平洋财产保险《河北省中央财政能繁母猪养殖保险条款》。保费、自缴、占比均由本文按条款复算核对。保额、费率、自缴比例以投保当地当年条款为准,非全国统一标准。)
既然看到这里了,如果觉得有用,随手点个赞、转发、推荐三连吧。
点赞
转发
推荐
THANKS FOR READING
图文素材来源于网络,如有侵权请联系删除
—- 业务合作WX:esdncn —-
