先说结论
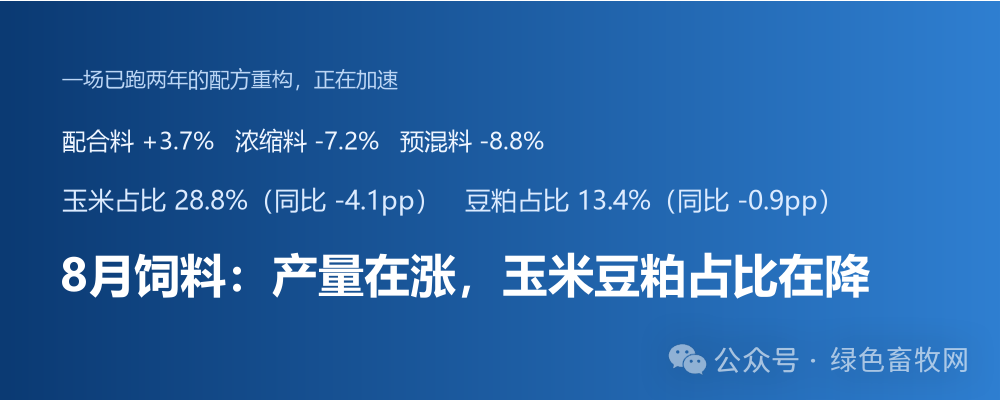
① 8月全国工业饲料产量3124万吨(同比+3.2%,配合饲料+3.7%),但配合料中玉米占比28.8%、同比降4.1个百分点,配合+浓缩中豆粕占比13.4%、同比降0.9个百分点——产量在涨,主力原料占比在降。② 把趋势拉长:玉米占比从3月42.9%一路降到8月28.8%,五个月掉了14.1个百分点;背后是小麦/大麦/高粱替代玉米、低蛋白日粮+合成氨基酸+杂粕替代豆粕。③ 更深的信号:浓缩饲料-7.2%、预混料-8.8%双位数下滑,养殖端越来越直接用”全价配合料+精准配方”,价值链正向配合料集中。这条线,串得起”豆粕减量替代”政策和”黑海变量”两条大逻辑。
8月饲料数据出来,最值得拆的不是产量,而是一个有点反常识的结构性变化:全国工业饲料产量3124万吨,环比+4.5%、同比+3.2%,配合饲料更是同比+3.7%——需求端并不弱。可同一份《2026年8月份全国饲料生产形势》里,配合饲料的玉米用量占比只有28.8%,同比下降4.1个百分点;配合饲料和浓缩饲料合计的豆粕用量占比13.4%,同比下降0.9个百分点。
一句话:饲料越造越多,玉米和豆粕在配方里的分量却越来越轻。这不是一个月的偶然,是一场已经跑了两三年的配方重构,在8月数据里显得格外清楚。
一、玉米占比五个月掉了14个点:把趋势拉长看
单看8月还不够震撼,把月度数据连起来才看得清斜率。配合饲料中玉米用量占比:今年3月42.9% → 6月33.8% → 8月28.8%,五个月掉了14.1个百分点,光是6月到8月两个月又掉了5.0个百分点。豆粕这边(口径是配合+浓缩)是3月13.1% → 6月13.2% → 8月13.4%,降幅温和、但稳稳压在13%出头的低位。
注意一个关键差异:这轮”去玉米“的幅度(14.1pp)差不多是”去豆粕“(0.9pp)的15.7倍。原因很直白——玉米有小麦、大麦、高粱可以几乎等价替代,而豆粕受制于蛋白供给,替代慢得多。所以别把”去玉米去豆粕”当成同步进行,玉米这头跑得明显更快。
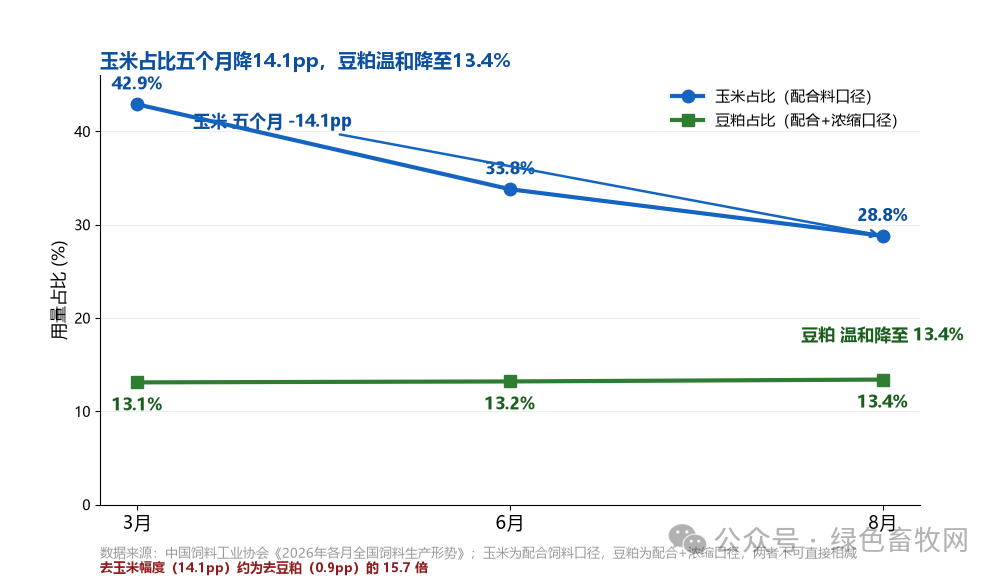
玉米占比(配合料口径)五个月降14.1pp,豆粕占比(配合+浓缩口径)温和降至13.4%;两口径不同,不可直接相减
二、被忽略的反差:浓缩料、预混料在双位数下滑
真正容易被漏掉的信号在产量结构里。8月配合饲料同比+3.7%,可浓缩饲料同比-7.2%、添加剂预混合饲料同比-8.8%,两个都是双位数下滑。配合料和浓缩/预混料,增速差了约10.9个百分点。
这说明一件事:养殖端越来越不愿意”买浓缩/预混自己配”,而是直接买全价配合料。把浓缩、预混环节内化进饲料厂,本质是”精准配方“在普及——低蛋白日粮、氨基酸平衡,必须由有技术能力的配合料厂来干,散户自己配不了。结果就是:产业价值链在向配合料集中,中小预混料企业承压,头部配合料企业吃份额。
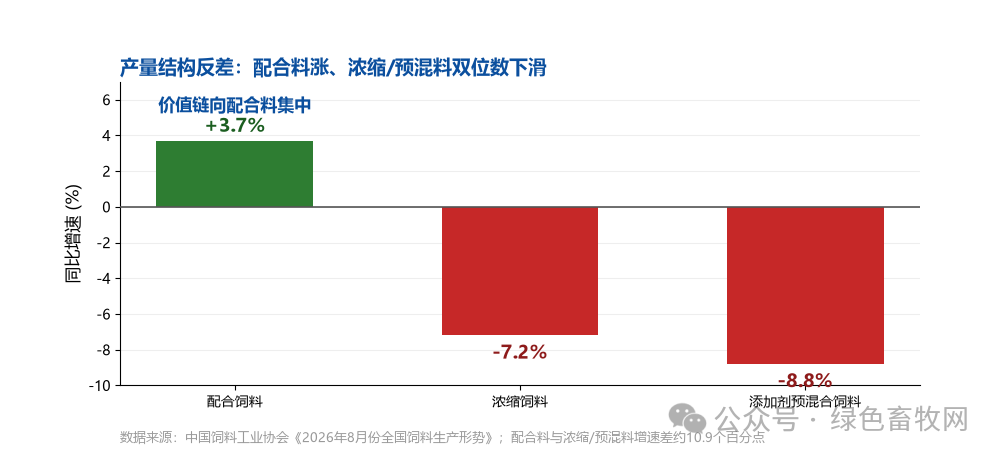
8月饲料产量结构反差:配合料+3.7%,浓缩料-7.2%、预混料-8.8%,价值链向配合料集中
三、玉米去哪了:小麦、大麦、高粱、稻谷顶上
玉米占比掉得猛,最直接的原因是价差倒挂。今年小麦和玉米价差持续收窄甚至倒挂,替代窗口打开。以山东为例,8月玉米均价2.41元/公斤、同比跌2.82%,而小麦蛋白含量还比玉米高(约13%对8%),用小麦替代不仅不亏营养、算下来更划算。高粱、大麦在南方规模场用得多(抗营养因子低,配点酶制剂就能上量),稻谷、米糠在局部也在补位。
所以玉米占比降,不等于玉米需求崩了——玉米年消费量仍是2.8亿吨级的庞然大物,只是配方里被分走了一块。价差别扭回来,这块份额还会回摆。
四、豆粕去哪了:低蛋白日粮 + 合成氨基酸 + 杂粕
豆粕这边慢,但方向更”战略”。行业粗蛋白水平已经从2017年的17.9%降到当前约13.4%,头部企业更狠——牧原豆粕用量已经压到5.7%—7.3%。降蛋白不降性能,靠的是两招:一是添加合成氨基酸(赖氨酸、蛋氨酸、苏氨酸、色氨酸)把必需氨基酸补平;二是杂粕替代(菜粕、棉粕、葵花粕、DDGS)顶掉一部分豆粕。
这不是企业自发的省钱小技,是国家级战略。2023年农业农村部出《饲用豆粕减量替代技术方案》,2026年1月28日又联合全国畜牧总站发布《主要畜禽低蛋白低豆粕多元化饲料配制技术指导意见》——把低蛋白、多元化、氨基酸平衡写进了技术指导意见。政策推力在这,配方去豆粕只会继续。
五、串起黑海变量:去豆粕,本质是给大豆进口上保险
我们前两天写过《黑海断粮》:乌克兰黑海港口停摆,国际谷物、蛋白料价格波动。但对中国来说,玉米进口依存度不到1%,黑海停摆对国内玉米供给链冲击可忽略。真正的软肋是一年约1亿吨大豆进口,依存度超过80%——而大豆榨出来的豆粕,正是饲料蛋白的主来源。
所以”去豆粕”这件事,往深里看,是给大豆进口依赖上保险。黑海变量不是直接推高国内玉米(那头影响小),而是通过”大豆依赖”这条软肋,倒逼配方继续往低蛋白、多元化走。减量替代和小麦替代,串到一起,就是一条完整的”饲料粮安全”逻辑链。
六、三盆冷水:别把单月数据读成”需求崩了”
第一盆:这是趋势,但节奏看价差。玉米占比降,很大程度是小麦-玉米价差倒挂驱动。一旦价差回正,替代量会回摆,别以为玉米在饲料里的地位真的塌了。
第二盆:对饲料厂是壁垒,对散户是门槛。低蛋白精准配方、杂粕+酶制剂组合,是技术活。头部企业吃红利,没技术能力的散户硬上杂粕,容易把料效和适口性搞崩。配方重构会加速行业分化。
第三盆:减量≠需求消失。玉米、豆粕的绝对用量依旧是天量(玉米年消费2.8亿吨级、大豆年进口约1亿吨)。占比降,是结构优化,不是总需求塌方。原料贸易商要是误读成”需求崩了”去砍库存,会吃错判断。
七、给饲料厂和规模场的三点可操作建议
① 建原料营养数据库。小麦、大麦、高粱、杂粕的净能、氨基酸、抗营养因子各不相同,没有动态数据库,精准配方就是空话。先把数据底座搭起来。
② 锁定替代原料渠道。小麦、杂粕的供应有区域性和季节性,提前锁渠道、锁价差,比临时追涨追跌稳得多。黑海一波动,国际蛋白料价格就跳,有渠道才有主动权。
③ 上氨基酸平衡配方。降粗蛋白但不降生产性能,核心在氨基酸平衡。规模场和饲料厂谁先把”低蛋白+合成氨基酸”跑顺、跑便宜,谁就在这轮重构里拿到成本优势。
八、一句话收口
饲料配方”去玉米去豆粕”,不是一个月的新闻,是两年多政策+市场双轮驱动下的结构性迁移。产量在涨、占比在降,背后是小麦顶玉米、氨基酸顶豆粕、价值链向配合料集中。对养殖户,这是”别人在卷配方成本”的信号;对饲料厂,这是技术壁垒重排座次的窗口。看懂这条线,比盯着单月玉米价有用得多。
|
数据来源:农业农村部畜牧兽医局、中国饲料工业协会《2026年8月份全国饲料生产形势》(2026-09-18发布)、山东省畜牧兽医局《2026年8月份山东省饲料市场行情分析》、全国畜牧总站《主要畜禽低蛋白低豆粕多元化饲料配制技术指导意见》(2026-01-28)、行业饲料成本调研。口径提示:玉米用量占比为”配合饲料”口径,豆粕用量占比为”配合饲料+浓缩饲料”口径,两者不可直接相减;月度趋势中玉米3月42.9%/6月33.8%/8月28.8%、豆粕3月13.1%/6月13.2%/8月13.4%来自协会月度形势数据;粗蛋白17.9%(2017)→13.4%(当前)、牧原豆粕5.7%—7.3%为行业测算口径;文中占比变动、增速差、降幅倍数等数字均经独立核算。 |
既然看到这里了,如果觉得有用,随手点个赞、转发、推荐三连吧。
点赞
转发
推荐
THANKS FOR READING
图文素材来源于网络,如有侵权请联系删除
—- 业务合作WX:esdncn —-
