9月21日傍晚,天邦食品(002124)发了一份公告,把一起谈了将近一年半的重整投资协议解除了。
退出的是两家产业投资人:厦门建发物产有限公司,和南宁漓源粮油饲料有限公司。前者是厦门市国资委实际控制的供应链国企,2024年营业额超过1000亿元、年经营总量接近3500万吨。
这件事发生在周日晚上,行业号的反应大多要到周一早上。先把事实摆清楚,再说怎么理解。
一、两天之内,两封函,一个董事会
按公告原文,时间线是这样的:
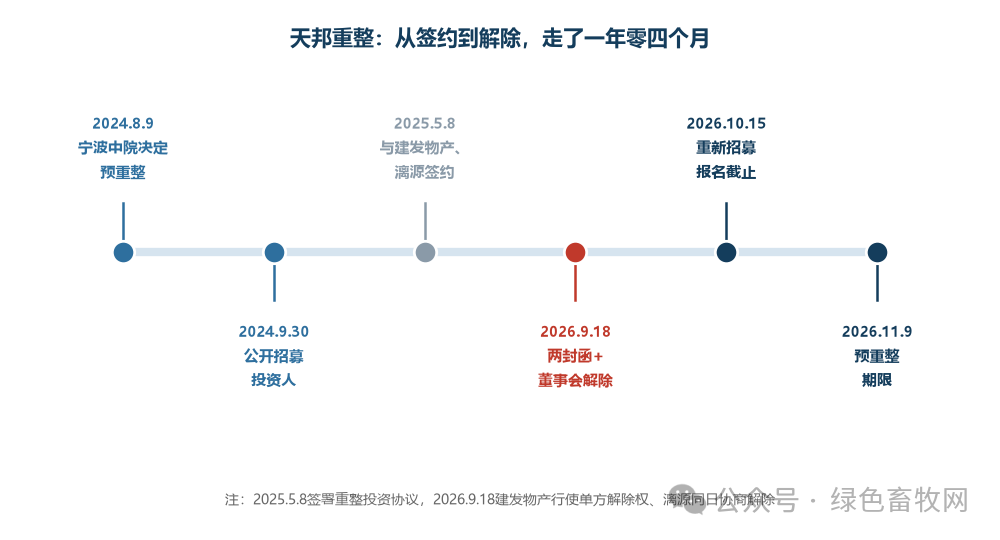
9月18日,公司收到建发物产送达的《关于解除并退回保证金的函》。建发物产根据《重整投资协议》相关约定,行使单方解除权,正式解除重整投资协议,已支付的保证金和投资款应予退还。
同一天,公司收到南宁漓源送达的《关于磋商解除的函》。漓源的理由是:既然建发物产已经行使单方解除权,自己的重整投资协议”继续履行已不具备现实基础”,主张解除。双方于9月18日签署了解除协议。
9月18日下午6点,天邦召开第九届董事会第十一次(临时)会议,7票赞成、0票反对、0票弃权,通过了《关于与产业投资人解除重整投资协议的议案》。
公告同时说明,保证金由预重整管理人银行账户保管,未被用于公司生产经营,公司将予以退还。
给建发物产解除的理由,公告只有一句话:“由于政策调整,建发物产参与公司重整投资事项未获得建发物产国资管理部门核准。”
这句话是官方口径,也是目前唯一的信息源。它说的是”未经核准”,不是”国资不投养猪业”——这两者之间隔着一整套内部审批流程,公告没给细节,我们也不替它补。
二、退出的这家,是什么来头
建发物产成立于2011年,注册资本10.6亿元,厦门建发股份持股95%、建发(上海)持股5%,实际控制人为厦门市人民政府国有资产监督管理委员会。主营油脂油料、饲料原料、食品原料和农用物资等供应链业务。
它不是一个财务投资人。它是做饲料原料供应链的产业方——按公告,2024年营业额超1000亿元、年经营总量接近3500万吨。
回头看这笔投资的来路:天邦的重整始于2024年。2024年8月9日,浙江省宁波市中级人民法院决定对公司进行预重整;9月30日公开招募投资人,截至当年10月22日共有5家产业投资人和2家财务投资人提交正式报名材料。2025年5月,经投资人评审委员会综合评定,厦门建发物产有限公司联合体被确定为中选投资人;5月8日,天邦与建发物产、南宁漓源签署重整投资协议。
也就是说,从2024年10月报名,到2025年5月中选签约,再到2026年9月解除——这笔协议走了一年零四个月。
三、现在是什么状态:底牌和重新招募
公司的财务底牌,公告和定期报告都写得很清楚:
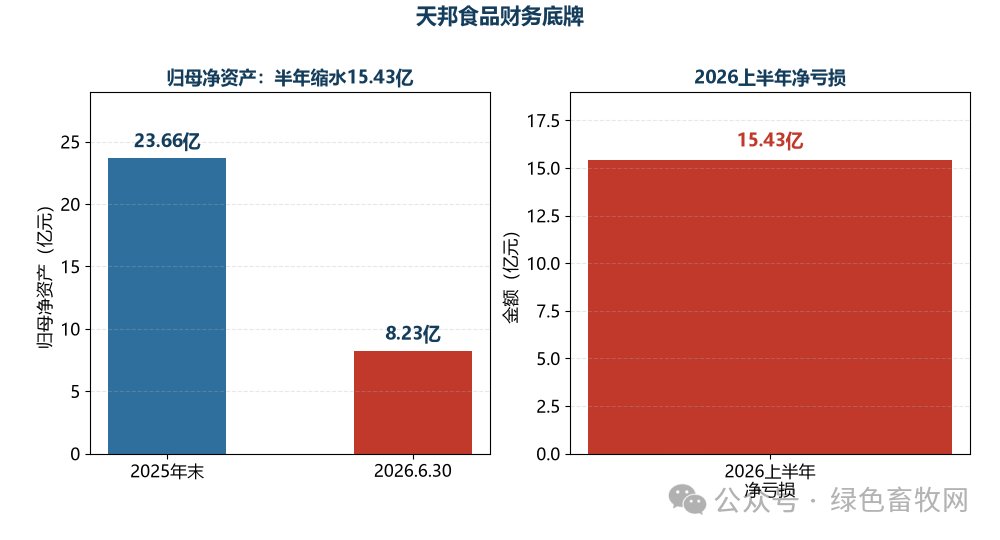
截至2026年6月30日,公司归母净资产8.23亿元;2026年上半年净亏损15.43亿元。
再往前看,2025年末归母净资产为23.66亿元。半年时间,净资产从23.66亿降到8.23亿——这个变化本身,比任何解读都直白。
公告还提到,天职国际会计师事务所对公司2025年度财务报告出具了带有”持续经营能力存在不确定性”表述的非标准审计意见。
接下来是重新招募。按招募公告:
· 意向投资人须在2026年10月15日18时前提交报名材料,并缴纳3000万元保证金;
· 10月23日18时前提交有约束力的重整投资方案;
· 公司目前仍处于预重整阶段,预重整期限已延长至2026年11月9日。
需要说明的是,”预重整期限延长”不是这次才有的事。宁波中院此前已先后多次延长,期限分别延至2025年5月9日、2025年11月9日和2026年5月9日;2026年4月30日,法院再次准许延长至2026年11月9日,理由是公司仍需时间完成相关审批程序。
四、公告自己写明的风险,不能省
这一节是公告”风险提示”栏里的原文内容,逐条列出:
1. 公司仍处于预重整阶段,产业投资人协议解除后继续招募,预重整周期根据实际情况可能拉长,能否进入重整程序存在不确定性;
2. 后续如法院裁定受理公司的重整申请,深圳证券交易所将对公司股票交易实施退市风险警示(*ST);
3. 如公司因重整失败而被宣告破产,则公司股票将面临被终止上市的风险;
4. 公司目前尚未收到其他财务投资人退出重整投资的申请。
公告同时说明,产业投资人退出”是公司重整进展的重大变化,给公司的预重整及重整进程带来了重大不确定性”。
五、和傲农那次比,差在哪
同是猪企重整,同样是引入国资,傲农生物走过一遍,结果是另一个样子。把两条时间线放在一起看,差别比较清楚:
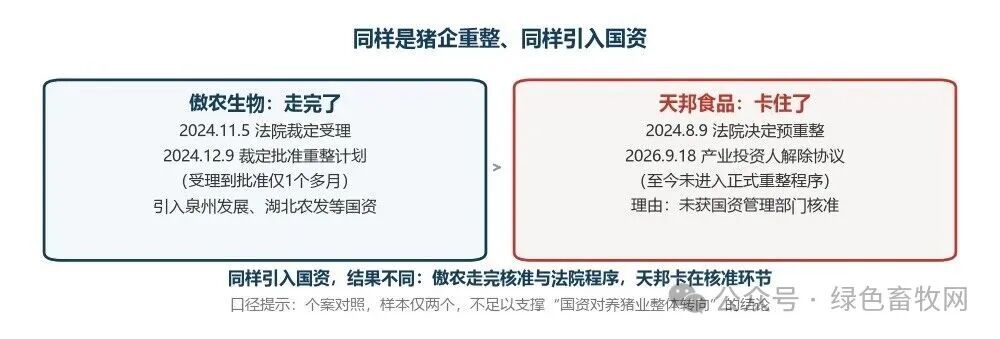
傲农生物:2024年11月5日,福建省漳州市中级人民法院裁定受理债权人对公司的重整申请;2024年12月9日,法院裁定批准重整计划并终止重整程序——从受理到批准只用了一个月出头。重整计划执行完毕后,公司引入泉州发展集团、湖北农发集团等国有投资人,2026年3月完成重整后转为混合所有制。
天邦食品:2024年8月9日法院决定预重整,走了两年多,至今仍未进入正式重整程序,预重整期限一延再延。
两者的区别在于:傲农那笔国资投资走完了核准、也走完了法院程序;天邦这笔卡在”未获得国资管理部门核准”这一步。
需要克制地说:这是两个个案,样本只有两个。“国资对养猪业态度变化”是一个需要更多案例才能支撑的判断,目前只能说,这一次产业资本没有进场。
六、市场当天的反应,也是一条信息
9月21日,天邦食品收报2.30元,涨2.22%,成交额2.29亿元,换手率5.11%。
公告是傍晚发的,当天股价反映的是更早的市场预期。换句话说,股价没跌,不代表这件事不重要;公告之后怎么走,才是市场对它的判断。
七、养殖户该从这件事里看到什么
天邦重整生变,对不养天邦猪的人也有参考价值,但落点要实在:
第一,别人的重整不是你的行情信号。一家企业的股权和债务怎么处理,改变的是这家企业的归属,不是全国能繁母猪的数量。天邦的产能还在、猪照养,重整本身不减少市场上的猪,也不会因此抬价。
第二,”有人愿意接盘”从来不是周期反转的证据。2025年5月中选投资人的时候,行业里不少人把它当成利好;一年零四个月后协议解除。周期底部真正的信号是产能去化到位、供求关系改善,不是谁签了字。
第三,产业资本的谨慎值得当参考,但别过度推导。做饲料原料供应链的千亿级企业,在签了约、走了一年多流程之后没有进场——这说明在这个时点,产业方对猪企资产的态度偏审慎。但”没核准”的原因公告没给,谁也不能替它下结论。
对当下的猪价和亏损,这件事不改变什么。猪价该跌还是跌,成本该控还是得控。别人的资本运作,填不平自己账上的亏损。
一句话
天邦重整从”已签约”退回”重新招募”,10月15日截止报名、11月9日预重整到期,这两个日期之后才有下一步信息。关注它、但别用它做经营决策——该出栏出栏,该控成本控成本。
信息来源:天邦食品《关于与产业投资人解除重整投资协议暨预重整进展的公告》《第九届董事会第十一次(临时)会议决议公告》《关于公开招募重整投资人的公告》(公告编号2026-048、2026-050,巨潮资讯网);傲农生物《关于部分限售股上市流通的公告》及公开披露信息;腾讯证券、新浪财经行情数据(2026-09-21)。本文仅整理公开信息,涉及司法程序与重整进展的表述均以公司公告原文为准,不构成任何投资建议。
既然看到这里了,如果觉得有用,随手点个赞、转发、推荐三连吧。
点赞
转发
推荐
THANKS FOR READING
图文素材来源于网络,如有侵权请联系删除
