9 月的畜牧圈,最扎心的画面不是猪价,而是”同样是鸡,命完全不一样”。同一个 9 月,白羽肉鸡的毛鸡价跌破 3 元、单只深亏两块多;黄羽肉鸡(也就是大家说的土鸡、麻鸡)却一路走高,龙头企业 8 月直接扭亏。养殖户最关心的问题,已经从”鸡价啥时候涨”变成了——现在到底该养什么鸡?
|
先说结论 ① 白羽鸡跌,不是季节问题,是自己扩产扩出来的”堰塞湖”:四年产能大扩张,冻品库容率高达 90.62%,宰出来的肉堆在冷库里;② 黄羽鸡涨,是亏了半年、中小产能退干净了:在产父母代存栏同比 -4.5%、处历史偏低,又正好踩进 8 月下旬到次年 1 月的传统景气窗口;③ 一个反差彩蛋:鸡肉出口同比 +51%、终端鸡肉价创年内新高——这轮钱被出口和终端赚走了;④ 也得泼盆冷水:黄鸡补栏若一窝蜂回升、低价猪持续替代,这轮是”渐进修复”,不是单边暴涨。 |
一、两只鸡,两种命:同一个 9 月,两个世界
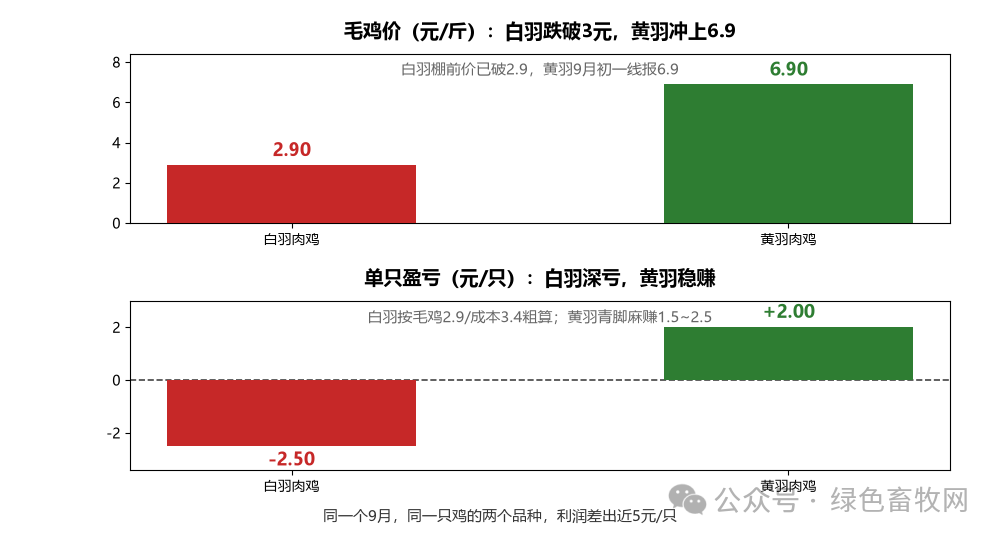
毛鸡价:白羽山东棚前 2.90 元/斤,9 月中旬继续下探,业内预估落到 2.80-3.02 元区间;黄羽温氏 8 月毛鸡均价 12.89 元/公斤(约 6.45 元/斤),9 月初一线报价已到约 6.9 元/斤。同样是一斤鸡,差了近 4 元。
单只盈亏:白羽商品代按行业完全成本约 3.4 元/斤、出栏约 5 斤测算,单只亏损约 2.4-2.6 元;黄羽青脚麻鸡单只盈利稳定在 1.50-2.50 元(上海钢联,截至 8 月 20 日)。一亏一赚,单只差出近 5 元。
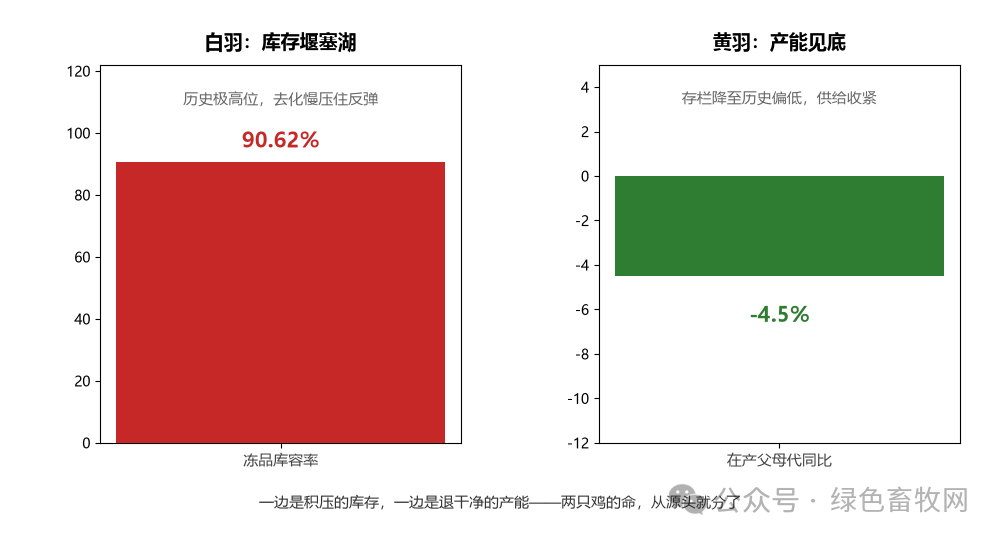
产能:白羽在产祖代种鸡 166.61 万套、在产父母代 2320.6 万套,双双处在历史高位,冻品库容率高达 90.62%;黄羽在产父母代存栏同比 -4.5%,处于历史偏低水平。
龙头动作:温氏 8 月销售肉鸡 1.24 亿只、收入 33.3 亿元、环比 +22.38%,养鸡业务直接扭亏;立华 8 月肉鸡收入 15.04 亿元、湘佳活禽收入同比 +33.89%。而白羽那边,中下游还在硬扛。
二、白鸡为什么跌:这不是季节性回调,是”自己扩出来的堰塞湖”
白羽鸡今天的困局,是产能自己堆出来的。全国白羽肉鸡出栏量从 2021 年的 68.6 亿只扩到 2025 年的 92.86 亿只,2026 年预计冲到约 97.5 亿只,四年累计扩张约 42%;上游祖代、父母代存栏同样高悬。供给跑得比需求快得多,价格自然一路被压。
结果就是全产业链价格塌陷:种蛋、鸡苗、毛鸡、分割品四个价格在 9 月同步刷新年内低位。屠宰端更直接——行业开工率 83.73% 不算低,但冻品库容率高达 90.62%,意思是工厂照常宰,宰出来的肉却堆进了冷库。更隐蔽的是账面与真实的背离:部分企业账面单只盈利约 1.96 元,扣除库存减值、冻品跌价准备后,真实盈利实际不足 0.5 元。
三、黄鸡凭什么涨:亏了半年,产能是真退干净了
黄羽鸡这轮涨价,核心不是需求爆发,而是供给收缩。2025 年行业长达半年以上的深度亏损,逼着大量中小散户、低效中小产能主动退出,父母代种鸡产能持续去化,缺口逐步传导到商品代;加上 8 月高温推高死淘率,优质大规格毛鸡供给明显收紧。这也是它跟白鸡最大的区别——白鸡的产能还在高位,黄鸡的产能真的退下来了。
成本端也在帮忙:玉米、豆粕价格平稳运行,龙头企业的成本压力可控。温氏二季度毛鸡完全出栏成本 5.8 元/斤,8 月均价 6.45 元/斤,单斤盈利约 0.65 元,扭亏是能算出来的;立华 4 月养鸡完全成本 5.57 元/斤。青脚麻单只赚 1.50-2.50 元,也印证了这一点。
更关键的是季节性:历史规律显示,每年 8 月下旬到次年 1 月是黄羽鸡的传统景气窗口,天气转凉、节日密集,消费进入旺季。供给收缩叠加旺季窗口,才有了这轮修复。
四、一个反差彩蛋:钱到底被谁赚走了
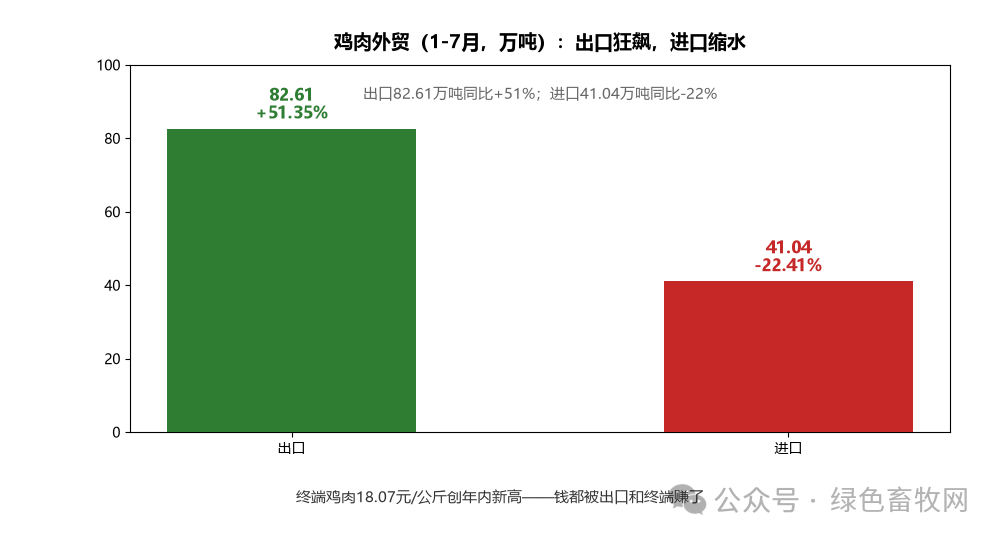
如果说国内白羽养殖端在流血,那出口和终端却赚得盆满钵满。海关数据显示,2026 年 1-7 月我国鸡肉出口 82.61 万吨、同比 +51.35%;进口 41.04 万吨、同比 -22.41%,一增一减,内外贸结构明显优化。
终端也一样:山东第 36 周鸡肉市场均价 18.07 元/公斤,年内首次突破”18 元”、创年内新高,同比 +3.79%。最耐人寻味的是——1-7 月白羽肉鸡出口端单只盈利约 0.48 元、同比 +245%。同是一只白羽鸡,出口能赚、内销却亏:这轮产业链的钱,卡在”外贸 + 品牌”那一端。
五、泼盆冷水:这是”渐进修复”,不是单边暴涨
黄鸡的机会是真的,但别上头。三个风险摆在这:
① 补栏一窝蜂回升。黄鸡养殖周期长、产能调节慢,若补栏积极性过快回升,供给压力可能提前释放,把价格重新打回去。
② 低价猪的替代压力。猪价同比仍跌约 18%,便宜的猪肉会分流部分鸡肉消费,压制鸡肉价格上行空间。
③ 修复节奏本身偏慢。多家机构口径一致——当前是”渐进式修复”而非单边暴涨,价格高度取决于供给收缩程度与肉类替代压力的博弈。一句话:趋势向上,但高度有限、过程有反复,别按”暴涨”去做决策。
六、给养鸡人的实在话:这轮该选哪条赛道
“选赛道”不是换个品种那么简单,本质是选成本曲线和销售渠道。
① 白羽:慎入,别赌反弹。成本压不到 3.2 元/斤以下就别硬扛(行业平均还在 3.4 元/斤);有出口订单、或走”公司+农户”代养的,抗风险能力明显更强。
② 黄羽:趋势站在你这边,但别追高补栏。温氏 5.8 元/斤、立华 5.57 元/斤的成本是标杆,把成本卷进这条线、把出栏节奏踩在旺季前,才是这轮真正赚钱的打法;优先养大规格、品质稳定的优质鸡。
③ 无论选哪条,先备好现金安全垫。盯紧饲料成本,算清出栏节奏,别用情怀对抗周期。这轮行情淘汰的从来不是”养鸡的”,而是”成本高、没渠道、还跟风扩产”的那一批。
|
资料来源:温氏股份/立华股份/湘佳股份 2026 年 8 月销售简报;上海钢联青脚麻鸡盈利监测(2026-08-20);国信证券、腾讯证券《2026 中期策略·农林牧渔》黄羽鸡在产父母代存栏数据;山东省畜牧兽医局第 36 周畜产品市场行情分析(2026-09-09);海关总署鸡肉进出口数据(2026 年 1-7 月);鸡病专业网白羽肉鸡产业链报价(2026-09-11);中国畜牧业协会白羽肉鸡分会产能数据。文中价格、盈亏、存栏与进出口数字均经独立核算;”景气窗口””渐进式修复”为行业机构中性判断,非确定性结论。 |
既然看到这里了,如果觉得有用,随手点个赞、转发、推荐三连吧。
点赞
转发
推荐
THANKS FOR READING
图文素材来源于网络,如有侵权请联系删除
-
上半年生猪险赔了135.8亿:四部门新规后,你的猪怎么保、怎么赔 -
鸡苗同比跌 36%!白羽肉鸡全线塌陷,单羽孵化亏损 1.25 元,行业洗牌真的来了 -
猪周期爽约?巨头亏121亿 vs 各地疯囤冻肉 -
大北农换帅!创始人邵根伙病逝,妻子莫云接棒掌舵 -
USDA报告落地:美豆没减产,豆粕和玉米被劈成两个方向 -
收30万回扣只判8个月缓刑?5月1日后,这条农牧职场红线砍掉一半 -
调了五年母猪头数,十五五规划要对头部企业的份额出手了 -
淘汰母猪跌到2块多:超淘是真的,反转还早 -
新玉米便宜两毛一、折干只剩八厘:猪拉稀鸡掉蛋鸭过料,毛病不在料在“性子” -
非瘟疫苗,邻国开卖了:菲律宾9月2日批准上市,国内养殖户别急,更别碰 -
央视曝光后8家兽药店被查:养殖户买药用药,这7条红线别碰 -
12月1日起这种发酵饲料不能再卖了:买料前先看这4行字 -
养猪亏6.77亿,大北农却布了张”种业高通”网:饲料厂的原料账本要变天了 -
农业农村部2026密集出招:未来五年畜牧业5大确定性方向
