上半年,光生猪保险就给养殖户赔了 135.8 亿元,同比还涨了 18.4%——这是金融监管总局 7 月 24 日刚公布的数。钱赔出去这么多,说明猪场的风险一点没少。就在这节骨眼,9 月 8 日成文、9 月 11 日挂网的《关于加快农业保险高质量发展的实施方案》(财金〔2026〕88 号)落地了:财政部、农业农村部、金融监管总局、国家林草局四部门联合、经国务院同意。别只当政策新闻看,对养殖户来说,这份文件真正要改的,是你以后怎么投保、怎么理赔。
其他媒体这两天都在讲”电子耳标监管”,那条咱不重复。这篇只说实操:投保理赔哪几样要变、耳标不齐会怎样、保额到底涨不涨。看懂这几点,比转发文件有用。
|
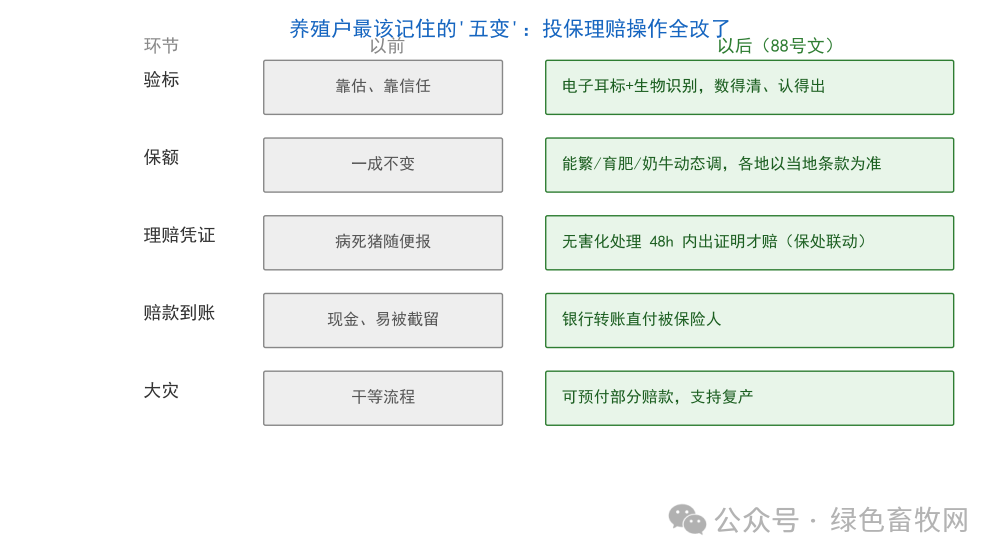
先说结论 ① 88 号文把养殖业保险从”保到账”转向”数得清、认得出、赔得准”,电子耳标/生物识别成硬门槛; ② 验标通不过,多报冒领的路被堵死,理赔按实标数量算; ③ 能繁母猪、育肥猪、奶牛保额”动态调”,但冷水先泼:保额/费率各地以当地条款为准,不是全国统一涨; ④ 理赔两道保险——赔款银行转账直付被保险人(难截留)、大灾可预付(快复产);病死猪须 48 小时内无害化处理出证明才赔(接 3 月保处联动); ⑤ 保障网扩围:禽类/肉牛/肉羊等特色险加码,保单还能质押增信换贷款。 |
一、先看盘子:上半年生猪险赔了 135.8 亿,风险一点没小
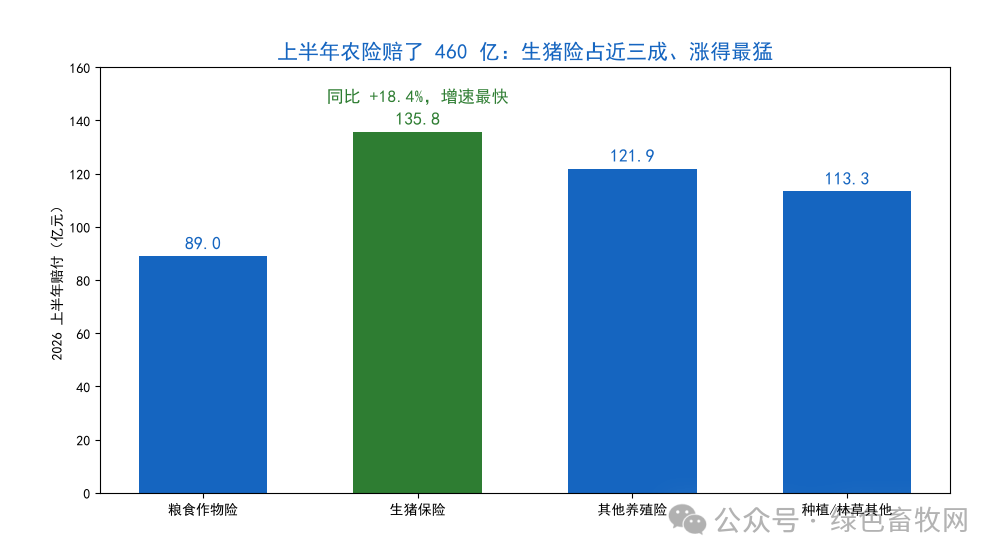
为什么这时候出保险新规?看数据就明白。金融监管总局 7 月 24 日公布,2026 上半年全国农业保险保费收入 1093 亿元,为 8300 万户次农户提供风险保障 3.31 万亿元;已支付赔款 460 亿元,其中养殖业保险 257.7 亿元,生猪保险单项就 135.8 亿元(同比 +18.4%)。生猪险已是农险第一大险种,约占全国农险保费 1/5,年度提供风险保障超 6000 亿元。赔得越多,越说明活体标的难管、风险难控——这正是 88 号文要”精准承保理赔”的底层原因。
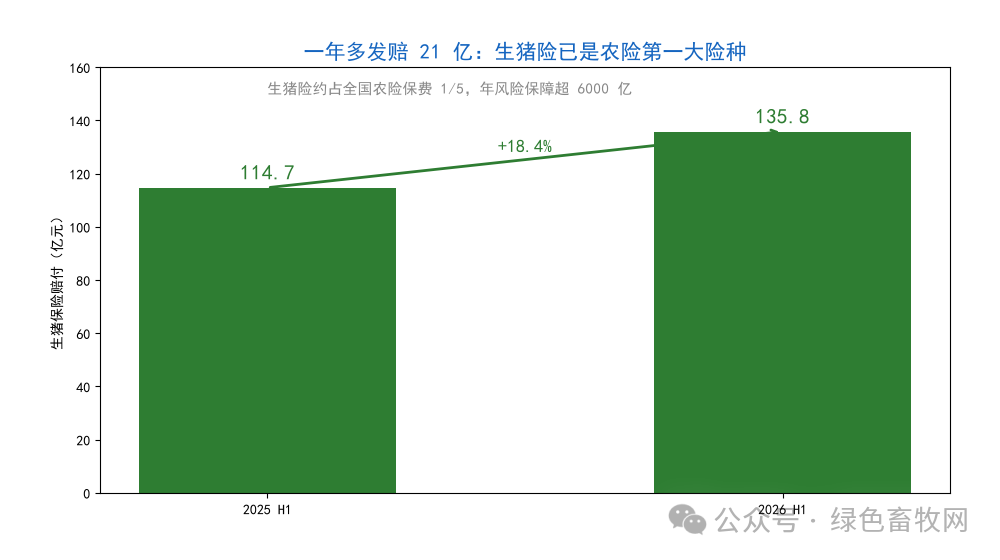
反推一下:去年上半年生猪险赔付约 114.7 亿元(135.8÷1.184),一年就多赔了 21 亿。猪价还在磨底、疫病风险不减,赔付只增不减,保险公司和财政都压力大。所以新规的核心逻辑很直接——先把”标的”管准,再谈保障。
二、电子耳标成硬门槛:投保第一关就变了
88 号文原文写得很硬:完善养殖企业和养殖场(户)养殖保险模式,采用电子耳标、生物识别等技术加强养殖数量监控。配套机制也跟上——共享农(林)地确权、畜禽存出栏量、病死猪无害化处理等数据;逐步推行”一户一单”承保;规模经营主体投保类业务实现全部验标。
翻译成人话:以后猪在栏里得”数得清、认得出”。耳标不齐会怎样?一是投保验标通不过,按你实际戴标、能核实的数量承保,想多报几头多拿保额,门没有;二是理赔时按实标数量定损,虚增标的的部分一分不赔;三是文件第十四条明确,对虚构虚增保险标的、虚假理赔、骗取套取保费补贴等,加大打击惩戒。一句话:耳标是理赔的”身份证”,没它,保险关系立不稳。
这条还接上了 3 月那条线。今年 3 月 13 日,金融监管总局、财政部、农业农村部已联合发《关于加强协作促进生猪保险高质量发展的通知》,推”保处联动”:病死猪无害化处理场应自收到后 48 小时内实施无害化处理并出具证明,这个证明是理赔的前置条件。88 号文把”共享病死猪无害化处理数据”写进承保管理,等于把这条从生猪险扩到了全种养业。
三、保额”动态调”了,但冷水:不是全国统一涨
88 号文另一处实锤:动态调整能繁母猪、育肥猪、奶牛等养殖业保险保障水平,鼓励根据不同养殖方式提供差异化风险保障方案。意思是保额不再是死数,会跟着成本、价格、风险动;散户、规模场、一体化企业可能拿到不同方案。
但必须泼盆冷水:文件给的是”动态调整、差异化”的方向,没说全国统一提高保额。具体保额多少、费率怎么定,以你当地条款为准——各省险种、补贴比例、风险区划都不一样。3 月保处联动通知也明确,费率调整周期不超过 3 年,按养殖户管理水平和风险状况”有升有降”。所以别听”保额又要大涨”的传言,落到你账户上的数,得看本县本乡的条款。真要算账,投保前先问清楚三件事:保额基准、保费自缴比例、免赔和赔付触发线。
四、赔款直付 + 大灾预付:钱更难被截留、复产更快
理赔端的改动最实在。88 号文要求保险机构通过银行转账等非现金方式将保险赔款直接支付给被保险人;建立农业大灾快速理赔响应机制,针对重大自然灾害和事故合理预付部分赔偿金,支持农户恢复生产。两条合起来:现金赔付被禁,钱直接进你卡里,中间环节截留、挪用没了空间;遇大灾不用干等定损流程,能先拿一笔预付渡过难关。
五、保障网越织越大:特色险扩围,保单还能换钱
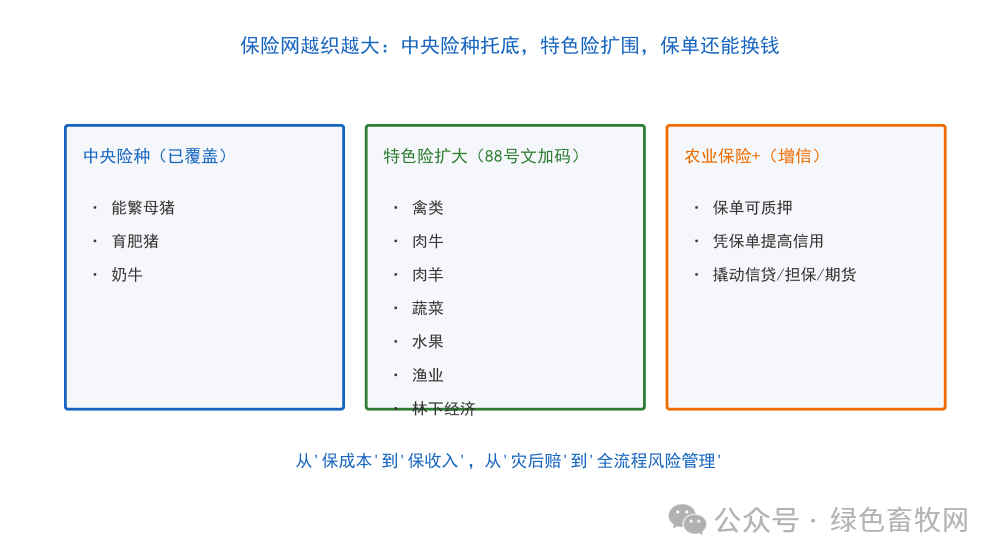
对养禽、养牛、养羊的,这是真利好。88 号文明确”扩大保险范围”,积极发展蔬菜、水果、肉牛、肉羊、禽类、渔业、林下经济等特色农业保险。禽类、肉牛、肉羊这类过去保障薄的地方品类,这次被写进顶层文件、纳入 2030 目标体系,扩容是可预期的。
更值得养殖户盯的是”农业保险+”:深化保险与信贷、担保、期货协同,探索保单质押、联合分担风险。一份有效保单能提升你的信用等级,变成从银行拿到贷款的凭证——这对”融资难、缺抵押”的养殖场(户)是直接利好。保险从”灾后赔钱”升级成”产业信用凭证”,杠杆比单纯赔一笔大得多。
六、从 3 月保处联动到 9 月 88 号文:政策在收口,养殖户记住这张清单
把两条线连起来看更清楚:3 月三部门先拿生猪险开刀——病死猪 48 小时无害化处理出证明才赔、费率 3 年一调;9 月四部门把同一套”精准承保理赔”机制扩到全种养业,再加上电子耳标、银行直付、大灾预付、保单质押。政策在收口:从”灾后赔”走向”全流程风险管理”。
给养殖户的实操清单:
① 耳标戴齐、台账清楚——投保验标、理赔定损都认这个数,缺标=少赔;
② 病死猪走正规无害化处理,48 小时内拿证明,这是理赔通行证,也防病死猪上餐桌;
③ 投保前先看清当地条款的保额、自缴比例、免赔线,别信”全国统一涨保额”;
④ 留好银行卡、走直付,赔款直接到账最稳;
⑤ 遇大灾主动要预付,凭保单还能去银行谈质押增信。保险不会让你不亏,但能把”倾家荡产”的概率压下去——前提是,你得按新规矩把标的和凭证都做对。
|
资料来源:财政部、农业农村部、金融监管总局、国家林草局《关于加快农业保险高质量发展的实施方案》(财金〔2026〕88号,2026-09-08 成文、2026-09-11 挂网);金融监管总局 2026 年 7 月 24 日上半年农业保险数据(保费 1093 亿、赔付 460 亿、养殖险 257.7 亿、生猪险 135.8 亿同比+18.4%、受益 1597 万户次);金融监管总局/财政部/农业农村部《关于加强协作促进生猪保险高质量发展的通知》(2026-03-13,”保处联动”、无害化处理 48 小时出证明、费率调整周期不超 3 年、生猪险约占农险保费 1/5、年风险保障超 6000 亿);新华社、人民日报、央广网相关报道。文中赔付结构、同比反推、占比等数字均经独立核算,保额/费率以各地条款为准,非全国统一标准。 |
既然看到这里了,如果觉得有用,随手点个赞、转发、推荐三连吧。
点赞
转发
推荐
THANKS FOR READING
图文素材来源于网络,如有侵权请联系删除
-
猪周期爽约?巨头亏121亿 vs 各地疯囤冻肉 -
大北农换帅!创始人邵根伙病逝,妻子莫云接棒掌舵 -
USDA报告落地:美豆没减产,豆粕和玉米被劈成两个方向 -
收30万回扣只判8个月缓刑?5月1日后,这条农牧职场红线砍掉一半 -
调了五年母猪头数,十五五规划要对头部企业的份额出手了 -
淘汰母猪跌到2块多:超淘是真的,反转还早 -
新玉米便宜两毛一、折干只剩八厘:猪拉稀鸡掉蛋鸭过料,毛病不在料在“性子” -
非瘟疫苗,邻国开卖了:菲律宾9月2日批准上市,国内养殖户别急,更别碰 -
央视曝光后8家兽药店被查:养殖户买药用药,这7条红线别碰 -
12月1日起这种发酵饲料不能再卖了:买料前先看这4行字 -
养猪亏6.77亿,大北农却布了张”种业高通”网:饲料厂的原料账本要变天了 -
农业农村部2026密集出招:未来五年畜牧业5大确定性方向
